Разработка надежного налогового режима для горнодобывающей промышленности
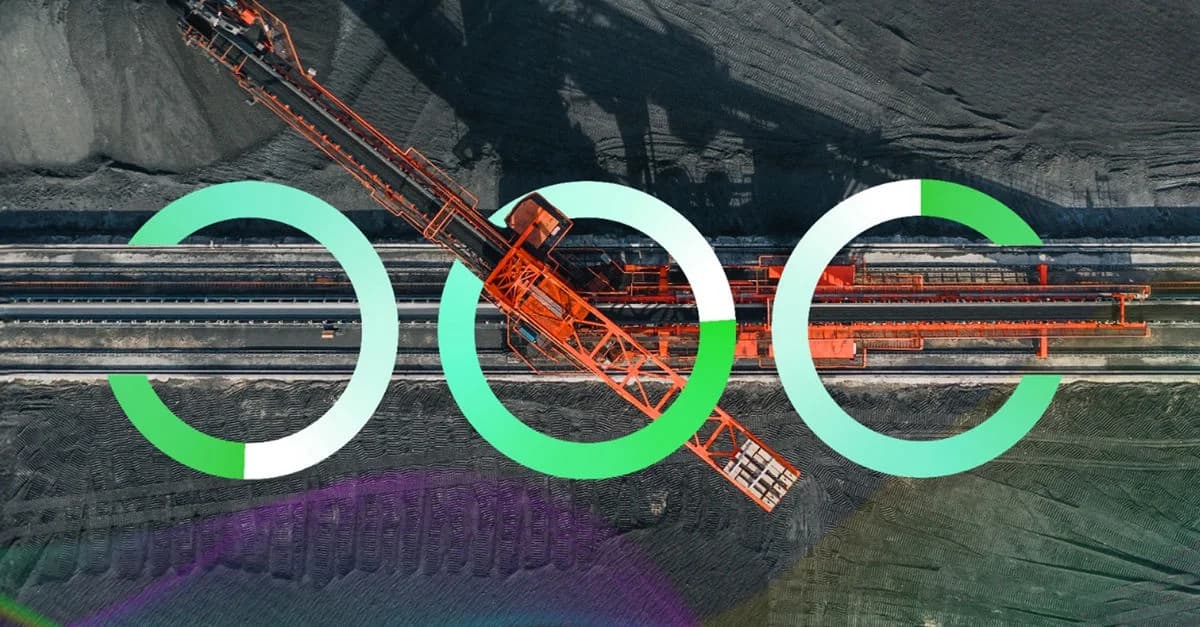
В большинстве стран-производителей минеральные ресурсы являются государственными активами. Надежный налоговый режим определяет, как создаваемая ими стоимость распределяется между частными инвесторами и государством. Пять компонентов имеют здесь особенно важное значение (рисунок 2).
Проектирование роялти
Роялти могут обеспечить ранний и относительно предсказуемый поток доходов при надлежащей калибровке. Структура роялти с плавающей шкалой, привязанная к ценам на сырьевые товары или показателю рентабельности, позволяет государству получать дополнительные доходы во время ценовых бумов и в то же время облегчает выплаты для отрасли во время циклических спадов. Такой подход более справедливо распределяет риски между инвесторами и казной, а также способствует большей стабильности как для экономики проектов, так и для государственных доходов на протяжении всего жизненного цикла. Не менее важно прозрачно учитывать то, как доходы от роялти распределяются между субнациональными органами власти и местными сообществами, а не только то, какая сумма поступает в центральный бюджет.
Налог на прибыль корпораций и обособление проектов (ринг-фендинг)
Налог на прибыль корпораций остается фундаментальным столпом сбора доходов от полезных ископаемых. Без обособления проектов на уровне отдельных объектов и надежных правил трансфертного ценообразования налогооблагаемая прибыль может перемещаться между юрисдикциями или компенсироваться за счет убытков от несвязанных операций. Специализированный аудиторский потенциал, прозрачные правила возмещения затрат и четкие определения налогооблагаемого лица являются ключевыми элементами эффективной мобилизации внутренних ресурсов.
Налоговым органам необходимы как правовая база, так и технический потенциал для эффективного администрирования этих положений. ОЭСР и Инициатива прозрачности добывающих отраслей (ИПДО) предлагают взаимодополняющие рамки, которые могут использовать министерства финансов: руководства ОЭСР регулируют вопросы ценообразования и налогообложения транзакций между связанными сторонами, в то время как ИПДО устанавливает стандарт прозрачного раскрытия информации о том, что платят компании и что получает государство, включая субнациональные выплаты.
Учет затрат на инфраструктуру
Государственное софинансирование инфраструктуры, обеспечивающей горнодобывающую деятельность (такой как дороги, порты, энергосистемы и водоснабжение), также должно отражаться прозрачно в бюджетной отчетности и системах управления рисками. Четкие правила, регулирующие возмещение затрат, структуры тарифов для пользователей и долевое участие, необходимы для предотвращения утечки субсидий. Отчеты о бюджетных риске должны явно включать обязательства по инфраструктурным гарантиям и схемам софинансирования, позволяя законодателям и гражданам понимать весь объем финансовых обязательств правительства.
Инфраструктура часто софинансируется внешними институтами развития или экспортно-кредитными учреждениями, особенно в странах с формирующейся рыночной экономикой. В таких случаях правила возмещения затрат, гарантии и тарифные структуры также должны отвечать требованиям этих финансовых институтов, участие которых зачастую зависит от прозрачности бюджетных договоренностей.
Экологические обязательства по закрытию предприятий и рекультивации
Расходы на экологическое закрытие предприятий могут стать серьезным бюджетным риском, если средства на них не зарезервированы заранее. Резервные фонды, финансовые гарантийные облигации, эскроу-счета для рекультивации и периодическая переоценка смет расходов на закрытие являются важнейшими компонентами осмотрительного бюджетного планирования. Эти меры также снижают риск получения государством необеспеченных обязательств за счет того, что рекультивация планируется еще на этапе проектирования проекта.
Управление экологическими обязательствами — это вопрос защиты баланса национального правительства, а не только вопрос регулирования. Там, где регуляторные и налоговые стимулы совпадают, активы закрытых рудников могут быть продуктивно перепрофилированы. Например, бывшие горные выработки в Австралии были преобразованы в объекты гидроаккумулирующих электростанций, производящие чистую энергию и обеспечивающие занятость долго после прекращения добычи руды, как в случае с проектом Kidston в Квинсленде.
Управление сверхдоходами помогает защитить долгосрочную стоимость
Хорошо продуманный режим роялти и налогов также должен готовить правительства к периодам высоких цен на сырьевые товары, когда доходы могут быстро расти. Без эффективного бюджетного управления такие сверхдоходы могут быть столь же дестабилизирующими, как и дефицит доходов, подпитывая процикличные расходы, инфляционное давление или укрепление обменного курса, которое снижает конкурентоспособность несырьевых секторов. Капитальные затраты, осуществляемые во время таких ценовых бумов, часто порождают долгосрочные обязательства по операционным расходам, которые сохраняются еще долго после того, как сверхдоходы иссякнут.
Суверенные фонды благосостояния и фонды бюджетной стабилизации являются одними из наиболее широко используемых инструментов для управления этой волатильностью. Такие фонды обычно создаются национальными правительствами для направления избыточных ресурсных доходов в диверсифицированные активы, а не в отечественную экономику. Такой подход помогает оградить обменный курс от колебаний, вызванных сырьевыми факторами, и создает сбережения для будущих поколений. Ботсвана управляет связанным с минеральными ресурсами суверенным фондом с 1990-х годов через Pula Fund. Совсем недавно Намибия создала фонд Welwitschia Fund в 2022 году, а Монголия запустила суверенный фонд благосостояния Chinggis Khaan в 2024 году, который включает специализированный счет «Future Heritage» для межпоколенческих сбережений.