Сетевые токены используются в токенизации платежей для повышения безопасности платежей, соблюдения рекомендаций платежных систем и увеличения шансов на успешное проведение платежа. Сетевые токены, используемые для безопасной ссылки на номера платежных карт в процессе оплаты, помогают снизить уровень мошенничества, уменьшить издержки на обработку и улучшить качество обслуживания клиентов как в платежах, инициируемых мерчантом, так и в платежах, инициируемых клиентом.
В этой статье мы объясняем, как работают сетевые токены, каковы их преимущества, а также приводим варианты стратегий для повышения эффективности ваших платежей (т. е. ваших издержек, соответствия требованиям и показателей авторизации). Компания Papa Johns UK зафиксировала на 6% более высокий показатель успешности карточных транзакций при использовании сетевых токенов через Checkout.com.
Что такое токенизация на уровне платежной сети?
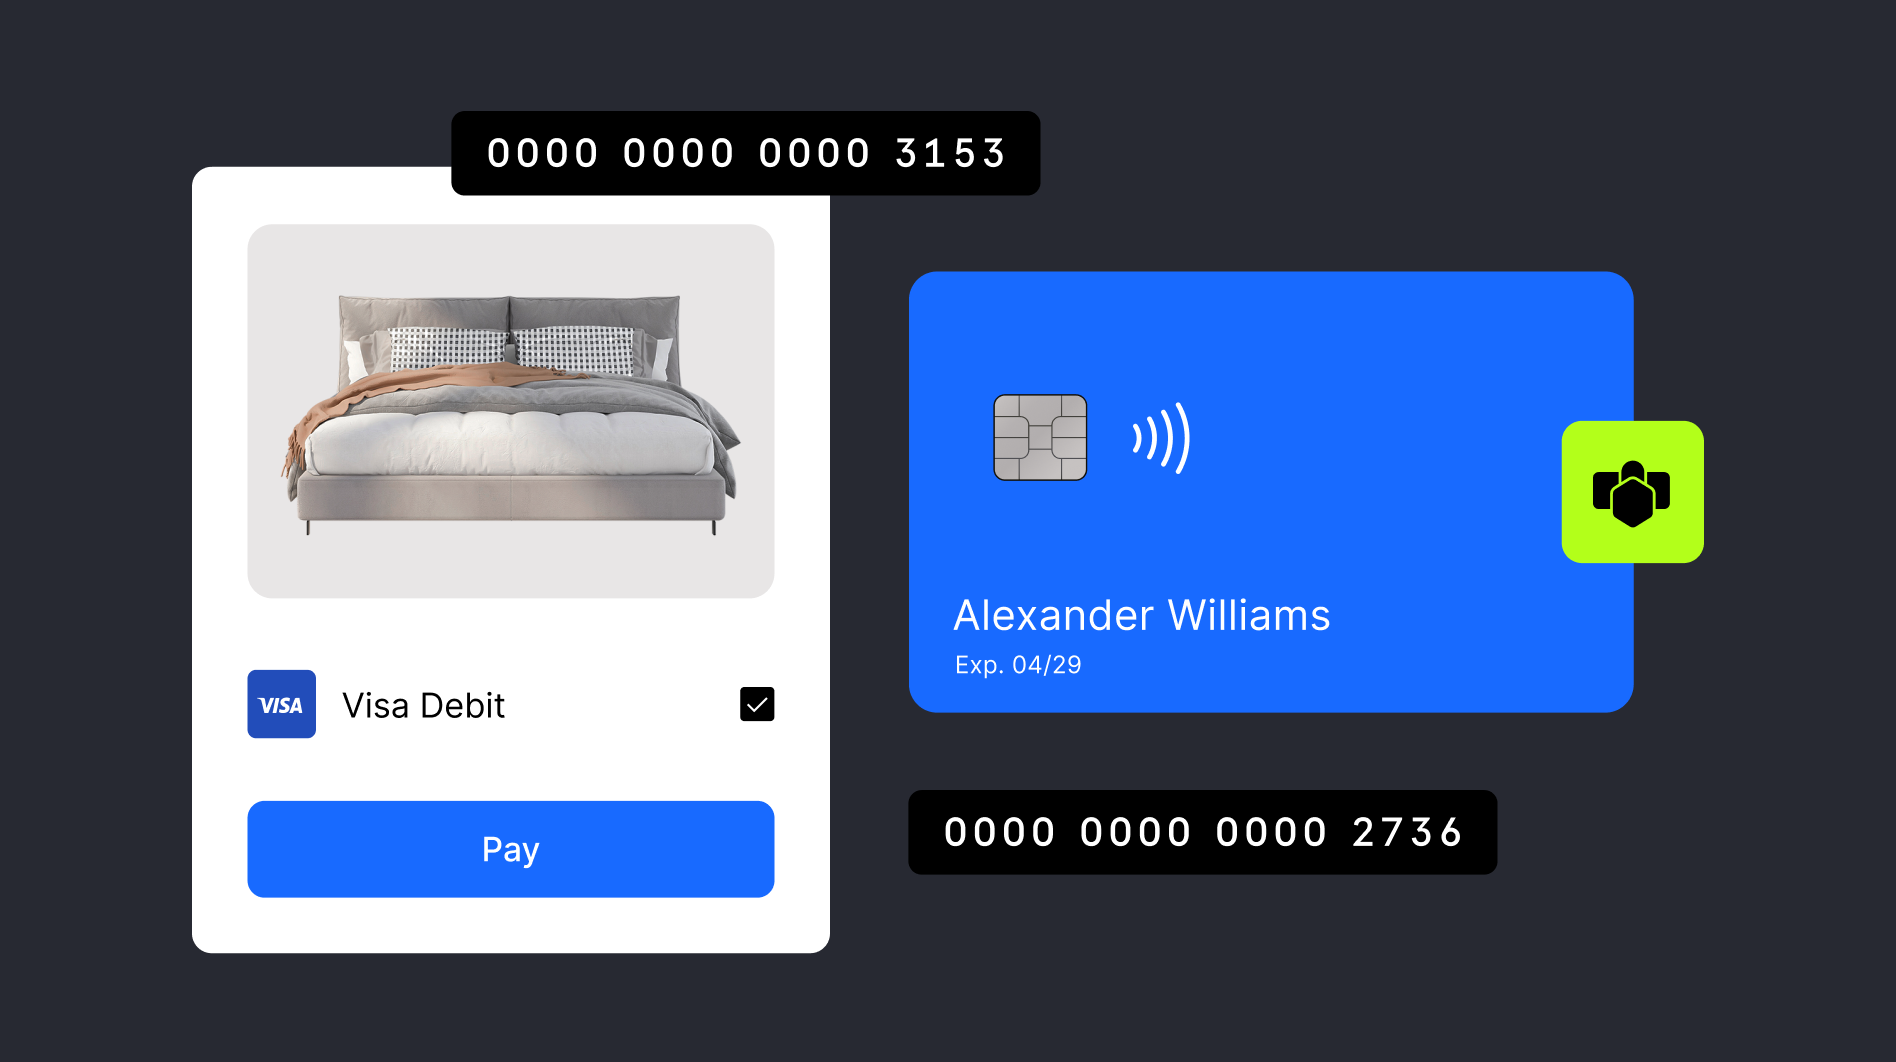
Сетевые токены — это уникальные цифровые идентификаторы, которые используются для предоставления символических данных-заменителей вместо основного номера счета (PAN) во всех частях платежной цепочки. «Цифровой PAN» (часто называемый DPAN) заменяет конфиденциальные данные карты: номер счета и срок действия на лицевой это стороне карты, используемой для оплаты. Это безопаснее, чем подвергать реквизиты счета держателя карты рискам раскрытия третьим лицам в рамках транзакционной цепочки.
Сетевые токены генерируются автоматически и в режиме реального времени платежными системами по мере использования клиентами своих карт и привязываются к одному конкретному мерчанту. Например, при оформлении заказа на сайте электронной коммерции или при оплате с помощью цифрового кошелька, такого как Apple Pay или Google Pay.
Как работает токенизация на уровне платежной сети?
Сетевые токены работают путем замены данных кредитной или дебетовой карты держателя токеном, который уникален для конкретного клиента, PAN и мерчанта. Токены выпускаются платежной системой и сохраняются мерчантом для проведения транзакций. Запросить токен может эквайер, например Checkout.com, мерчант или другой участник платежной экосистемы. Чтобы стать инициатором запроса токена, необходимо интегрироваться со службами токенизации платежных сетей.
Токен имеет очень специфический сценарий использования, направленный на снижение вероятности его неправомерного использования злоумышленниками. Он может быть ограничен одним каналом, например интернет-магазином мерчанта, и даже конкретным устройством клиента.
Вот как работает процесс токенизации на уровне платежной сети:
1. Инициализация
Чтобы инициировать токенизацию на уровне сети, клиент вводит данные своей карты как обычно, включая PAN, CVV и срок действия карты.
2. Запрос токена
Получив данные карты клиента, мерчант передает эту информацию инициатору запроса токена (обычно провайдеру платежных услуг), который запрашивает сетевой токен у платежной системы, такой как American Express, Mastercard или Visa.
3. Обработка токена
Затем платежная система автоматически генерирует сетевой токен и передает его эмитенту карты (банку держателя карты) и PSP мерчанта.
4. Хранение токена
Наконец, PSP передает сетевой токен мерчанту, который сохраняет его для использования при будущих платежах держателя карты. Поскольку токен был сгенерирован платежной системой, он действителен во всей платежной экосистеме.
5. Процессор отправляет токен в платежную систему
Когда мерчант отправляет платеж платежному процессору (обычно через PSP), он направляет сетевой токен в соответствующую платежную систему.
Как только платежная система получает авторизацию с сетевым токеном, она выполняет многократные проверки, расшифровывает токен и сопоставляет его обратно с FPAN.
В транзакциях, инициируемых клиентом (CIT), платежная система также генерирует одноразовый криптограмму для каждой отдельной авторизации (часто называемую TAVV), что добавляет дополнительный уровень безопасности. Эта криптограмма уникальна для токена, мерчанта и транзакции.
6. Платежная система отправляет запрос транзакции эмитенту
Платежная система отправляет необработанные данные счета (FPAN) эмитенту, предоставляя дополнительный контекст (например, сведения о мерчанте и держателе карты) для принятия более обоснованного решения об одобрении. Это единственный этап платежа, на котором платежные реквизиты «раскрываются» — на всех остальных участках запроса платежа FPAN защищен сетевым токеном.
7. Эмитент предоставляет ответ об авторизации
Эмитент карты использует всю информацию в запросе транзакции для проверки реквизитов карты и выдает ответ об одобрении, мягком отказе (soft decline) или жестком отказе (hard decline).
8. Варианты принятия или повторной попытки
Дальнейшие действия зависят от ответа эмитента и вашей стратегии. При необходимости вы можете повторить неудачные попытки инициализации и настроить параметры повтора в соответствии со своими предпочтениями и бизнес-целями.
Разница между токенизацией на уровне сети и токенизацией PCI
Ключевое различие между токенизацией на уровне сети и токенизацией PCI (иногда называемой токенизацией хранилища) заключается в том, что сетевой токен выпускается платежной системой, в то время как токен PCI выпускается PSP. Следовательно, сетевые токены являются взаимозаменяемыми во всей платежной экосистеме и имеют более широкий спектр сценариев использования, чем токен PCI.
Токенизация на уровне сети часто работает параллельно с токенизацией PCI. Обе они могут помочь снизить объем требований стандарта PCI DSS — стандарта безопасности данных индустрии платежных карт, соблюдение которого обязательно для всех сторон, обрабатывающих платежи.
Синхронное и асинхронное предоставление сетевых токенов
В Checkout.com мы пытаемся предоставить сетевой токен в асинхронном или синхронном режиме.
В стандартном асинхронном потоке мы не заставляем мерчанта или клиента ждать результата инициализации: платеж завершается с использованием FPAN, а мы пытаемся токенизировать карту в фоновом режиме.
Если инициализация прошла успешно, сетевой токен будет доступен для следующего раза, когда та же карта будет использоваться у мерчанта.
Синхронная инициализация означает, что мерчант и клиент ждут результата выдачи сетевого токена, поэтому сетевой токен можно использовать в рамках текущей транзакции. Это увеличивает задержку при обработке авторизации, но позволяет более агрессивно наращивать объем токенизированного трафика.
Преимущества токенизации на уровне сети
Существует множество способов, с помощью которых токенизация сетевого уровня может помочь бизнесу. Основными преимуществами являются повышение безопасности платежей, снижение платежных барьеров, повышение показателей авторизации и уменьшение количества трудностей при аутентификации.
Ниже приведена более подробная разбивка:
Экономия затрат
Во многих регионах платежные сети продвигают токенизированные платежи и применяют более высокие комиссионные сборы к нетокенизированным платежам. Сюда относятся транзакции, совершенные с использованием цифровых кошельков, таких как Apple Pay и Google Pay. Хотя предоставление сетевых токенов обычно влечет за собой комиссию, важно сопоставить эти расходы с тем фактом, что нетокенизированные транзакции влекут за собой более высокие комиссии от платежных систем.
Экономия на межбанковской комиссии составляет примерно от 0,01% до 0,11% и варьируется в зависимости от региона и бизнес-модели. Примечание: это диапазон, а не гарантированный результат.
Минимизация непроизвольного оттока клиентов
Не так давно напоминание клиентам о том, что срок действия их карты скоро истекает или уже истек, было одним из немногих способов решения проблемы устаревания карт. Однако, в отличие от карт, токены не имеют срока действия, что сводит к минимуму риск непроизвольного оттока клиентов.
Это делает сетевую токенизацию отличным решением для любого бизнеса, получающего доход от постоянных клиентов, использующих модели сохраненных карт (card-on-file), регулярных платежей или подписок. Это имело особую важность для Financial Times, которые сотрудничали с Checkout.com для повышения уровня удержания подписчиков за счет улучшения показателей проведения платежей. После запуска сетевых токенов от Checkout.com компания Financial Times зафиксировала рост показателей успешности авторизации транзакций с использованием токенов на 1,5% по сравнению с нетокенизированными транзакциями.
Обеспечивает лучший платежный опыт
Сетевой токен служит постоянной записью данных карты, а платежная система отвечает за поддержание соответствия между картой и токеном. Это означает, что данные карты обновляются автоматически при истечении срока ее действия или замене. Благодаря этому клиенту не нужно постоянно обновлять данные своей карты, а поскольку у мерчанта всегда есть актуальная сохраненная карта, количество отказов по картам сокращается. Оба эти фактора обеспечивают более удобный процесс оплаты для клиента.
Защищает данные карт потребителей от мошенничества
Обладая возможностью взаимодействия во всей платежной экосистеме, сетевые токенизации значительно снижают уровень мошенничества. Вспомогательные данные в сетевом токене не содержат уязвимой информации, поэтому даже в случае их перехвата держатель карты не подвергается риску.
В отличие от замены данных карты в определенной конечной точке, как это делает токенизация PCI, сетевой токен скрывает карту на каждом этапе транзакции. Это означает, что мерчу требуется работать только с токеном, что значительно снижает вероятность раскрытия конфиденциальной информации мошенникам. Кроме того, криптограмма, создаваемая для каждой отдельной транзакции, обеспечивает дополнительную безопасность.
Упрощает соблюдение нормативных требований и соответствует лучшим практикам индустрии
Сетевая токенизация облегчает для бизнеса соблюдение требований PCI за счет сокращения объема платежных данных, подпадающих под требования PCI-DSS. Поскольку компании могут обрабатывать транзакции без раскрытия данных своих клиентов, соблюдение требований упрощается, а затраты времени и ресурсов на платежную безопасность снижаются.
Токенизация рекомендована для повышения безопасности платежей организацией EMVCo, отраслевым платежным органом, принадлежащим и управляемым компаниями American Express, Discover, JCB, Mastercard, UnionPay и Visa.
Как сетевая токенизация повышает показатели авторизации?
Поскольку данные карт автоматически обновляются платежной системой, а количество заблокированных из-за мошеннической активности счетов уменьшается, число отклоненных транзакций по причине мошенничества и устаревших карт значительно сокращается, что приводит к росту показателей успешности авторизации.
Сочетание сетевых токенов с интеллектуальным принятием платежей
Вы можете объединить сетевые токен-решения с решением Intelligent Acceptance от Checkout.com для дальнейшей оптимизации платежных показателей. Таким образом, вы используете возможности машинного обучения и искусственного интеллекта для адаптации вашей стратегии работы с сетевыми токенами в соответствии с текущей сетевой активностью.
В то время как платежные системы активно продвигают глобальное внедрение сетевых токенов, готовность и поддержка со стороны эмитентов по всему миру по-прежнему существенно различаются. По этой причине не существует идеального универсального подхода к сетевым токенам, и вам необходимо тщательно настроить свою стратегию с учетом особенностей различных рынков. Настоятельно рекомендуется задействовать Intelligent Acceptance, так как это решение в динамике оценивает возможности эмитентов и контекст транзакции, чтобы определить, следует ли выполнять маршрутизацию через сетевые токены или переходить на PAN, обеспечивая оптимальную производительность платежей и максимальные показатели успешности транзакций.
Компания Nord Security добилась роста показателей успешности транзакций на 1,5% благодаря сочетанию решений Intelligent Acceptance и Network Tokens от Checkout.com.
Повышение эффективности с помощью резервной обработки
В Checkout.com мы помогаем извлечь максимум пользы из каждой попытки проведения платежа и предлагаем различные варианты для вашей стратегии использования сетевых токенов в целях максимизации показателей успешности платежей. Чтобы снизить риск сбоя платежей, вы можете предоставить в Checkout.com полные реквизиты карты (FPAN) вместе с вашим сторонним сетевым токеном (DPAN). Это позволит Checkout.com получить резервный вариант для повторной попытки проведения платежа, что может улучшить клиентский опыт (за счет сокращения числа ложных отказов) и обеспечить непрерывный поток доходов в ваш бизнес.
Ознакомьтесь с нашей документацией о том, как запросить платеж с использованием резервной карты, чтобы узнать больше.
Используйте сетевые токены с Checkout.com
Улучшайте клиентский опыт, снижайте риски мошенничества и повышайте показатели авторизации с помощью сетевых токенов в рамках управляемого решения от Checkout.com. Всякий раз, когда в транзакции используется новая карта, мы можем автоматически передать сетевой токен от вашего имени в Visa и Mastercard.
Мы напрямую связываемся с платежными системами и эмитентами, чтобы гарантировать автоматическое обновление всех сетевых токенов при изменении данных карты, избавляя вас от необходимости отслеживать это вручную.
Для упрощения подключения сетевых токенов вам не нужно вносить какие-либо обязательные изменения в вашу интеграцию с Checkout.com. Это означает, что со стороны мерчанта не требуется никаких инженерных затрат.
Если вы позволяете Checkout.com управлять сетевой токенизацией в рамках нашего комплексного решения, вы продолжаете отправлять нам платежи с использованием сохраненного идентификатора источника платежного средства по карте (или полных реквизитов карты в зависимости от вашего уровня PCI), а мы используем данные карты для ее токенизации в системах Visa или Mastercard.
У вас также есть возможность использовать сетевые токены у разных провайдеров, применяя платежную оркестрацию или Forward API от Checkout.com.