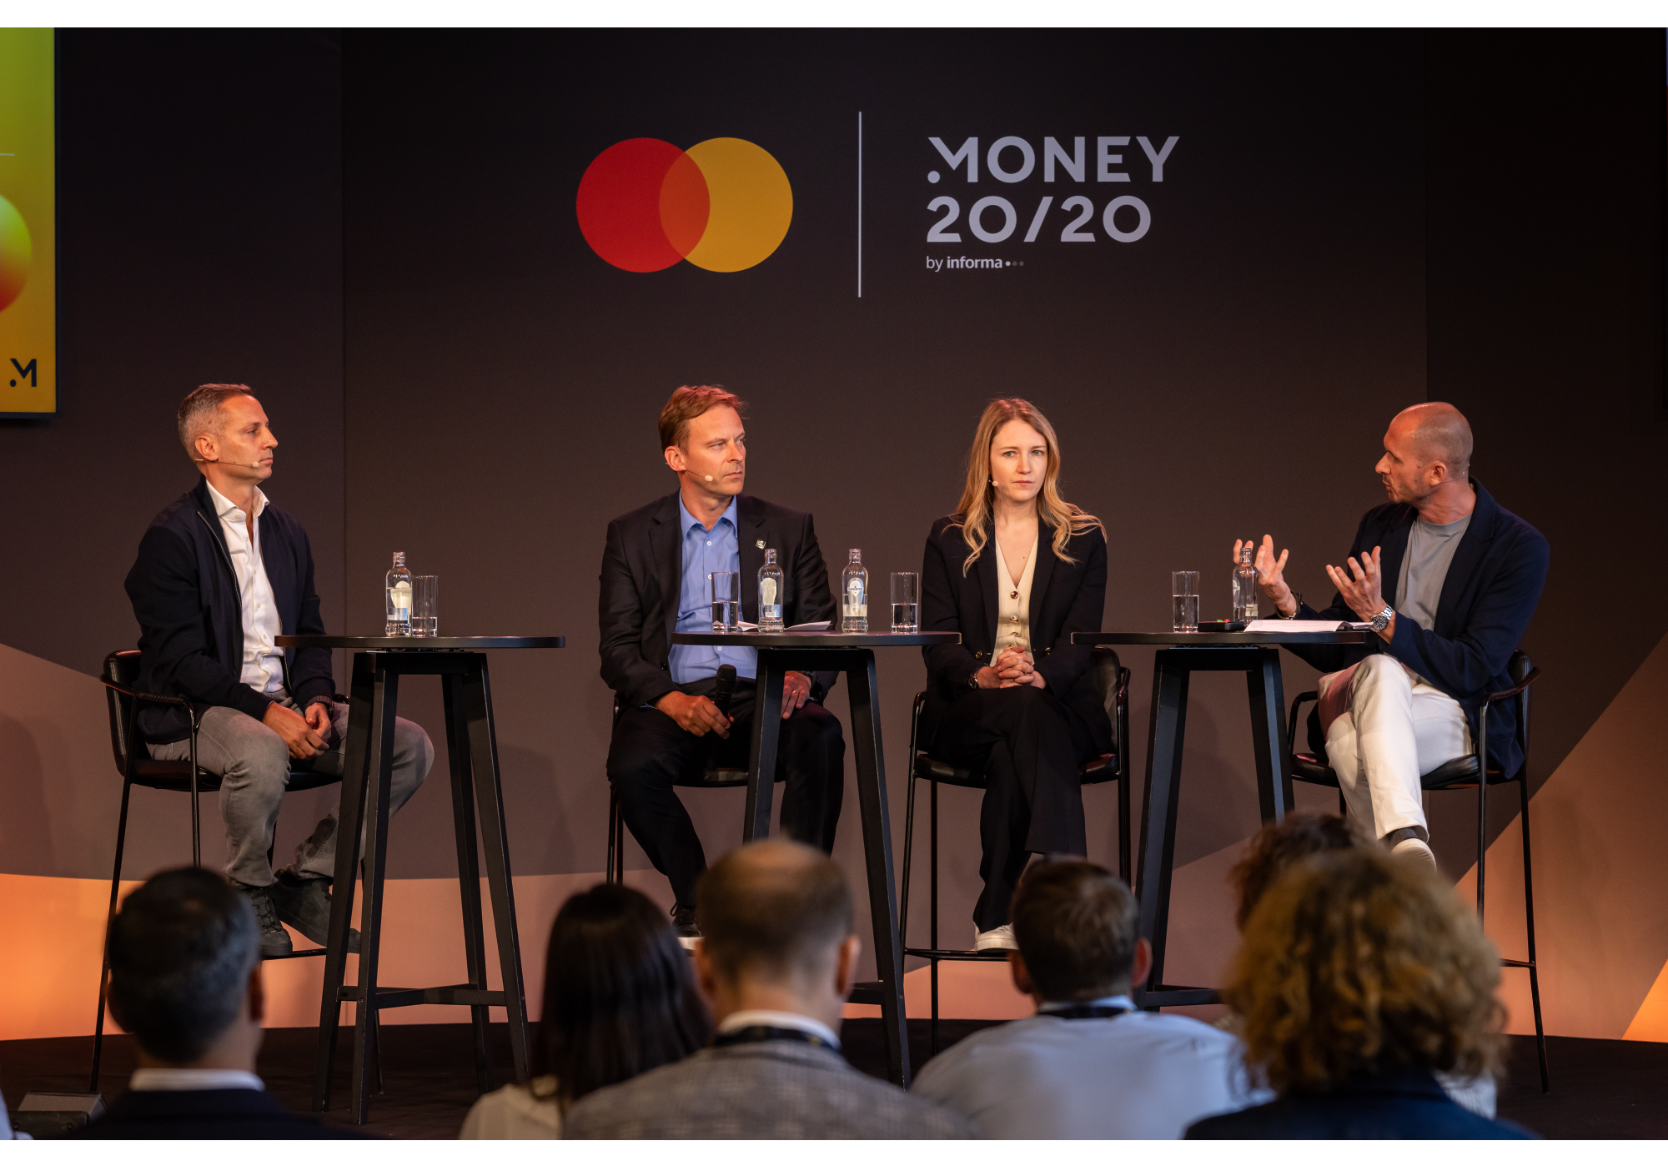
Компания Yapily недавно провела панельную дискуссию о том, как интеллектуальные данные и интегрированные платежи влияют на кредитование. В ней приняли участие лидеры рынка, которые обсудили текущие эффективные подходы и вектор развития отрасли. Беседу вел Джейсон О'Шонесси, директор по кредитованию в Yapily, а к нему присоединились Тигана Сари, владелец продукта в Allica Bank, Кай Хантер, операционный директор и председатель в Lovey, и Кейт Кеннеди, операционный директор в Navrisk. В течение часа участники проработали четыре взаимосвязанные темы:
- Текущее состояние андеррайтинга и то, что замедляет работу команд.
Текущее состояние андеррайтинга и то, что замедляет работу команд.
- Превращение «сырых» банковских данных в надежные сигналы.
Превращение «сырых» банковских данных в надежных сигналов.
- Роль искусственного интеллекта в кредитных решениях.
Роль искусственного интеллекта в кредитных решениях.
- Открытый банкинг за пределами этапа выдачи.
Открытый банкинг за пределами этапа выдачи.
В этой статье собраны основные мысли по каждому пункту, а также результаты интерактивного голосования аудитории, отражающие мнения присутствующих.
👉 Смотрите полную запись вебинара здесь.
Текущее состояние андеррайтинга
Дискуссия началась с тезиса, меняющего представление многих команд о скорости: медленная часть кредитования редко заключается в самом принятии решения. Основная часть усилий и задержек приходится на все, что ему предшествует: сбор документов из разрозненных источников, ручную проверку финансовой отчетности и сверку данных, поступающих в разных форматах и стандартах. Требуется огромный объем административной работы, прежде чем андеррайтер сможет просто приступить к оценке заявки.
Этот подход имеет решающее значение, поскольку он меняет то, что должно означать «быстрее». Ускорение принятия решения, основанного на скудной или плохо подготовленной информации, никому не помогает, и несколько спикеров предостерегли от погони за скоростью как ключевым показателем эффективности. По мнению участников, более перспективная возможность заключается в предоставлении андеррайтерам более качественной и точной информации для работы, чтобы их суждения опирались на надежный фундамент.
«Для меня важна не скорость принятия решения, а его правильность».Кейт Кеннеди, операционный директор, Navrisk
«Для меня важна не скорость принятия решения, а его правильность».
Кейт Кеннеди, операционный директор, Navrisk
Аудитория придерживается схожего мнения. На вопрос о том, где кроется самый большой пробел в их процессе оценки кредитоспособности, наибольшая группа респондентов (40%) указала на ручные процессы, создающие узкие места, опередив устаревшие данные и ограниченную видимость денежных потоков. Другими словами, трения, которые ощущают большинство команд, связаны с ручным характером подготовки заявки, то есть именно с той предварительной работой, о которой говорили участники дискуссии.
От «сырых» банковских данных к надежному сигналу
Если первая тема была посвящена работе до принятия решения, то вторая сузила фокус до самого сырья. Поскольку открытый банкинг уже стал частью повседневной жизни растущей доли заемщиков, участники сошлись во мнении, что доступ к данным в целом является решенной проблемой. Однако информация из банковской выписки редко бывает готова к использованию. Она обычно поступает в неструктурированном и противоречивом виде, различается у разных провайдеров, причем многие по-прежнему требуют ручной загрузки для проверки данных и проведения проверок на мошенничество, и это требует серьезной работы, прежде чем модель или андеррайтер смогут использовать ее с какой-либо уверенностью.
Именно поэтому обсуждение постоянно возвращалось к обогащению и категоризации данных, а также к различию, которое, по мнению участников, легко упустить из виду. Важно то, являются ли данные действительно полезными и повышают ли они точность конкретного решения, поскольку сами по себе большие объемы данных создают лишь шум и затраты. Участники назвали главной целью достижение такого состояния, когда квалифицированные специалисты тратят свое время на интерпретацию того, что говорят счета, а не на приведение данных в пригодный для использования вид.
«Невозможно найти ничего более детализированного, чем то, что проходит через банковские счета».Кейт Кеннеди, операционный директор, Navrisk
«Невозможно найти ничего более детализированного, чем то, что проходит через банковские счета».
Кейт Кеннеди, операционный директор, Navrisk
Результаты голосования оказались аналогичными. На вопрос о главной сложности при работе с данными банковских транзакций 44% выбрали неструктурированные исходные данные, а еще 26% — несогласованные форматы и качество. Таким образом, около семи из десяти респондентов видят проблему в состоянии самих данных, а не в скорости их получения. Судя по этим данным, узкое место сместилось от получения информации к возможности доверять ей.
Искусственный интеллект в принятии кредитных решений
Третья тема была посвящена искусственному интеллекту, который, по словам нескольких спикеров, перешел из разряда экспериментов в повседневный инструмент. Лейтмотив дискуссии заключался в том, что ИИ наиболее полезен как вспомогательное средство на протяжении всего жизненного цикла кредитования, беря на себя рутинную работу, чтобы люди могли сосредоточиться там, где действительно необходима экспертная оценка. Там, где данные полны и чисты, автоматизированное решение может быть быстрым и обоснованным. Более сложная задача, с которой согласились участники, — это работа с компаниями, имеющими сложную финансовую историю, которую нельзя классифицировать так же просто, как у обычного бизнеса, из-за чего все еще требуется ручная проверка.
Часто звучал аргумент о том, что «да» обычно легко обосновать, в то время как «нет» — зачастую нет, и что эта асимметрия имеет реальные последствия для заемщиков, которым вполне можно было бы помочь. Это привело группу к нескольким общим принципам:
- Ответственность за решение должна оставаться за людьми, какую бы роль ни играла автоматизация.
Ответственность за решение должна оставаться за людьми, какую бы роль ни играла автоматизация.
- Управление рисками и прозрачность должны рассматриваться как обязательные условия.
Управление рисками и прозрачность должны рассматриваться как обязательные условия.
- Отказы, в частности, заслуживают проверки человеком, прежде чем они станут окончательным «нет».
Откаzes, в частности, заслуживают проверки человеком, прежде чем они станут окончательным «нет».
«Вам нужно, чтобы эти отказы проходили проверку на здравый смысл человеком, прежде чем они станут окончательным отклонением».Кай Хантер, операционный директор и председатель, Lovey
«Вам нужно, чтобы эти отказы проходили проверку на здравый смысл человеком, прежде чем они станут окончательным отклонением».
Кай Хантер, операционный директор и председатель, Lovey
То, где аудитория видит главное препятствие, говорит о многом. На вопрос о главном узком месте, мешающем ускорить принятие кредитных решений для малого и среднего бизнеса, 65% выбрали качество и обогащение данных, значительно опередив устаревшие системы (26%), в то время как регулирование и внутренний спрос почти не набрали голосов. Даже в обсуждении ИИ участники постоянно возвращались к питающим его данным, что отражает более ранний тезис о том, что именно более качественные входные данные, а не более быстрые модели, двигают решения вперед.
Открытый банкинг за пределами этапа выдачи
Заключительная тема была посвящена тому, что происходит после момента одобрения. Постоянно звучала мысль о том, что кредит — это долгосрочные отношения, и что та же связь через открытый банкинг, которая использовалась для принятия первоначального решения, может продолжать работать еще долгое время после него. Постоянный контроль может помочь кредитору заметить, когда счета переходят из разряда здоровых в зону риска, что позволяет начать конструктивный диалог раньше и потенциально задолго до того, как проблема превратится в дефолт.
Некоторые докладчики подошли к вопросу более амбициозно, описав переход от реагирования к прогнозированию. Имея актуальное представление о реальном состоянии дел бизнеса, кредитор может начать видеть возникающие потребности и обращаться к клиенту до того, как тому придется самому задавать вопрос. Это переводит отношения из формата ожидающего обращения поставщика в формат подлинного партнера.
«Можем ли мы создать мир, в котором мы, как кредиторы, сможем проактивно приходить к вам, когда знаем, что вам понадобится финансирование?» Тигана Сари (Tigana Sari), владелец продукта, Allica Bank
«Можем ли мы создать мир, в котором мы, как кредиторы, сможем проактивно приходить к вам, когда знаем, что вам понадобится финансирование?»
Тигана Сари (Tigana Sari), владелец продукта, Allica Bank
Платежи — это сфера, где многое из этого обретает осязаемую форму, что и показал финальный опрос. На вопрос о том, какая платежная функция принесла бы наибольшую пользу их кредитному предложению, самая большая доля респондентов выбрала кредиты, которые выплачиваются мгновенно после принятия решения, в то время как остальные голоса распределились в пользу более надежных схем погашения. Все это ведет в одном направлении: надежное движение денег туда и обратно становится такой же частью предложения, как и само кредитное решение.
Главная мысль, проходящая красной нитью
При всем разнообразии тем, затронутых дискуссионной панелью, все их объединяла одна идея: необходимые кредиторам данные в основном уже существуют, а реальная возможность кроется в том, как ими распорядиться. На протяжении всей сессии спикеры постоянно возвращались к одному и тому же сочетанию факторов: грамотная интерпретация информации, более ранние действия на ее основе и сохранение участия людей по мере того, как автоматизация берет на себя все больше рутинной работы. Именно это, больше чем какой-либо отдельный инструмент, по мнению панелистов, определит следующий этап развития кредитования.
Полная запись содержит гораздо больше деталей, включая практические примеры от участников дискуссии.
👉 Вы можете посмотреть ее здесь.