Для большинства банков самой сложной частью цифровизации никогда не была основная банковская система. Это уровень клиентского опыта: экраны, сценарии и интеграционные работы, которые превращают бэкенд-системы в то, чем может пользоваться человек. На этот уровень уходит основная часть усилий по внедрению, поэтому дорожная карта, утвержденная в январе, может остаться нереализованной в декабре.
Генеративный ИИ в банковской сфере ослабляет это ограничение. Когда работающий, подключенный клиентский сценарий можно создать за часы, а не месяцы, разработка перестает быть самой сложной задачей. Более сложными вопросами становятся то, что именно создавать, в каком порядке и как управлять этим процессом на высокой скорости. Институты, которые учитывают этот сдвиг, получат от ИИ больше выгоды, чем те, которые пытаются запустить старый процесс быстрее.
Более быстрая разработка обнажает более медленные решения
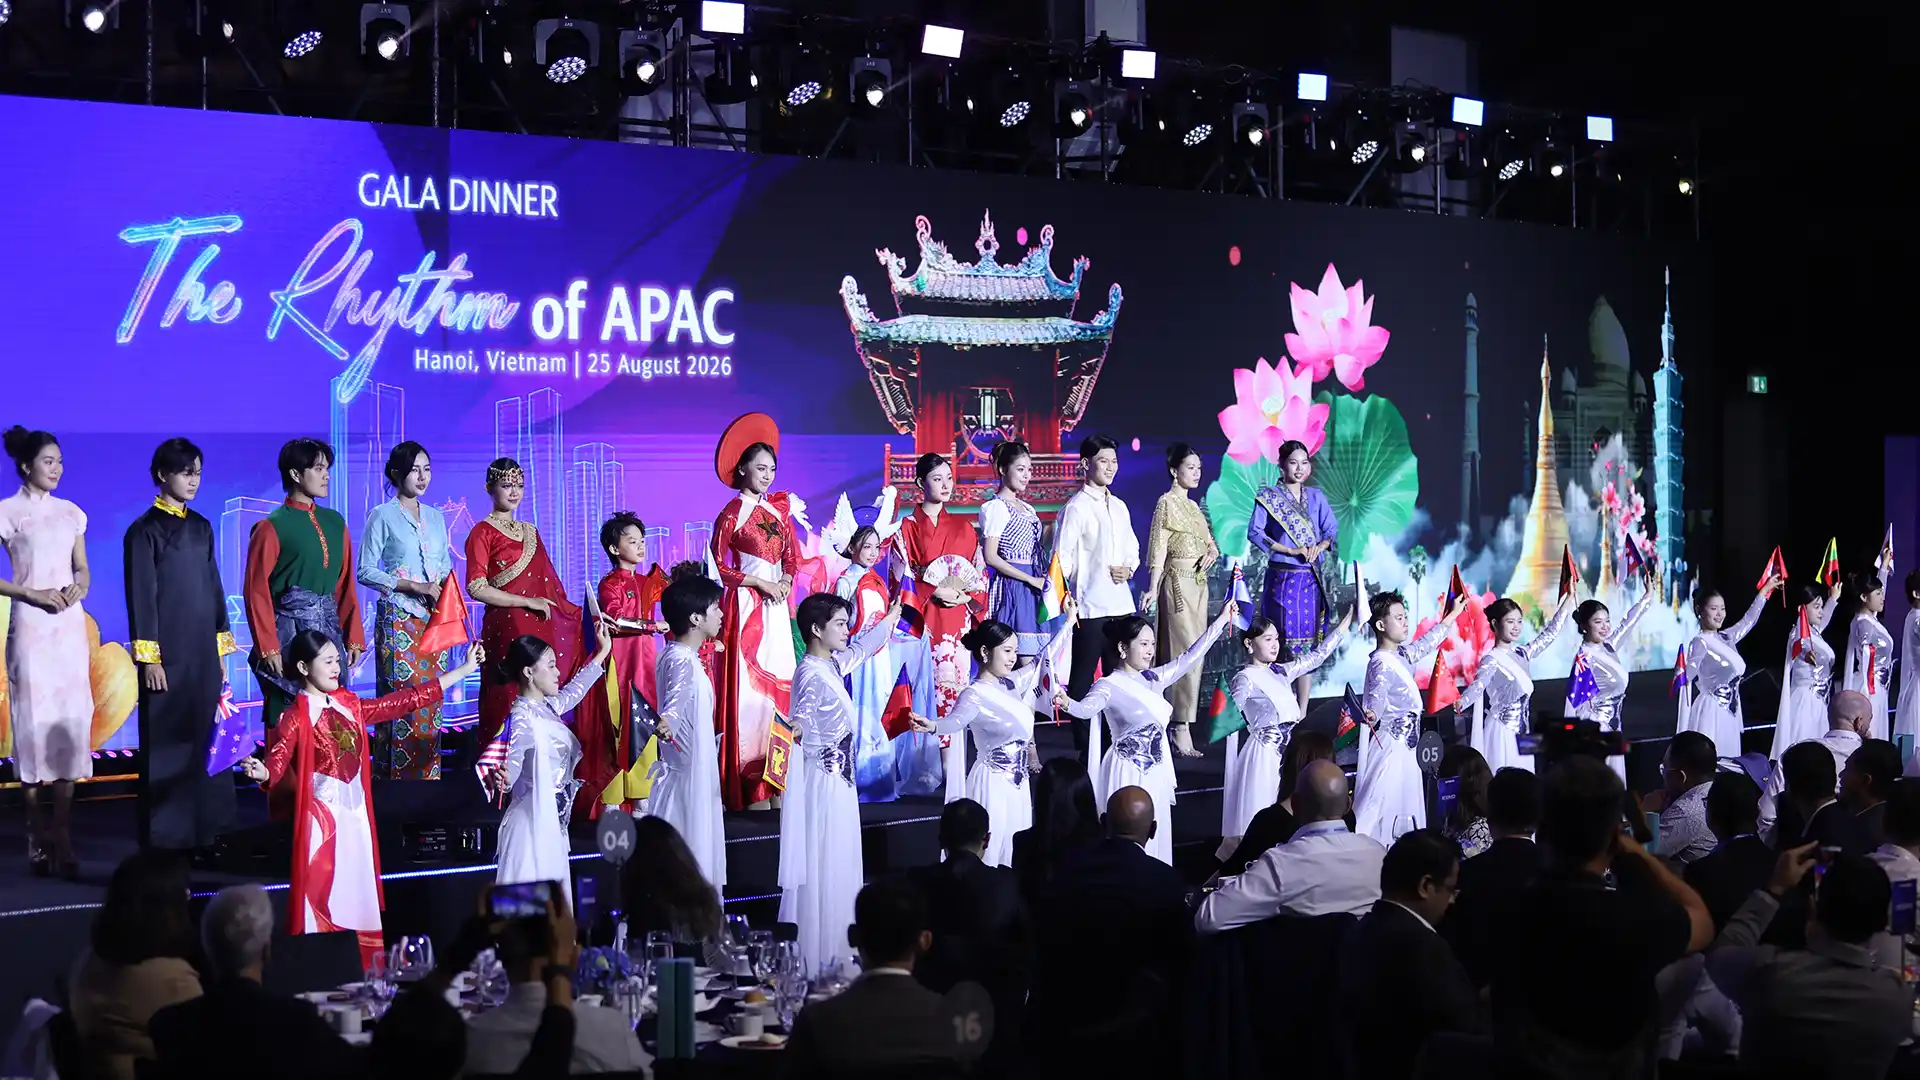
Демонстрация клиентского сценария на недавнем мероприятии Temenos в Ханое показала, как быстро движется процесс разработки. Простое текстовое описание опыта розничного банкинга превратилось в многоэкранное приложение за считанные минуты, подключенное к API базовой банковской системы и адаптированное для мобильных устройств, планшетов и ПК. Одиночный дополнительный запрос добавил арабский язык с версией справа налево и поддержку мультивалютности. Затем код попал в систему контроля версий и через автоматизированное тестирование направился к контролю качества (QA).
Технология — это лишь половина дела. Когда время разработки сокращается, этапы, которые раньше оставались незамеченными в рамках шестимесячного проекта, перемещаются на критический путь: циклы согласования, проверки на соответствие нормативным требованиям, дебаты о приоритетах. Банк, который может создать новый сценарий за день, но которому требуется восемь недель на его согласование, сместил свое узкое место, а не устранил его.
Управление эффективнее внутри разработки, а не после нее
Скорость без контроля — это не то, что одобрит какой-либо комитет по рискам. Более полезным изменением является управление, которое сопровождает работу, а не ждет ее завершения.
В той же демонстрации дизайнер изменил цвет, и система указала на проблему доступности по стандарту WCAG, после чего сразу же предложила исправление. Новые функции учитывали права пользователей, которые банк уже определил. Сгенерированный код хранился в собственном репозитории банка, где разработчики могли проверять его строка за строкой.
Небольшие моменты, но они указывают на другую модель. Проверки происходят непрерывно, люди участвуют там, где важно экспертное мнение, а прослеживаемость обеспечивается с первого дня, а не восстанавливается перед аудитом.
Сложность больше не должна расти вместе с амбициями
Каждый новый сегмент, рынок или партнер традиционно означал еще одну разработку, а с ней — больше тестирования, больше обслуживания и больше технического долга. В Азиатско-Тихоокеанском регионе, где языковое разнообразие и регуляторные различия являются нормой, эти издержки быстро накапливаются.
Когда варианты становятся адаптациями одного общего опыта, а не параллельными разработками, рост перестает увеличивать бремя обслуживания. Это высвобождает ресурсы для работы, которая действительно создает отличительные преимущества.
С чего начинают финансовые институты
Банки, добившиеся первых успехов, обычно разделяют несколько привычек:
- Они делают расстановку приоритетов дисциплиной, сохраняя четкое понимание того, какие клиентские сценарии имеют наибольшее значение, чтобы более быстрое внедрение происходило в нужных местах.
- Они рано вовлекают риски, комплаенс и дизайн в цикл итераций, сокращая циклы принятия решений наряду с циклами разработки.
- Они настаивают на владении процессом, требуя, чтобы сгенерированный ИИ код был прозрачным, доступным для проверки и находился в собственной среде банка.
- Они начинают с одного высокоценного сценария и доказывают работоспособность модели перед ее масштабированием.
Бездействие влечет за собой собственные издержки. Клиенты сравнивают свой банк с лучшими цифровыми интерфейсами в любой отрасли, а более быстро движущиеся конкуренты проводят итерации еженедельно. Разрыв между намерениями и реализацией становится заметным для тех людей, которые имеют наибольшее значение.
Лучшая проблема для решения
Следующий этап цифрового банкинга будет определяться не тем, кто быстрее разрабатывает. Это преимущество становится доступным для всех. Он будет определяться тем, кто может принимать качественные решения, уверенно управлять процессами и сосредоточить мощности на том, что действительно нужно клиентам.
Для цифровых лидеров самый сложный вопрос смещается с «как нам это построить?» на «что нам запустить следующим?». Это гораздо более приятная проблема.
Изучите точку зрения Temenos на Банк будущего и узнайте, как ИИ, интеллектуальная автоматизация и цифровой опыт меняют взаимодействие с клиентами, предоставление услуг и банковские инновации.
Опишите сценарий. Смотрите, как он создается сам.
Банки по всему Азиатско-Тихоокеанскому региону превращают намерения на естественном языке в готовые к использованию цифровые сценарии — за считанные дни, а не месяцы. Узнайте, как это работает, и получите подтверждающие данные.