Банки Латинской Америки продвигаются вперед в реализации своих планов по модернизации банковских ядер (core banking). Несмотря на то, что в течение многих лет они успешно работали на унаследованных системах, сегодня финансовые институты сталкиваются с растущими ожиданиями клиентов и конкурентной средой, требующей большей гибкости, скорости и масштабируемости.
Тем не менее, многим организациям предстоит еще долгий путь.
Согласно исследованиям PCMI и Temenos, 60% систем банковских ядер в регионе по-прежнему зависят от унаследованных технологий, что создает возможности для финтех-компаний и цифровых конкурентов привлекать клиентов с помощью более современных продуктов и опыта. Модернизация перестала быть опцией, но это не означает, что она должна быть разрушительной.
Вопрос, с которым сегодня сталкиваются банки, заключается не в том, стоит ли проводить модернизацию, а в том, как сделать это, управляя рисками, затратами и непрерывностью операций. Существует несколько жизнеспособных путей.
Полная замена ядра: подходит для некоторых, но не для большинства
Полная замена ядра, часто называемая трансформацией full-stack, предлагает привлекательную долгосрочную перспективу. Она может обеспечить более чистую архитектуру, современную инфраструктуру и прочную основу для постоянных инноваций.
Однако такой подход также сопряжен со значительными компромиссами. Полная замена обычно требует высоких первоначальных инвестиций, длительных сроков внедрения и повышенного операционного риска. Поэтому она, как правило, целесообразна только для крупных институтов с сильными техническими командами, значительными финансовыми ресурсами и мощной поддержкой со стороны руководства.
Даже в таких случаях замена ядра в рамках одного цикла трансформации может подвергнуть банки риску сбоев в обслуживании, регуляторным проблемам и внутреннему сопротивлению, особенно когда унаследованные системы глубоко интегрированы в бизнес-процессы.
Поэтапная модернизация: более осмотрительная альтернатива
Вместо того чтобы заменять все сразу, многие банки переходят к поэтапной модернизации — подходу, который фокусируется на развитии ядра поэтапно с течением времени.
Институты начинают с приоритизации критически важных возможностей, таких как онбординг, платежи или продукты по счетам с большим объемом транзакций. Эти области модернизируются в первую очередь, что позволяет предоставлять видимые улучшения без ущерба для повседневных операций.
Такой поэтапный подход помогает снизить риски внедрения, сохранить непрерывность операций и продемонстрировать измеримые успехи с самого начала. В результате поэтапная модернизация стала наиболее часто выбираемым путем для средних и малых банков, стремящихся сбалансировать инновации и стабильность.
Модульная модернизация: разделение для получения контроля
В то время как поэтапная модернизация фокусируется на том, когда происходят изменения, модульная модернизация фокусируется на том, что именно меняется и как архитектура обеспечивает эту трансформацию.
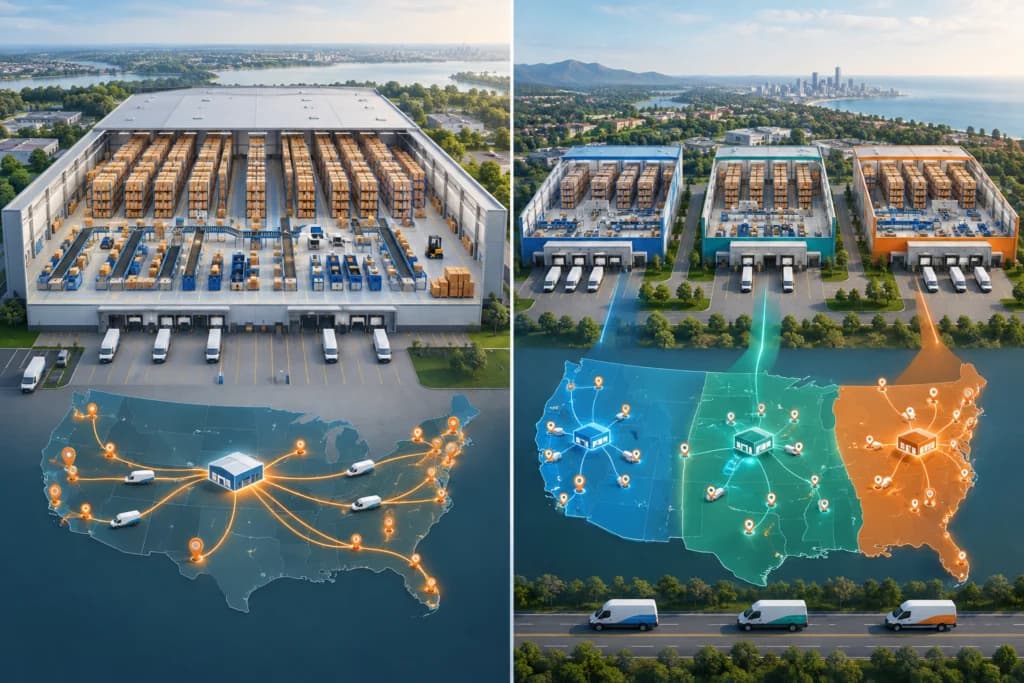
Модульная модернизация основана на компонентно-ориентированной архитектуре, позволяющей банкам независимо модернизировать конкретные части ядра. Вместо замены всей системы институты могут отделить специфические функции, такие как платежи, цифровой онбординг или инструменты самообслуживания, модернизируя их в своем собственном темпе.
Этот подход особенно подходит для средних институтов, работающих в условиях более жестких бюджетных ограничений и доступности талантов. Приоритизируя модули с наибольшим влиянием, банки могут быстрее получать результаты, укреплять внутреннее доверие и, при необходимости, продлевать срок службы существующих систем.
Что еще более важно, модульная модернизация позволяет сосуществовать унаследованным и современным платформам. Такая гибкость снижает операционные сбои и одновременно создает четкий путь к архитектуре, готовой к облачным технологиям и будущим вызовам.
Слой API (wraparound): промежуточный путь
Некоторые банки используют промежуточную стратегию, известную как API wraparound, которая заключается в наложении современных интерфейсов поверх существующих ядерных систем.
Интеграция на основе API открывает возможности для новых цифровых каналов и омниканального опыта без необходимости немедленной замены базового ядра. Хотя это не заменяет модернизацию в долгосрочной перспективе, такой подход может ускорить вывод продуктов на рынок (time-to-market), снизить часть рисков и поддержать постепенный переход к модульной архитектуре.
Во многих случаях API wraparound становится частью более широкой гибридной стратегии, соединяющей текущие ограничения с будущими возможностями.
Демонстрация результатов без прерывания операций
Одной из наиболее очевидных закономерностей среди успешных инициатив по модернизации в регионе является фокус на видимых пилотных проектах в областях с высоким влиянием. Начиная с наиболее болезненных операционных точек, особенно тех, где выгоды для клиента наиболее заметны, банки могут подтвердить прогресс внутри компании, прежде чем брать на себя более значительные инвестиции.
Такие метрики, как внедрение цифровых функций, стоимость транзакции, доступность систем, time-to-market и удовлетворенность клиентов (NPS), помогают количественно оценить возврат инвестиций (ROI) на ранних этапах и направлять принятие решений на протяжении всего пути. Данные интервью показывают, что хорошо выполненные программы модернизации обычно окупают инвестиции в течение 2,5–4 лет после внедрения, согласно исследованию Temenos Value Benchmark.
Выбор реалистичного пути для движения вперед
Не существует единой модели для модернизации банковского ядра. Каждому институту необходимо оценить конкурентное давление, внутреннюю технологическую зрелость, аппетит к риску, регуляторные требования и свои стратегические цели роста.
Тем не менее, самые успешные банки разделяют общее мышление: они рассматривают модернизацию не как технологический проект, а как поэтапную трансформацию бизнеса. Будь то полная замена, модульная эволюция или гибридные модели на основе API, цель остается прежней: построить гибкую архитектуру, которая позволяет внедрять инновации, не ставя под угрозу операционную устойчивость.
Потому что в текущих условиях откладывание модернизации не устраняет риск.
Оно лишь отсрочивает его.