Выступая на сцене Money20/20 USA на этой неделе, директор по продукту Airtm Арши Сингх заявила, что финансовая инфраструктура работает лучше всего, когда клиентам не нужно о ней думать. «Если мы ожидаем, что наш пользователь будет разбираться в инфраструктуре стейблкоинов, значит, мы выполняем свою работу неправильно», — отметила она.
Спикеры из Robinhood, Citi Treasury and Trade Solutions, Solana Foundation и других компаний развивали эту мысль на протяжении всего мероприятия, которое собрало в Лас-Вегасе более 11 000 лидеров индустрии платежей, финтеха и бизнеса. Клиентам нужен доступ к полезным финансовым продуктам без необходимости понимать лежащую в их основе инфраструктуру или управлять ею. Это может означать использование кошелька со стейблкоинами внутри привычного приложения, установку четких лимитов на то, что может купить ИИ-агент, или доступ к финансовым услугам вне часов работы банков.
Чтобы сделать такие продукты простыми в использовании, предприятия и финтех-компании должны применять правильную инфраструктуру «под капотом». Три тренда на Money20/20 показали, как это выглядит на практике.
Следующие 100 миллионов пользователей стейблкоинов могут никогда не скачать криптокошелек
Внедрение стейблкоинов может не зависеть от попыток убедить потребителей загрузить криптопродукт. Вместо этого компании встраивают кошельки для стейблкоинов в мобильные приложения, веб-сайты и другие продукты, которыми люди уже пользуются. В большинстве случаев пользователям не придется разбираться в скрытой инфраструктуре.
Амира Валлиани, руководитель направления развития платежей в Solana Foundation, описала две зарождающиеся модели: специализированные криптокошельки, предоставляющие пользователям доступ к широкому спектру активов, и «скрытые» или белые (white-label) кошельки, встроенные в другой продукт. Такие скрытые кошельки могут поддерживать выплаты в стейблкоинах, например, не требуя от пользователя опыта взаимодействия исключительно с криптовалютным брендом.
«Я не знаю ни одной отдельной функции, которая привлекла бы 100 миллионов пользователей, — сказала Валлиани. — Но я уверена, что нас ждет появление нескольких ключевых интеграций, которые привлекут следующие 100 миллионов пользователей».
Производитель мобильных устройств, например, может добавить международные денежные переводы в приложение кошелька, уже доступное на его телефонах, вместо того чтобы просить клиентов устанавливать отдельное финансовое приложение. Это поможет сделать существующий продукт более полезным, повысить вовлеченность и добавить финансовые возможности, не превращаясь в традиционный банк.
Поскольку функциональность кошельков со стейблкоинами все глубже интегрируется в существующую финансовую экосистему, потребители все больше ассоциируют этот опыт с используемым приложением, а не с инфраструктурой за ним. «Я думаю, что криптовалюта просто растворяется на заднем плане, — говорит Нитеш Нат, основатель и генеральный директор DFlow. — [Кошелек и приложение] становятся одним целым».
Компаниясти, которые упрощают лежащую в основе сложность, могут получить преимущество. Клиенты хотят иметь возможность быстро зарегистрироваться, мгновенно получить доступ к средствам и совершать транзакции, не изучая криптографический сленг. Встраивая эти возможности в привычные продукты, финтех-компании могут привлекать новых пользователей, не требуя от них установки отдельного криптопродукта и даже знания о том, что здесь задействован кошелек со стейблкоинами.
Круглосуточные деньги создают новые финансовые продукты
Круглосуточные расчеты со стейблкоинами позволяют финтех-компаниям и финансовым институтам создавать кредитные, инвестиционные, казначейские продукты и продукты для получения дохода, которые реагируют на спрос в реальном времени, в том числе за пределами традиционных банковских часов.
Подразделение Citi Treasury and Trade Solutions поделилось своим видением того, как помогать институциональным клиентам финансировать деятельность на рынках с разными рабочими календарями. Райан Ругг, глобальный руководитель направления цифровых активов в Citi Treasury and Trade Solutions, рассказала о брокере-дилере, который хотел купить акции американских компаний во время Китайского Нового года, когда банки в Сингапуре были закрыты на праздники. Традиционно этой компании пришлось бы прогнозировать свои потребности и отправлять деньги в США заранее. С токенизированными депозитами она смогла перевести средства именно тогда, когда они потребовались.
Круглосуточные платежные шлюзы также могут поддерживать новые модели кредитования. Компания Valinor Digital использовала стейблкоины для создания механизма финансирования, который позволяет бизнесу на рынках предсказаний получать доступ к капиталу в режиме реального времени, включая ночные часы и выходные.
«Экономика не закрывается одновременно с банками», — заявила соучредитель и директор по бренду Valinor Digital Лили Ярборо. Этот механизм предоставил заемщикам доступ к капиталу при возникновении спроса, одновременно предоставив кредиторам возможность, которую было бы сложно реализовать по традиционному банковскому расписанию.
Потребительские финтех-компании используют ту же инфраструктуру по-разному. Robinhood использовала рынки ончейн-кредитования, чтобы позволить клиентам зарабатывать потенциально более высокую доходность на свои стейблкоины по сравнению с традиционными продуктами для хранения наличных. Airtm использует стейблкоины, чтобы помочь цифровым специалистам за пределами США и Европы получать заработок от компаний с этих рынков, а затем направлять эти средства на местные счета для сбережений, трат и выводов.
Такое движение денег в режиме 24/7 может снизить необходимость прогнозировать и заранее пополнять счета, согласовывать финансирование со спросом в реальном времени и сделать финансовые услуги доступными в большее число часов и на большем количестве рынков. Это помогает финансовым продуктам работать по графику бизнеса и людей, которым они служат.
Агентские платежи требуют машиночитаемого намерения потребителя
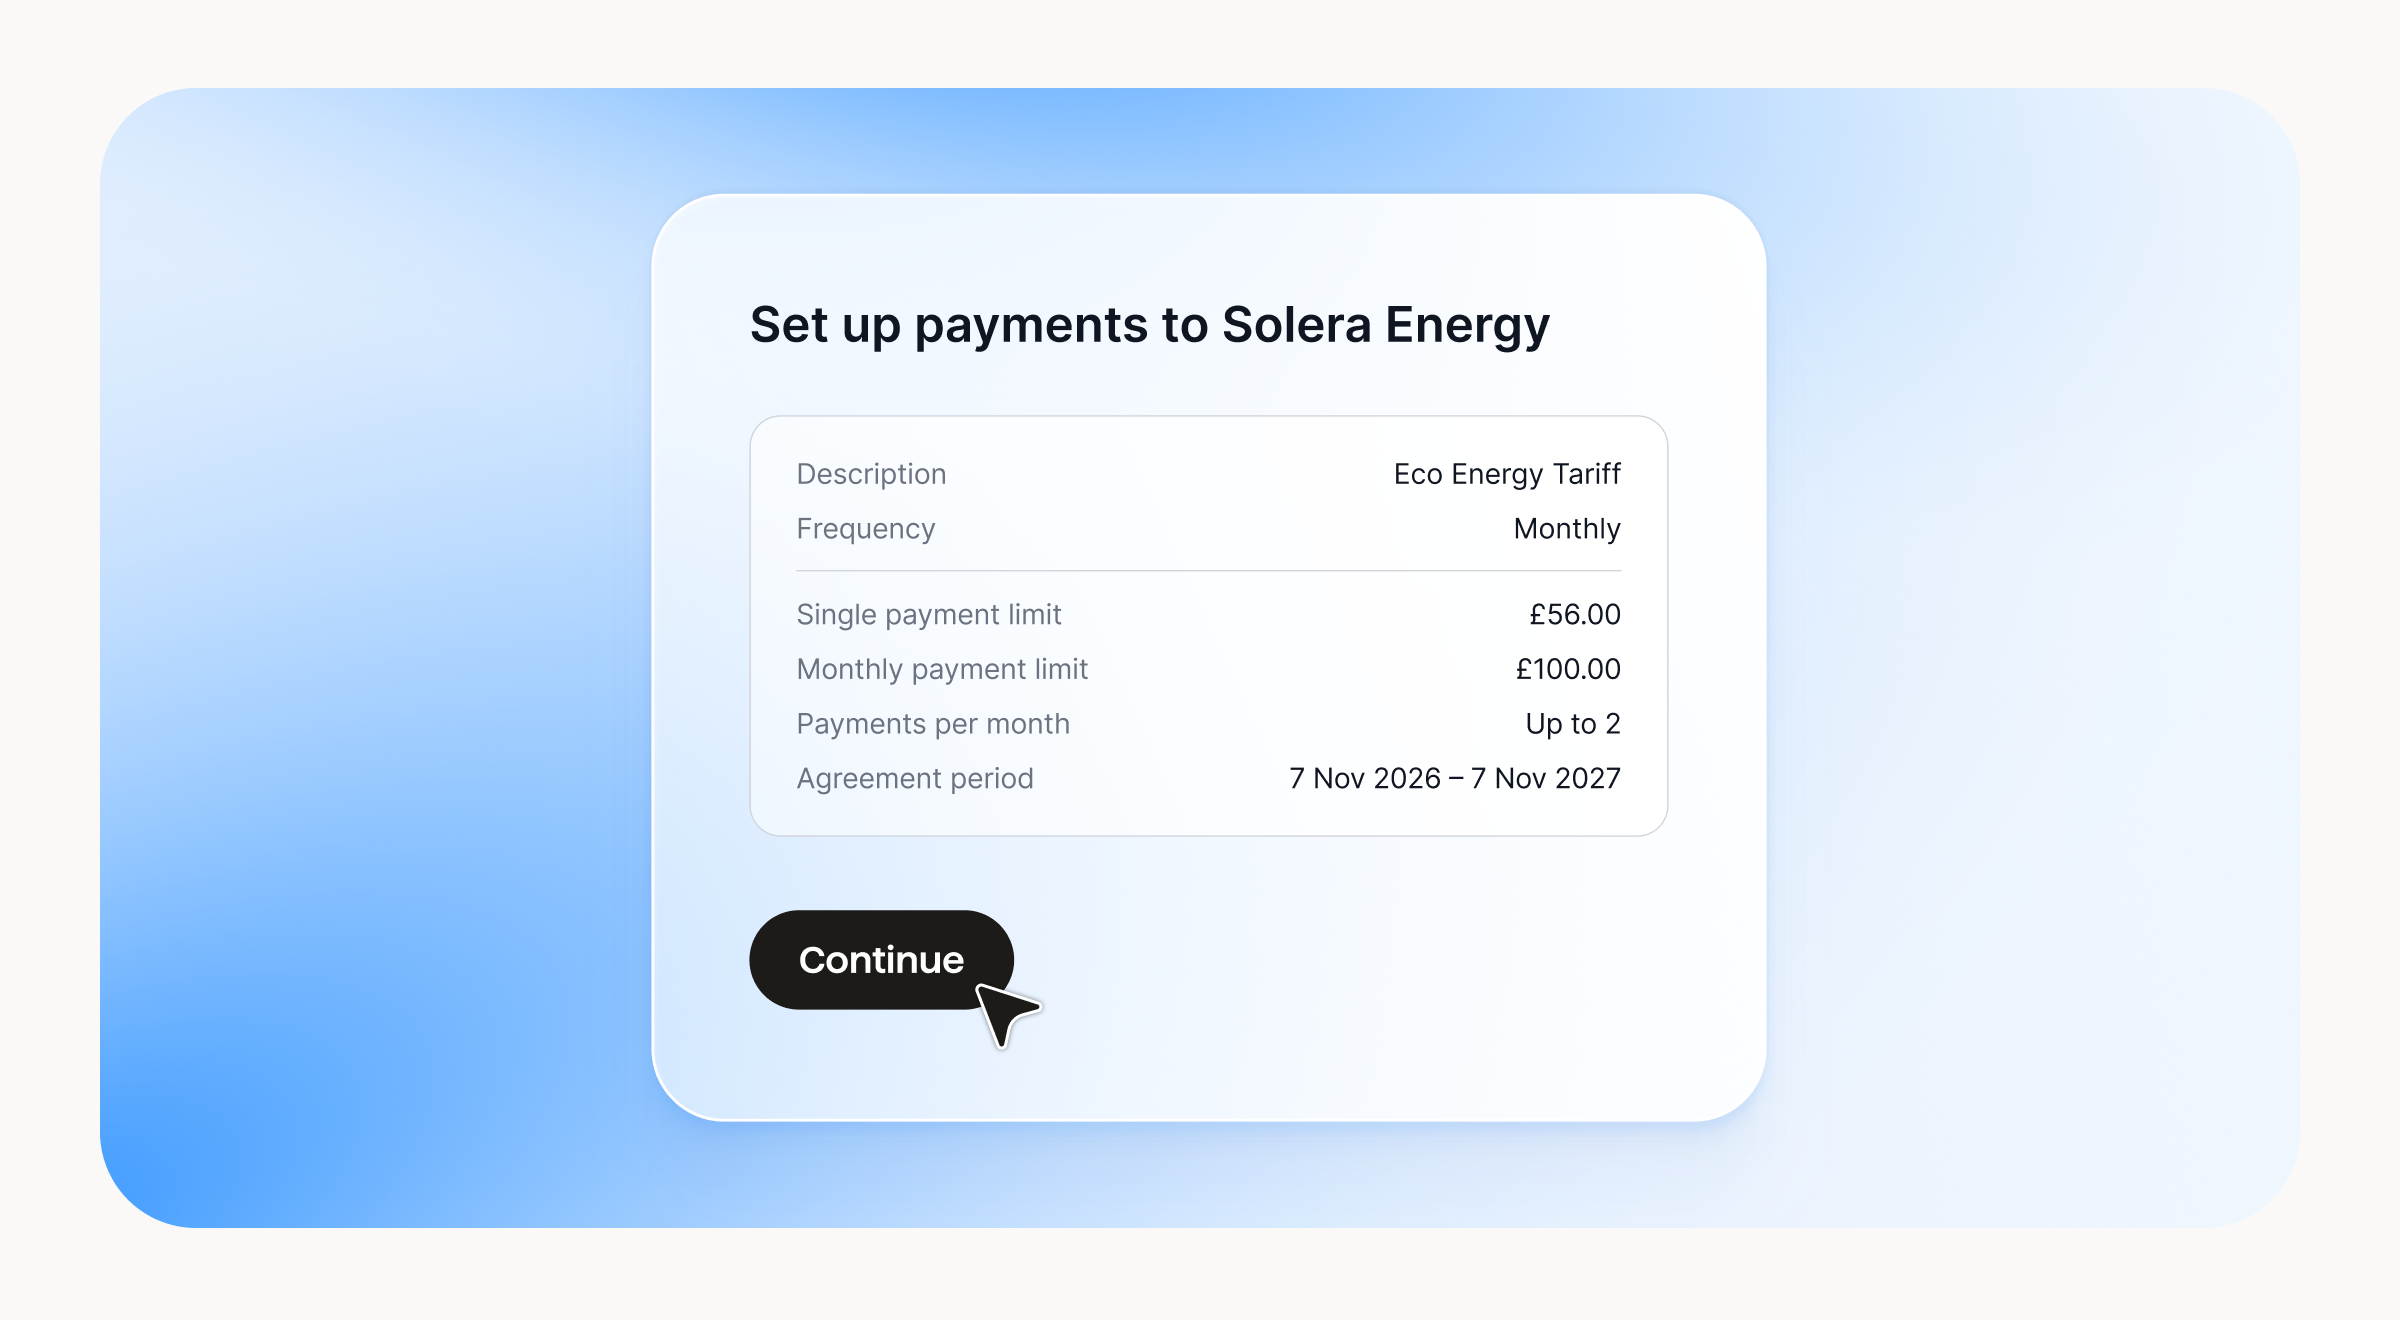
Платежные учетные данные могут подтверждать, что агент имеет доступ к средствам потребителя, но они не могут показать, на покупку чего именно потребитель дал агенту разрешение. Компаниям необходима структурированная запись инструкций потребителя: что именно агент может купить, сколько он может потратить и когда истекает срок действия разрешения.
Однако инструкции на естественном языке оставляют пространство для интерпретаций. Например, потребитель может запросить дешевые наушники, которые прибудут быстро. Агенту все равно придется самостоятельно определять понятия «дешево», «быстро» и даже «наушники». Агент может сделать вполне разумный вывод на основе истории трат клиента и все равно совершить покупку, которую клиент не планировал.
Вместо того чтобы заставлять потребителей самостоятельно управлять механикой платежей, платежные провайдеры встраивают эти ограничения прямо в транзакцию. Ширли Чжоу, руководитель продукта Link в Stripe, описала процесс, при котором агент отправляет запрос на расходование средств с указанием суммы, продавца и цели предполагаемой покупки. Покупатель может одобрить запрос до того, как агент завершит покупку, а информация из запроса на трату также используется в моделях обнаружения мошенничества. Кошелек Link для агентов также предлагает бесплатную защиту покупок, когда агент использует Link для совершения соответствующей требованиям покупки от имени пользователя. Для подходящих под критерии транзакций Link покрываются случаи случайного повреждения, утери вещей, снижения цен после покупки, возврата без комиссий и гарантии возврата товара.
Другие финансовые компании разрабатывают способы передачи намерений потребителя в рамках агентских транзакций. Например, American Express описала модель, в которой эмитент получает инструкции по покупке от клиента на более раннем этапе жизненного цикла транзакции и может устанавливать ограничения на основе запроса клиента. Разрешения на выполнение более длительных задач также должны оставаться видимыми, настраиваемыми и отзывными. Покупатель может авторизовать несколько покупок в рамках заданного бюджета, попросить агента отслеживать снижение цены на товар или разрешить ему действовать до определенной даты.
Финансовая инфраструктура для таких агентских платежей в основном остается за кадром, в то время как потребитель сохраняет контроль над ключевыми решениями.
Как Stripe может помочь
Клиенты все чаще хотят видеть продукты, которые помогают им эффективнее распоряжаться своими деньгами. Создание такого опыта требует объединения традиционных платежных систем и сетей стейблкоинов, сохранения предпочтений клиентов в агентских каналах и поддержания доверия по мере того, как ИИ берет на себя все больше обязанностей, связанных с личными финансами.
Stripe объединяет эти возможности в едином стеке. Компании могут внедрять кошельки, выпускать карты, проводить платежи и перемещать средства между фиатными деньгами и стейблкоинами, не подвергая пользователей воздействию скрытой сложности.
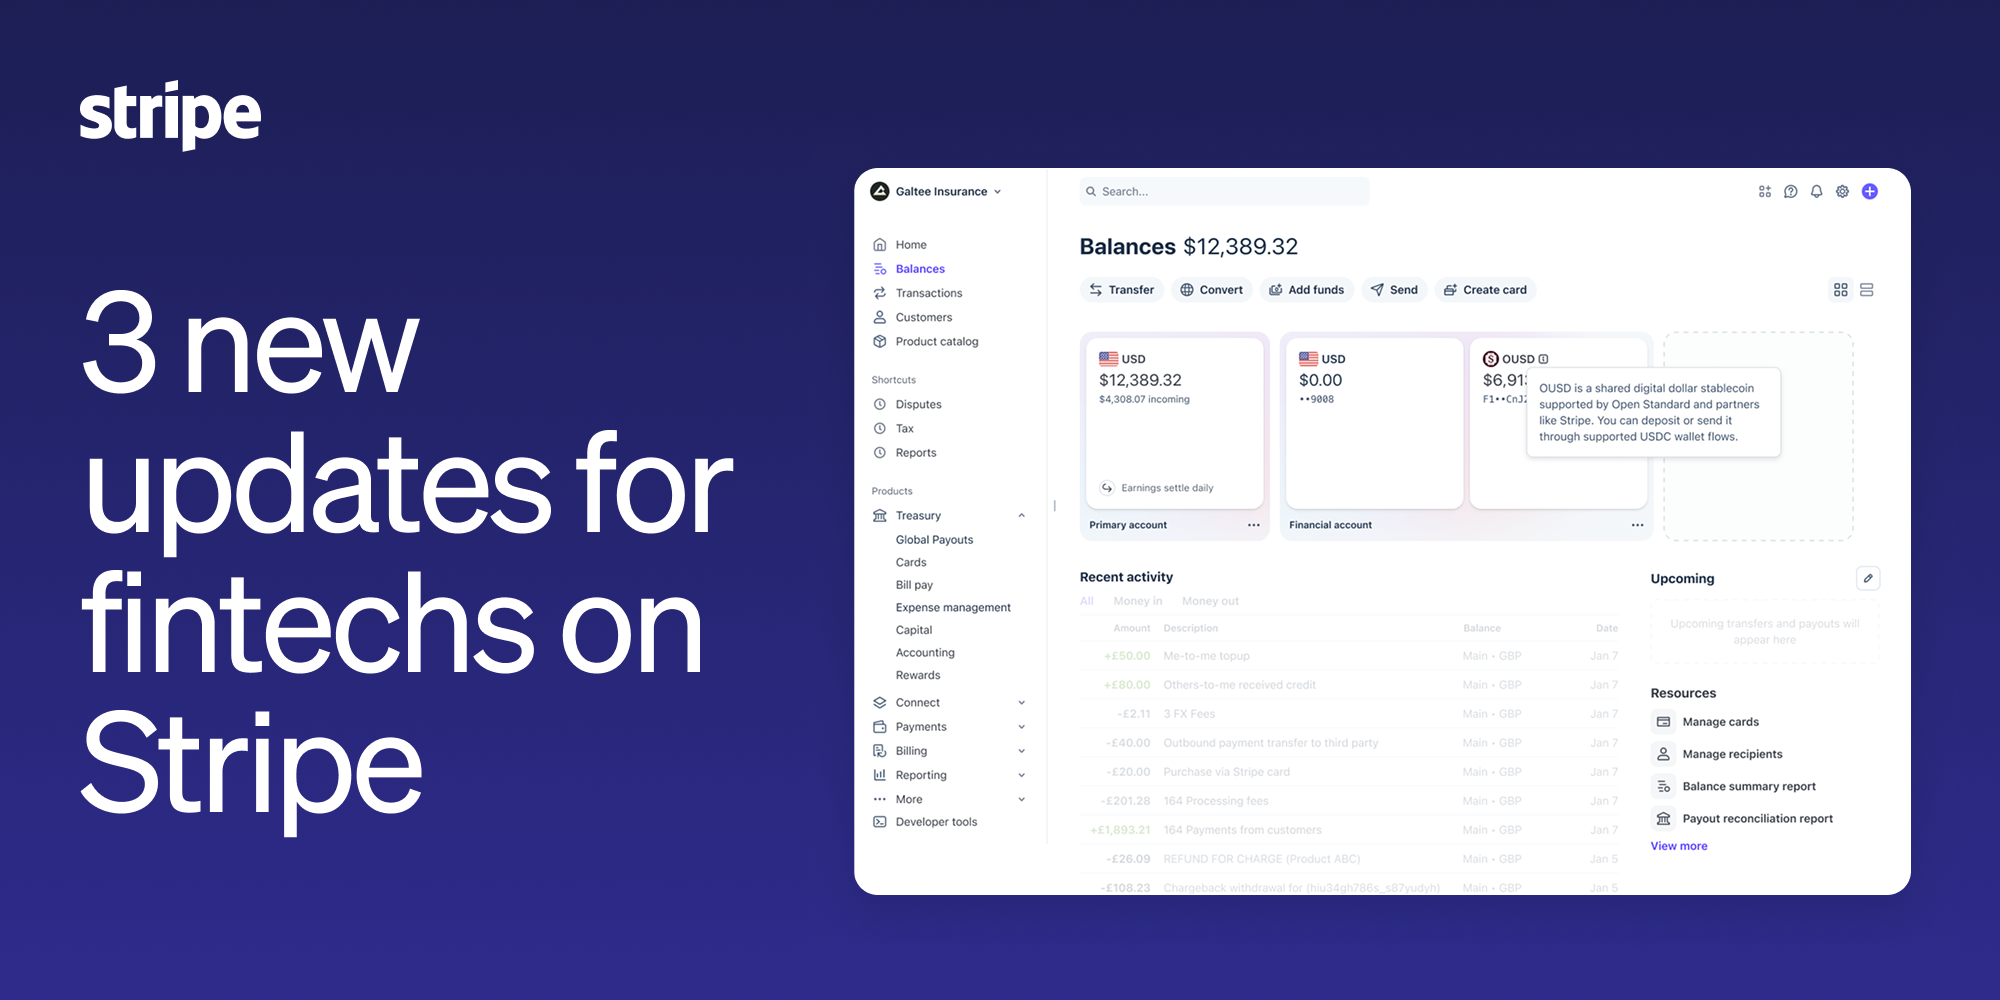
Stripe также поддерживает OUSD — недавно запущенный стейблкоин от Open Standard для глобального перемещения денег и расчетов между платежными сетями. Имея в обращении более $800 million, OUSD позволяет компаниям получать, удерживать, отправлять и тратить средства с помощью Stripe Treasury; создавать глобальные карточные программы и управлять ими с помощью Stripe Issuing; а также производить выплаты получателям по всему миру с помощью Stripe Global Payouts.
Решение Stripe для агентской коммерции также может помочь компаниям сделать платежи доступными для агентов, сохранив при этом нюансы, которые они оттачивали годами, такие как авторизация, контроль мошенничества и брендированное оформление заказа.
Чтобы узнать, как Stripe может поддержать вашу стратегию в области стейблкоинов или агентской коммерции, свяжитесь с нами.