Европейский банковский сектор одновременно подвергается воздействию множества факторов. Консолидация повышает планку конкуренции, государственные цифровые деньги становятся реальностью, а историческая передача богатства приводит к появлению поколения инвесторов с иными приоритетами, ожиданиями и способами взаимодействия с финансовыми институтами.
Чтобы извлечь выгоду из этих изменений, банкам потребуются технологические основы, которые позволят им быстро реагировать на перемены, поддерживать потребности отдельных рынков и внедрять новые возможности без добавления излишней сложности.
Прогрессивная модернизация: адаптивность становится преимуществом
Банковская консолидация не сходит с заголовков европейских СМИ, и цифры подтверждают это направление: с 2020 года количество кредитных организаций в еврозоне сократилось на 17%.[1] Этот тренд отражает более широкую трансформацию, поскольку банки стремятся к рентабельности капитала, превышающей его стоимость, а также к сокращению расходов и поиску способов конкуренции с необанками.
Но масштаб сам по себе не гарантирует успеха. По мере усиления конкуренции и регуляторного контроля банкам любого размера необходимо меняться быстрее, чем когда-либо прежде, включая более быстрый запуск продуктов, более эффективное внедрение новых технологий и использование рыночных возможностей. Для этого требуются перспективные технологии, поддерживающие непрерывные изменения, а не длительные циклы трансформации. Тем не менее, исследования показывают, что почти половина (48%) европейских банков считают ограничения своих текущих технологий главным барьером для инноваций.[2]
Для тех, кто определяет, как лучше двигаться вперед, прогрессивная модернизация предлагает практический путь. Вместо того чтобы рассматривать трансформацию как единую масштабную программу, банки переходят к поэтапной модернизации с использованием компонуемых решений, отдавая приоритет возможностям, которые приносят наибольшую немедленную бизнес-ценность, постепенно снижая ограничения устаревших систем. Это позволяет им быстрее видеть отдачу за счет проектов с более короткими сроками окупаемости, сохраняя при этом контроль над рисками, затратами и культурными изменениями.
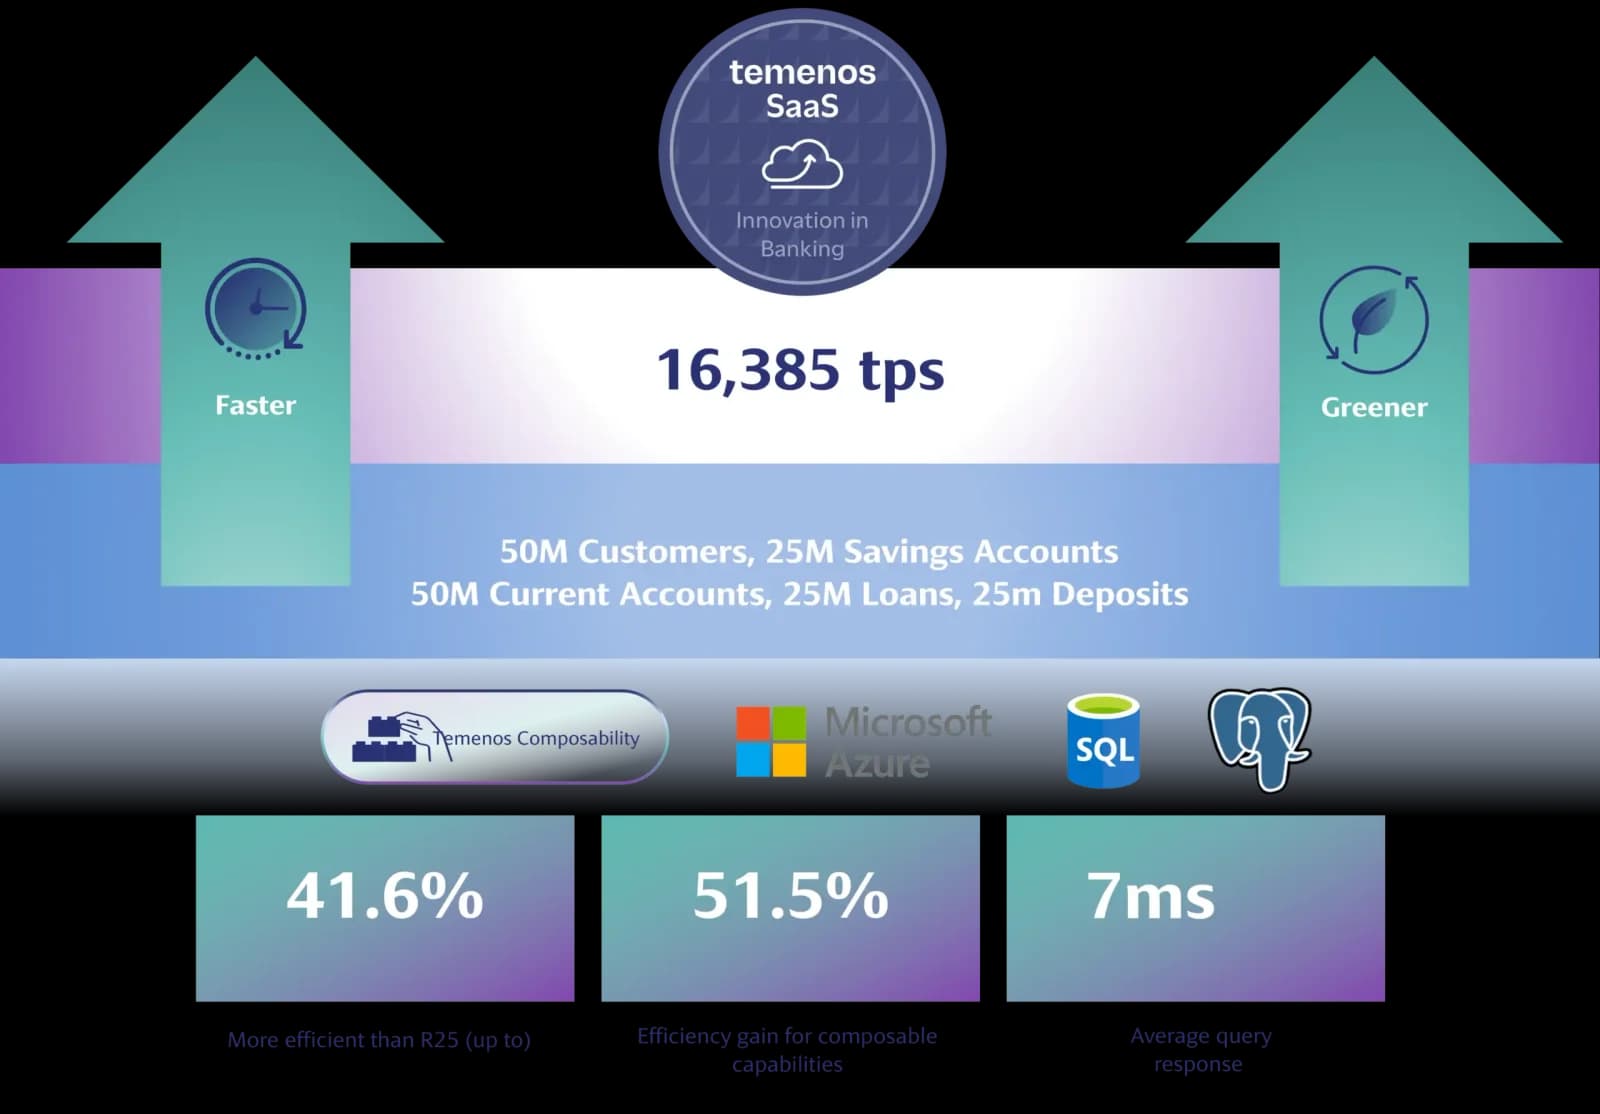
Облачные платформы и SaaS-решения могут сыграть жизненно важную роль в этом подходе. Снижая операционную нагрузку по управлению технологиями, они помогают банкам направлять больше ресурсов на повышение ценности для клиентов, инновации и рост. Этот сдвиг особенно значим, если учесть, что в мире более 70% расходов на банковские технологии уходит на поддержание текущей деятельности, а не на инновации.[3]
Аргументы в пользу прогрессивной модернизации становятся все весомее по мере того, как цикл банковских изменений сокращается с пяти-десятилетнего горизонта трансформации до двух-трехлетнего конкурентного окна. В частности, для малых и средних банков это дает возможность более эффективно конкурировать в условиях быстрых перемен, используя свое уникальное торговое предложение, без необходимости соответствовать масштабам более крупных игроков. Модернизируясь постепенно, банки могут стать более гибкими уже сегодня, создавая при этом долгосрочный потенциал для реагирования на следующую волну рыночных и технологических изменений.
Цифровой евро: переосмысление денег для цифровой эпохи
Цифровые деньги становятся все более актуальным фактором в европейских платежах. Проект цифрового евро, наряду с регуляторными изменениями, такими как обновленные правила мгновенных платежей и более широкие усилия по модернизации платежной инфраструктуры Европы, отражают более масштабный сдвиг в сторону более быстрых цифровых форм обмена ценностями. Эти события приближают цифровые валюты центральных банков (CBDC), токенизированные депозиты и другие формы цифровых денег к основной банковской стратегии.
Цифровой евро — это не просто европейская, а самая значимая на сегодняшний день инициатива CBDC в мире, которая дает четкое представление о возможностях, инфраструктуре и операционных моделях, которые могут потребоваться банкам по мере распространения цифровых денег. Это затронет около 3600 банков в 21 стране еврозоны. Поскольку пилотный проект с участием 36 поставщиков платежных услуг должен начаться во второй половине 2027 года,[4] готовность будет включать подготовку к требованиям, охватывающим интеграцию, управление ликвидностью, предотвращение мошенничества, конфиденциальность, офлайн-платежи и последовательное предоставление услуг по всей еврозоне (узнайте больше о подготовке к цифровому евро).
Но более широкий вопрос заключается в том, как сегодняшние инвестиции могут поддержать следующий этап цифрового обмена ценностями.
Будущие платежные экосистемы должны будут соединять деньги центрального банка, депозиты коммерческих банков, токенизированные депозиты и другие формы цифровых ценностей, сохраняя при этом соответствие требованиям, ликвидность и единообразный клиентский опыт. Взаимодействие будет иметь решающее значение для этого сдвига, помогая банкам подготовиться не только к отдельным инициативам, таким как цифровой евро, но и к более связанному ландшафту традиционных и токенизированных, многоканальных и мультисетевых платежей (see an article on preparing for a multi-on-chain currency future).
Цифровой опыт для следующего поколения состоятельных клиентов Европы
Будущее управления капиталом в Европе будет формироваться как изменением ожиданий клиентов, так и передачей активов. По мере того как разворачивается одна из крупнейших межпоколенческих передач богатства в истории, появляется новое поколение владельцев капитала. По оценкам, к 2048 году объем передачи богатства в Европе составит около 20 триллионов долларов.[5]
Но дело не только в демографии. Опрос состоятельных и богатых клиентов в Европе, проведенный в 2026 году, выявил растущий спрос на поддержку со стороны консультантов в более широком спектре финансовых и жизненных решений. Клиенты также отметили, что более своевременные советы, большая прозрачность и глубокая персонализация — это области, в которых ИИ мог бы улучшить качество консультационных услуг.[6] Это критический фактор, учитывая, что 81% наследников планируют сменить компанию по управлению капиталом в течение 1-2 лет после получения наследства.[7]
Соответствие этим ожиданиям потребует цифрового опыта, но не отношений исключительно в цифровом формате. Клиенты все чаще ценят самообслуживание для рутинных нужд, продолжая при этом обращаться к человеческому опыту для принятия решений, требующих суждения и уверенности. Обеспечение такого сочетания будет зависеть от объединения данных по продуктам и каналам, чтобы обеспечить более плавную адаптацию, консолидированное представление портфеля, персонализированную аналитику и более проактивное взаимодействие.
Это также потребует гибкости для удовлетворения различных потребностей клиентов и моделей обслуживания. McKinsey обнаружила, что состоятельные инвесторы склонны склоняться к простым, цифровым и прозрачным по стоимости решениям, в то время как клиенты с высоким уровнем собственного капитала обычно ожидают индивидуальных предложений и частого взаимодействия как через цифровые, так и через личные каналы.[8]
Возможность для банков заключается в том, чтобы захватить большую долю передаваемого богатства, углубить существующие отношения с клиентами и более эффективно обслуживать различные сегменты состоятельных клиентов, не жертвуя при этом персонализированным подходом.
Более адаптивный подход к банковскому делу
Хотя эти тенденции различны, они указывают на один и тот же стратегический приоритет: способность постоянно адаптироваться.
Прогрессивная модернизация может повысить способность банков к непрерывным изменениям. Готовность к цифровым деньгам позволит им подготовиться к более дешевому и эффективному обмену ценностями. Гибридные, основанные на данных инструменты управления капиталом помогут им обслуживать следующее поколение клиентов, не теряя при этом человеческого опыта, от которого зависит доверие.
Это лишь три из факторов, формирующих европейский банковский сектор, но каждый из них требует надежной и гибкой технологической основы, способной развиваться вместе с рынками, нормативными требованиями и ожиданиями клиентов.
В следующей главе развития банковского дела в Европе адаптивность будет не просто поддерживать трансформацию. Она станет источником конкурентного преимущества.
[1] ЕЦБ
[2] Разрыв в банковских ожиданиях: Глобальное издание для потребителей, Celent, 2026
[3] Тест эффективности Temenos
[4] https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260714~8cd07d9d45.en.html
[5] Всемирный отчет о благосостоянии Capgemini, 2026
[7] Всемирный отчет о благосостоянии Capgemini, 2026
[8]