Каждая онлайн-транзакция проходит через серию автоматических проверок, прежде чем платеж будет проведен. Одной из самых влиятельных проверок является оценка мошенничества (fraud score) — числовой рейтинг, который прогнозирует, является ли транзакция законной или подозрительной. Ошибетесь — и вы потеряете доход из-за ложных отказов или подвергнете свой бизнес риску возвратных платежей (чарджбэков). Понимание того, как эти оценки влияют на результаты обработки платежей, — это первый шаг к повышению эффективности оформления заказов.
В этой статье мы разберем, что такое оценки мошенничества, как они влияют на уровень одобрения при оформлении заказа и что можно сделать, чтобы обеспечить беспрепятственное прохождение законных транзакций, не открывая при этом путь мошенникам.
Основные выводы: Оценки мошенничества при оплате и одобрение транзакций
- Оценка мошенничества — это числовое значение в реальном времени, которое оценивает уровень риска каждой транзакции при оформлении заказа.
- Слишком жесткие пороги оценки мошенничества приводят к ложным отказам, что напрямую снижает уровень одобрения и лишает вас дохода.
- Модели машинного обучения превосходят статические правила, адаптируясь к новым схемам мошенничества и со временем сокращая количество ложноположительных результатов.
- Rapyd Protect использует ИИ-моделирование и настраиваемый механизм правил, чтобы помочь продавцам сократить количество возвратных платежей, сохраняя при этом высокий уровень одобрения транзакций.
- Передача эмитентам более полных данных о транзакциях повышает точность авторизации и помогает восстановить платежи, которые в противном случае были бы отклонены.
Что такое оценка мошенничества при обработке платежей?
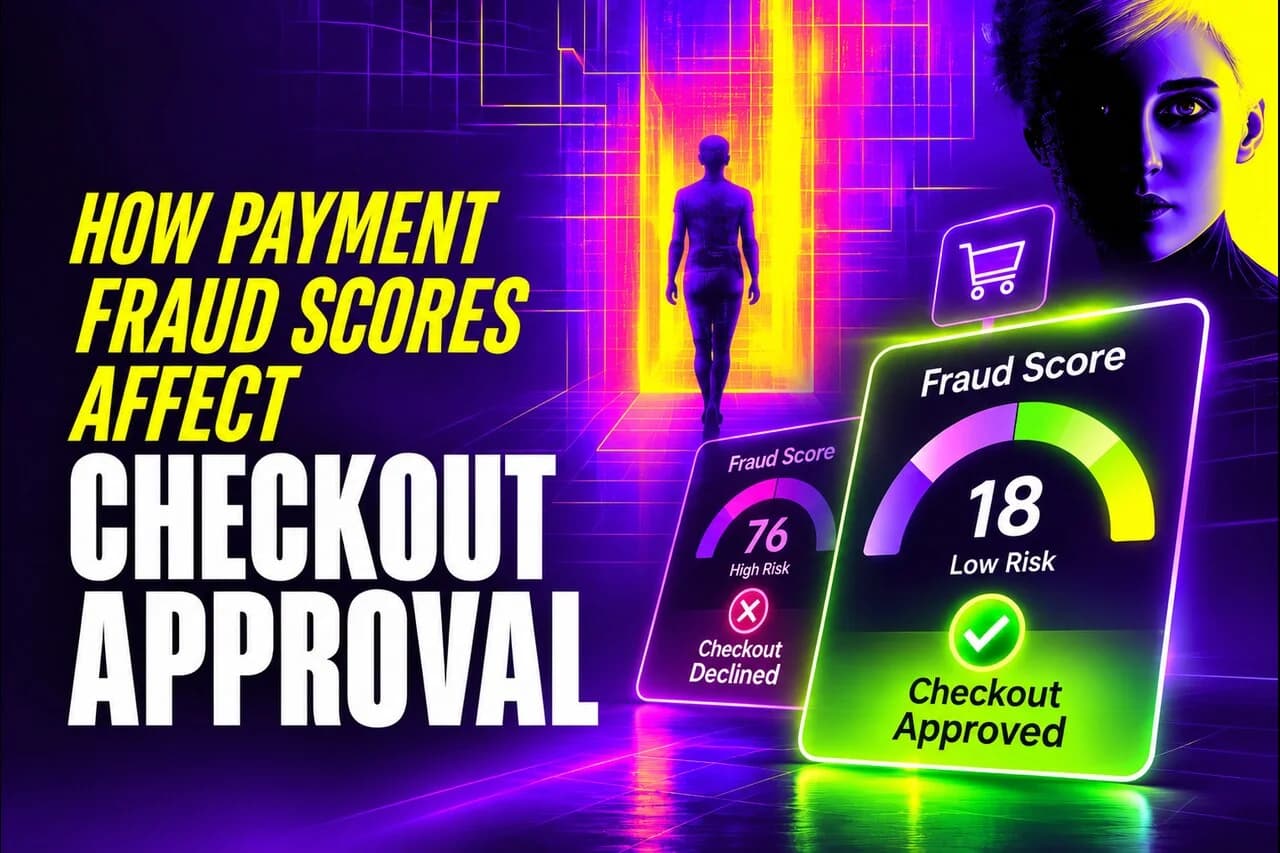
Оценка мошенничества — это числовое значение, обычно по шкале от 0 до 100 или от 0 до 1000, которое система оценки рисков присваивает каждой транзакции в режиме реального времени. Более низкие баллы свидетельствуют о том, что транзакция является законной. Более высокие баллы указывают на повышенную вероятность мошенничества.
Система оценки анализирует десятки сигналов одновременно: цифровые отпечатки устройств, местоположение клиента, суммы транзакций, скорость покупок и исторические модели расходов. Все эти данные поступают в модель, которая выдает одно число, предоставляя вашей платежной системе четкую основу для принятия дальнейших действий.
На основе этой оценки ваша система предпринимает одно из трех действий. Транзакции с низким баллом одобряются автоматически. Транзакции со средним баллом могут потребовать дополнительной аутентификации, например, проверки 3D Secure. А транзакции, превышающие ваш порог риска, отклоняются или помечаются для проверки на предмет мошенничества.
Как оценки мошенничества напрямую влияют на уровень одобрения при оформлении заказа?
Ваши пороги оценки мошенничества действуют как привратники при оформлении заказа. Установите их слишком низко — и вы заблокируете законных клиентов. Установите их слишком высоко — и мошенничество просочится сквозь фильтры.
Ложные отказы, когда законная покупка отклоняется из-за того, что оценка мошенничества превысила ваш порог, являются одной из самых дорогостоящих проблем в электронной коммерции. В 2024 году глобальные убытки от мошенничества с платежами достигли 48,2 млрд долларов, но доход, упущенный из-за ложных отказов, часто превышает реальные убытки от мошенничества.
Каждый ложный отказ означает потерю продажи, разочарованного клиента и высокую вероятность того, что покупатель больше не вернется. Ваш уровень одобрения падает, а вместе с ним и пожизненная ценность клиента (LTV). Для компаний, обрабатывающих платежи на нескольких рынках, последствия быстро накапливаются.
Почему статические правила борьбы с мошенничеством вредят уровню одобрения
Традиционные фильтры мошенничества, основанные на правилах, работают по фиксированным условиям. Например: отклонять любую транзакцию на сумму свыше определенной из конкретной страны. Такие правила легко настроить, но им не хватает контекста.
Клиент, путешествующий за границей, делающий крупный заказ в подарок или использующий новое устройство, может легко спровоцировать срабатывание статического правила. Результатом станет ложный отказ по абсолютно законной покупке. Статические правила также не развиваются вместе с меняющейся тактикой мошенников, а это означает, что со временем они становятся менее эффективными, продолжая при этом блокировать добросовестных клиентов.
Ограничения систем, основанных на правилах, включают негибкость при изменении схем мошенничества, высокий уровень ложноположительных результатов, которые разочаровывают законных покупателей, и неспособность учитывать несколько сигналов риска одновременно. Именно поэтому многие глобальные компании электронной коммерции переходят к моделям оценки на основе ИИ, которые адаптируются динамически.
Как машинное обучение повышает точность оценки мошенничества
Модели машинного обучения анализируют миллионы транзакций, чтобы выявить закономерности, которые пропускают статические правила. Они оценивают поведенческие сигналы, такие как скорость набора текста, модели навигации и состояние устройства, наряду с традиционными данными, такими как местоположение и история транзакций.
Главное преимущество — адаптивность. По мере изменения тактики мошенников модель обучается на новых данных и перекалибрует свою оценку. Это означает меньше ложноположительных результатов с течением времени и более точные решения по рискам в момент оформления заказа.
Rapyd использует инфраструктуру на базе ИИ в своей глобальной платежной сети, чтобы помочь продавцам достичь уровня авторизации до 97%. Такая эффективность достигается за счет сочетания оценки в реальном времени с интеллектуальной логикой повторных попыток и обогащением транзакций, что в совокупности позволяет восстановить доход, который в противном случае был бы потерян из-за ненужных отказов.
Какие данные используются для оценки мошенничества?
Оценка мошенничества хороша лишь настолько, насколько хороши данные, лежащие в ее основе. Современные системы оценки используют широкий спектр входных данных для создания полной картины риска для каждой транзакции.
К общим входным данным относятся сумма и валюта транзакции, цифровой отпечаток устройства клиента, IP-адрес и геолокация, совпадение адреса выставления счета и адреса доставки, история покупок и репутация домена электронной почты. Чем шире и богаче набор данных, тем точнее оценка.
Передача эмитентам карт дополнительных сигналов доверия, таких как история покупок клиента или проверенные данные об устройстве, может еще больше повысить точность авторизации эквайером. Когда эмитенты получают лучший контекст о транзакции, они с большей вероятностью одобрят ее с первой попытки.
Как сократить количество ложных отказов, не увеличивая риск мошенничества
Сокращение количества ложных отказов начинается с отказа от универсального подхода к управлению рисками. Вот практические шаги, которые помогут вам защитить доход, удерживая мошенничество под контролем.
Используйте динамические пороги
Вместо применения единого порога риска ко всем транзакциям используйте многоуровневые ответы. Одобряйте транзакции с низким уровнем риска мгновенно. Направляйте транзакции со средним баллом на аутентификацию 3D Secure вместо того, чтобы сразу отклонять их. Оставляйте жесткие отказы только для действий с самым высоким уровнем риска.
Обогащайте данные о транзакциях
Отправляйте как можно больше контекстных данных с каждым запросом на авторизацию. Такие детали, как идентификатор устройства, возраст учетной записи клиента и история заказов, дают эмитентам более четкий сигнал, что приводит к меньшему количеству ненужных отклонений.
Регулярно отслеживайте и корректируйте
Схемы мошенничества постоянно меняются. Регулярно пересматривайте соответствие оценок и результатов. Если диапазон оценок, который раньше был безопасным, начинает приводить к возвратным платежам, перекалибруйте его. Если диапазон, который вызывал отказы, не показывает мошенничества, смягчите порог.
Используйте провайдера со встроенным управлением мошенничеством
Rapyd Protect встроено непосредственно в платежный стек Rapyd и охватывает банковские карты и локальные методы оплаты на более чем 190 рынках. Оно объединяет моделирование на основе ИИ, механизм создания правил методом перетаскивания (drag-and-drop), контроль скорости транзакций и рабочие процессы для ручной проверки — и все это без необходимости дополнительной интеграции. Это обеспечивает защиту в режиме реального времени, которая адаптируется к вашему профилю риска и региональным требованиям.
Роль вашего поставщика платежных услуг в уровне одобрения транзакций
Выбор поставщика платежных услуг напрямую влияет на уровень одобрения ваших транзакций. Поставщики с локальными лицензиями на эквайринг могут обрабатывать транзакции ближе к эмитенту, что снижает вероятность отказов при трансграничных платежах.
Поставщик, предлагающий как услуги платежного шлюза, так и интегрированное управление мошенничеством, предоставляет вам единое представление данных о рисках. Такая консолидация означает более быстрые и обоснованные решения в момент авторизации.
Rapyd обладает прямыми лицензиями на эквайринг Visa и Mastercard в Великобритании, Европе, Латинской Америке, Гонконге, Израиле и Сингапуре. В сочетании с сотнями локальных методов оплаты и встроенными средствами контроля мошенничества это помогает компаниям одобрять больше легитимных транзакций, сохраняя при этом строгий уровень предотвращения мошенничества.
Заключение: более умный скоринг мошенничества означает больше дохода
Скоринговые баллы по мошенничеству — это не просто инструмент безопасности. Это рычаг для увеличения дохода. Когда ваша модель скоринга точна, а пороговые значения хорошо откалиброваны, вы одобряете больше легитимных транзакций, сокращаете количество чарджбэков и обеспечиваете процесс оформления заказа, который заставляет клиентов возвращаться снова.
Ключ к успеху — инвестиции в адаптивный скоринг мошенничества на базе ИИ, обогащение данных о транзакциях и сотрудничество с платежным провайдером, который предоставляет инструменты для тонкой настройки вашей стратегии рисков. Rapyd Protect помогает вам сделать именно это благодаря управлению мошенничеством в режиме реального времени, встроенному в глобальную платежную сеть, охватывающую более 190 рынков.
Часто задаваемые вопросы о скоринге мошенничества при оплате и одобрении транзакций
Какой балл по мошенничеству считается хорошим для одобрения транзакции?
Универсального «хорошего» балла не существует, поскольку пороговые значения зависят от вашей отрасли, склонности к риску и профиля клиента. Большинство компаний устанавливают пороговые значения одобрения, которые позволяют автоматически пропускать транзакции с низким баллом и направлять транзакции со средним баллом на дополнительную проверку. Rapyd Protect позволяет настраивать эти пороговые значения в соответствии с вашими конкретными потребностями.
Может ли скоринг мошенничества заблокировать легитимного клиента?
Да. Это называется ложным отказом, и это происходит, когда легитимная транзакция получает балл выше вашего порога риска. Распространенные причины включают покупки клиентов с нового устройства, из незнакомого места или совершение необычно крупной покупки. Rapyd помогает сократить количество ложных отказов с помощью скоринга на базе ИИ, который учитывает поведенческий контекст наряду с традиционными точками данных.
Как часто мне следует обновлять правила скоринга мошенничества?
Регулярно пересматривайте свои правила и пороговые значения, желательно ежемесячно или всякий раз, когда вы замечаете изменения в уровне одобрения или количестве чарджбэков. Модели машинного обучения обновляются постоянно, но ручные правила и пороговые значения требуют активного управления. Механизм создания правил в Rapyd Protect позволяет легко корректировать конфигурацию по мере изменения условий.
В чем разница между баллом по мошенничеству и кредитным рейтингом?
Балл по мошенничеству оценивает риск отдельной транзакции в режиме реального времени. Кредитный рейтинг, напротив, измеряет долгосрочную способность человека погашать долг на основе его финансовой истории. Оба используют данные для создания числового рейтинга, но они служат совершенно разным целям в жизненном цикле платежа.
Улучшает ли использование 3D Secure уровень одобрения транзакций?
Да, при стратегическом применении. 3D Secure добавляет этап проверки, который может переложить ответственность за мошенничество на эмитента, что делает эмитентов более склонными к одобрению транзакции. Rapyd интегрирует 3D Secure в свои платежные потоки, поэтому вы можете применять его выборочно к транзакциям со средним уровнем риска, защищая доход без создания лишних препятствий для покупателей с низким уровнем риска.