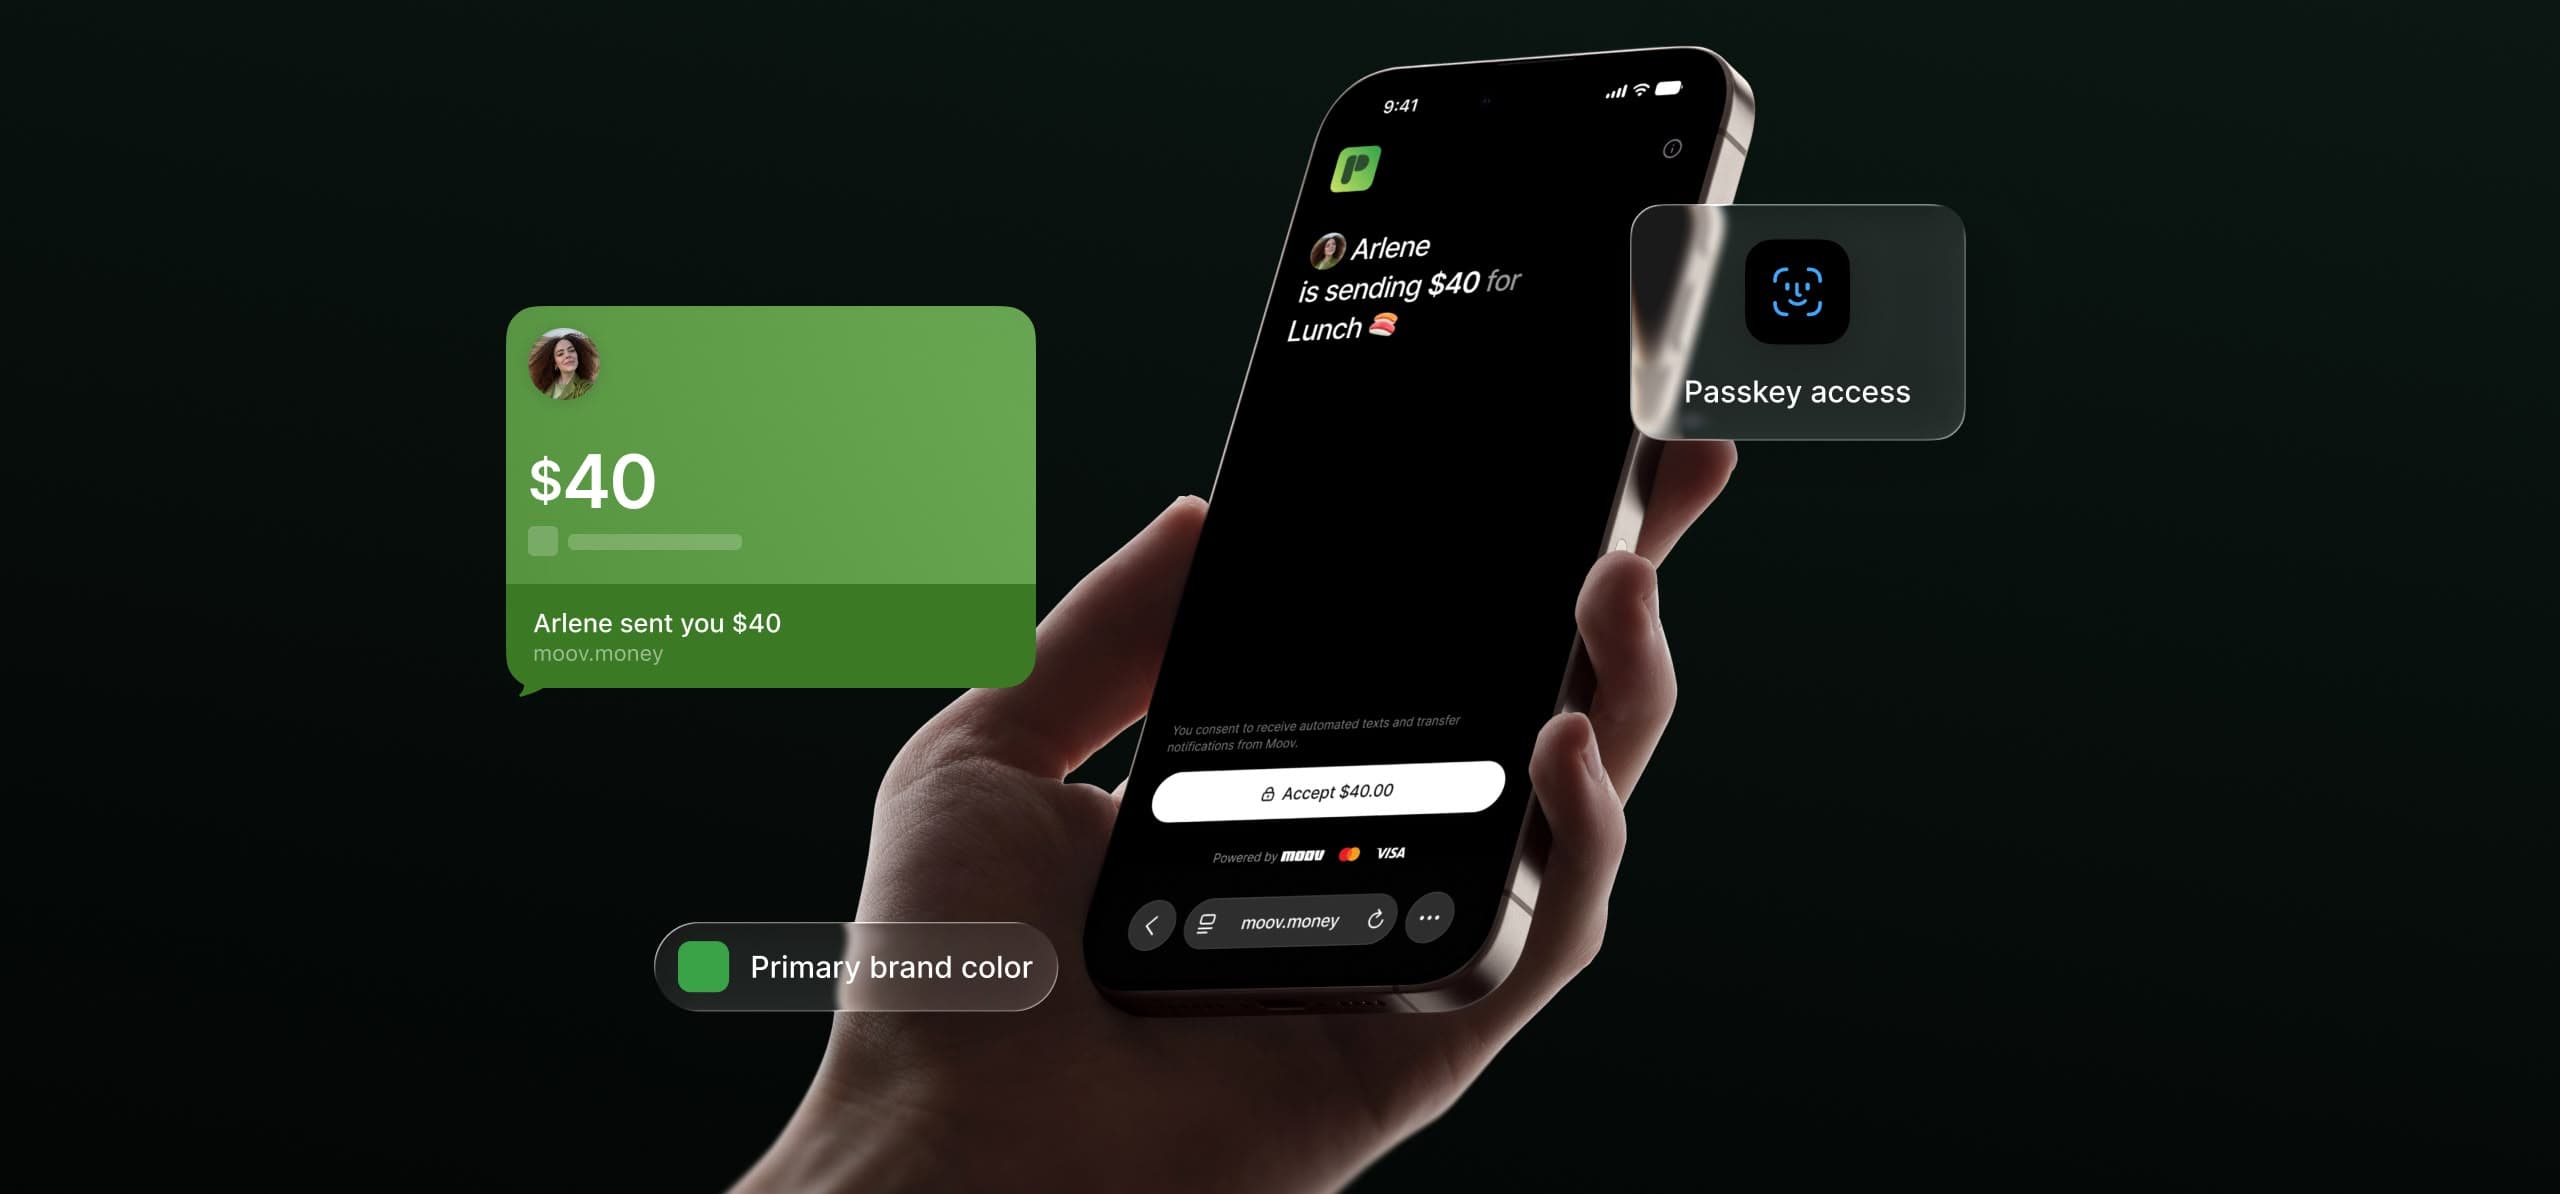
Недавно мы запустили Moov Money. Затем два человека, чье мнение я уважаю, посмотрели на него и увидели две разные вещи.
Крис Ригони увидел историю охвата. Рон Шевилин увидел историю привлечения депозитов.
Затем Крис пошел дальше и описал три продукта, которые банки и кредитные союзы могли бы построить на этой инфраструктуре.
Один из самых захватывающих моментов для фаундера — видеть, как люди, которыми ты восхищаешься, берут то, что ты создал, и находят возможности, о которых вы еще даже не говорили. В этом и заключается прелесть создания чего-то нового в мире.
И это отражает то, во что мы в Moov верим с самого начала: нам не нужен еще один разрозненный платежный продукт. Нам нужно сделать так, чтобы уже имеющиеся работали вместе.
P2P слишком долго играл в оборону
Годами банки и кредитные союзы рассматривали одноранговые (P2P) платежи как функцию, которую необходимо предложить, потому что этого ждут клиенты. Речь идет об удобстве, вовлеченности и удержании людей внутри банковского приложения.
В этом нет ничего плохого. Но это довольно ограниченный взгляд на то, на что способен P2P.
Что, если перестать воспринимать P2P исключительно как способ отправки денег для клиентов и начать рассматривать его как способ получения ими оплаты?
Вот тут-то возможности становятся намного шире.
Получить оплату — не то же самое, что получить возврат долга
Большинство людей используют P2P, чтобы разделить счет в ресторане, вернуть кому-то деньги за билеты или отправить ребенку 20 долларов. Это удобно. Но это вряд ли изменит то, в каком банке они обслуживаются.
А теперь представьте специалиста по уходу за домашними животными, которому платят пять раз за выходные. Консультанта, принимающего шесть клиентов в день. Фрилансера-дизайнера, ведущего три проекта одновременно.
Для них P2P — это не способ вернуть кому-то долг. Это то, как они зарабатывают.
Рон Шевилин называет таких людей бизумерами (bizumers). Они отчасти потребители, отчасти владельцы бизнеса. Согласно данным MBO Partners, почти 75 миллионов американцев получали доход самостоятельно в 2026 году — от эпизодических подработок до полноценного бизнеса. А исследование Cornerstone Advisors показало, что среди работников сферы гиг-экономики и подрабатывающих граждан, принимавших цифровые платежи, 77% пользовались PayPal, 47% — Cash App, 29% — Venmo и 26% — Zelle.
Рон утверждает, что P2P может стать стратегией привлечения депозитов для банков и кредитных союзов. Он прав. Но я считаю, что депозиты — это лишь начало.
Допустим, фрилансер зарабатывает 2000 долларов в месяц и получает оплату через стороннее приложение. Часть этих денег переводится на его расчетный счет. Часть остается в приложении. Часть тратится прямо оттуда.
Его банк видит расчетный счет. Платежное приложение видит растущий бизнес.
И это платежное приложение имеет больше шансов предложить фрилансеру то, что ему понадобится в следующий раз.
И это проблема для финансовых институтов.
Охват — это то, что делает остальное возможным
Крис посмотрел на Moov Money под другим углом в своей первой статье: кого обходят стороной, когда P2P работает только между людьми в рамках одной сети?
Это более масштабный вопрос, чем может показаться.
Согласно данным Федеральной корпорации по страхованию вкладов США (FDIC), 6% взрослых американцев не имеют банковского счета. Среди темнокожих граждан этот показатель возрастает до 13%, а среди латиноамериканцев — до 12%.
Это немало людей. И они не должны быть на втором плане, когда мы создаем финансовые продукты.
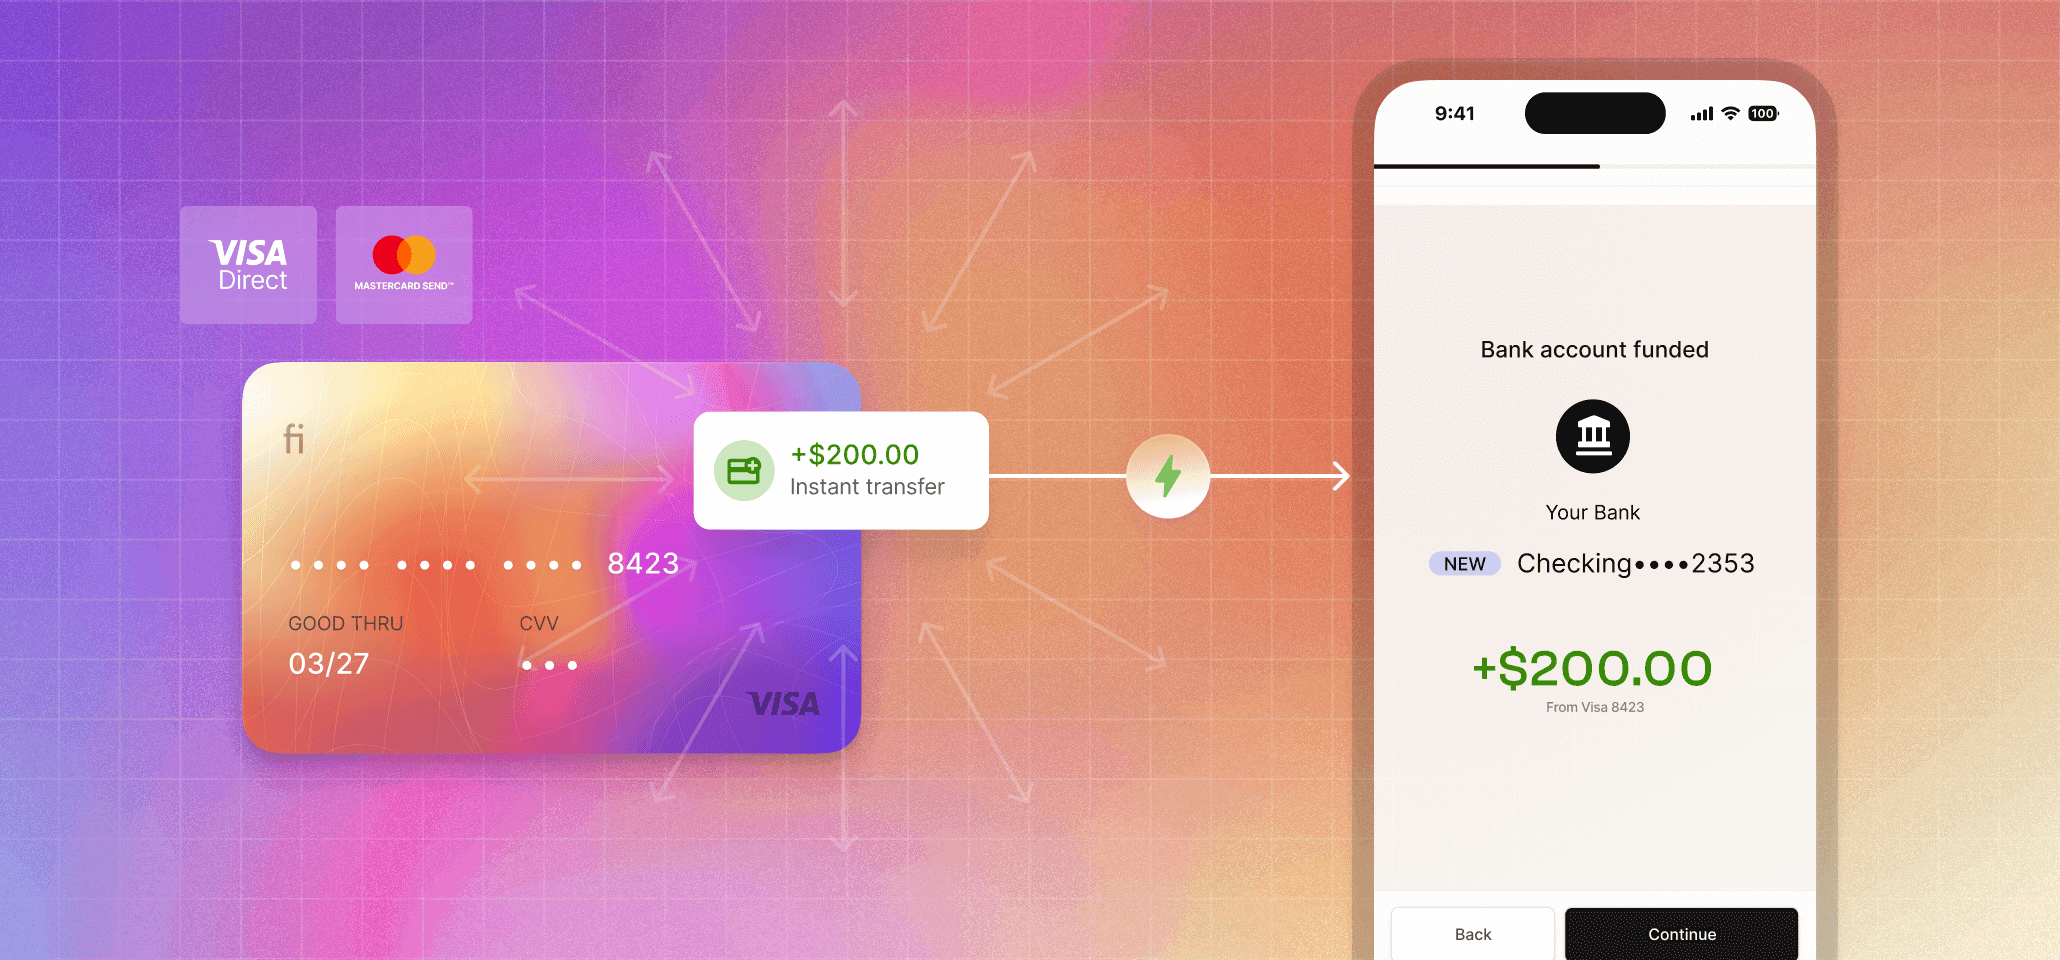
Отчасти именно поэтому мы создали Moov Money на базе дебетовых карт, которые люди уже носят с собой, включая подходящие предоплаченные карты. Мы хотели избавиться от требования, чтобы оба участника использовали одно приложение или принадлежали к одной P2P-сети.
Это не значит, что каждая предоплаченная карта может принимать платежи. Программа карт должна поддерживать переводы на карту (push-to-card) через платежные сети. Но это открывает возможности, которые основанные на счетах P2P-сети предложить могут не всегда.
Для того, кто делит счет в ресторане, это просто удобно. Для того, кто полагается на предоплаченную карту для получения дохода, это может означать доступ к новому способу оплаты, которого у него раньше не было.
А для того, кто принимает платежи от клиентов весь день, охват становится еще важнее. Вы не можете просить каждого клиента скачивать приложение или присоединяться к сети только ради того, чтобы заплатить вам.
Охват важен, потому что получение денег не должно зависеть от того, к каким финансовым продуктам у человека есть доступ.
Но охват — это первый этап.
Клиент сам не замечает, в какой момент он становится бизнесом
В своей последней статье Крис описывает три продукта, которые финансовые институты могли бы создать на этой инфраструктуре:
- Мгновенное пополнение счета: упрощение пополнения нового счета.
- Выплаты через маркетплейсы: предоставление платформам способа выплаты средств продавцам и другим получателям.
- Выплаты зарплат и гонораров внештатным сотрудникам: более быстрое получение заработка работниками.
Это хорошие идеи. И они указывают на нечто большее.
Представьте человека, который начинает выгуливать собак соседей по выходным.
Сначала это 50 долларов тут и 75 долларов там. Спустя несколько месяцев он зарабатывает по 2000 долларов в месяц. Теперь ему нужно выставлять счета, принимать карты и отслеживать платежи.
Он ведет бизнес, называет он это так или нет.
Но его банк по-прежнему видит потребительский расчетный счет.
Мы создали раздельные продукты для потребителей, малого бизнеса и крупных компаний. Отдельные инструменты для приема платежей, перевода денег и управления балансами.
Отчасти такое разделение имеет смысл. У разных клиентов разные потребности, риски и регуляторные требования.
Но клиент не должен разбираться в нашей инфраструктуре только для того, чтобы получить свои деньги. И клиент не должен «перерастать» свой банк просто потому, что его подработка превращается в бизнес.
Один клиент. Меняющиеся потребности.
Их финансовые отношения должны расти вместе с ними.
Мы намеренно создали Moov именно таким
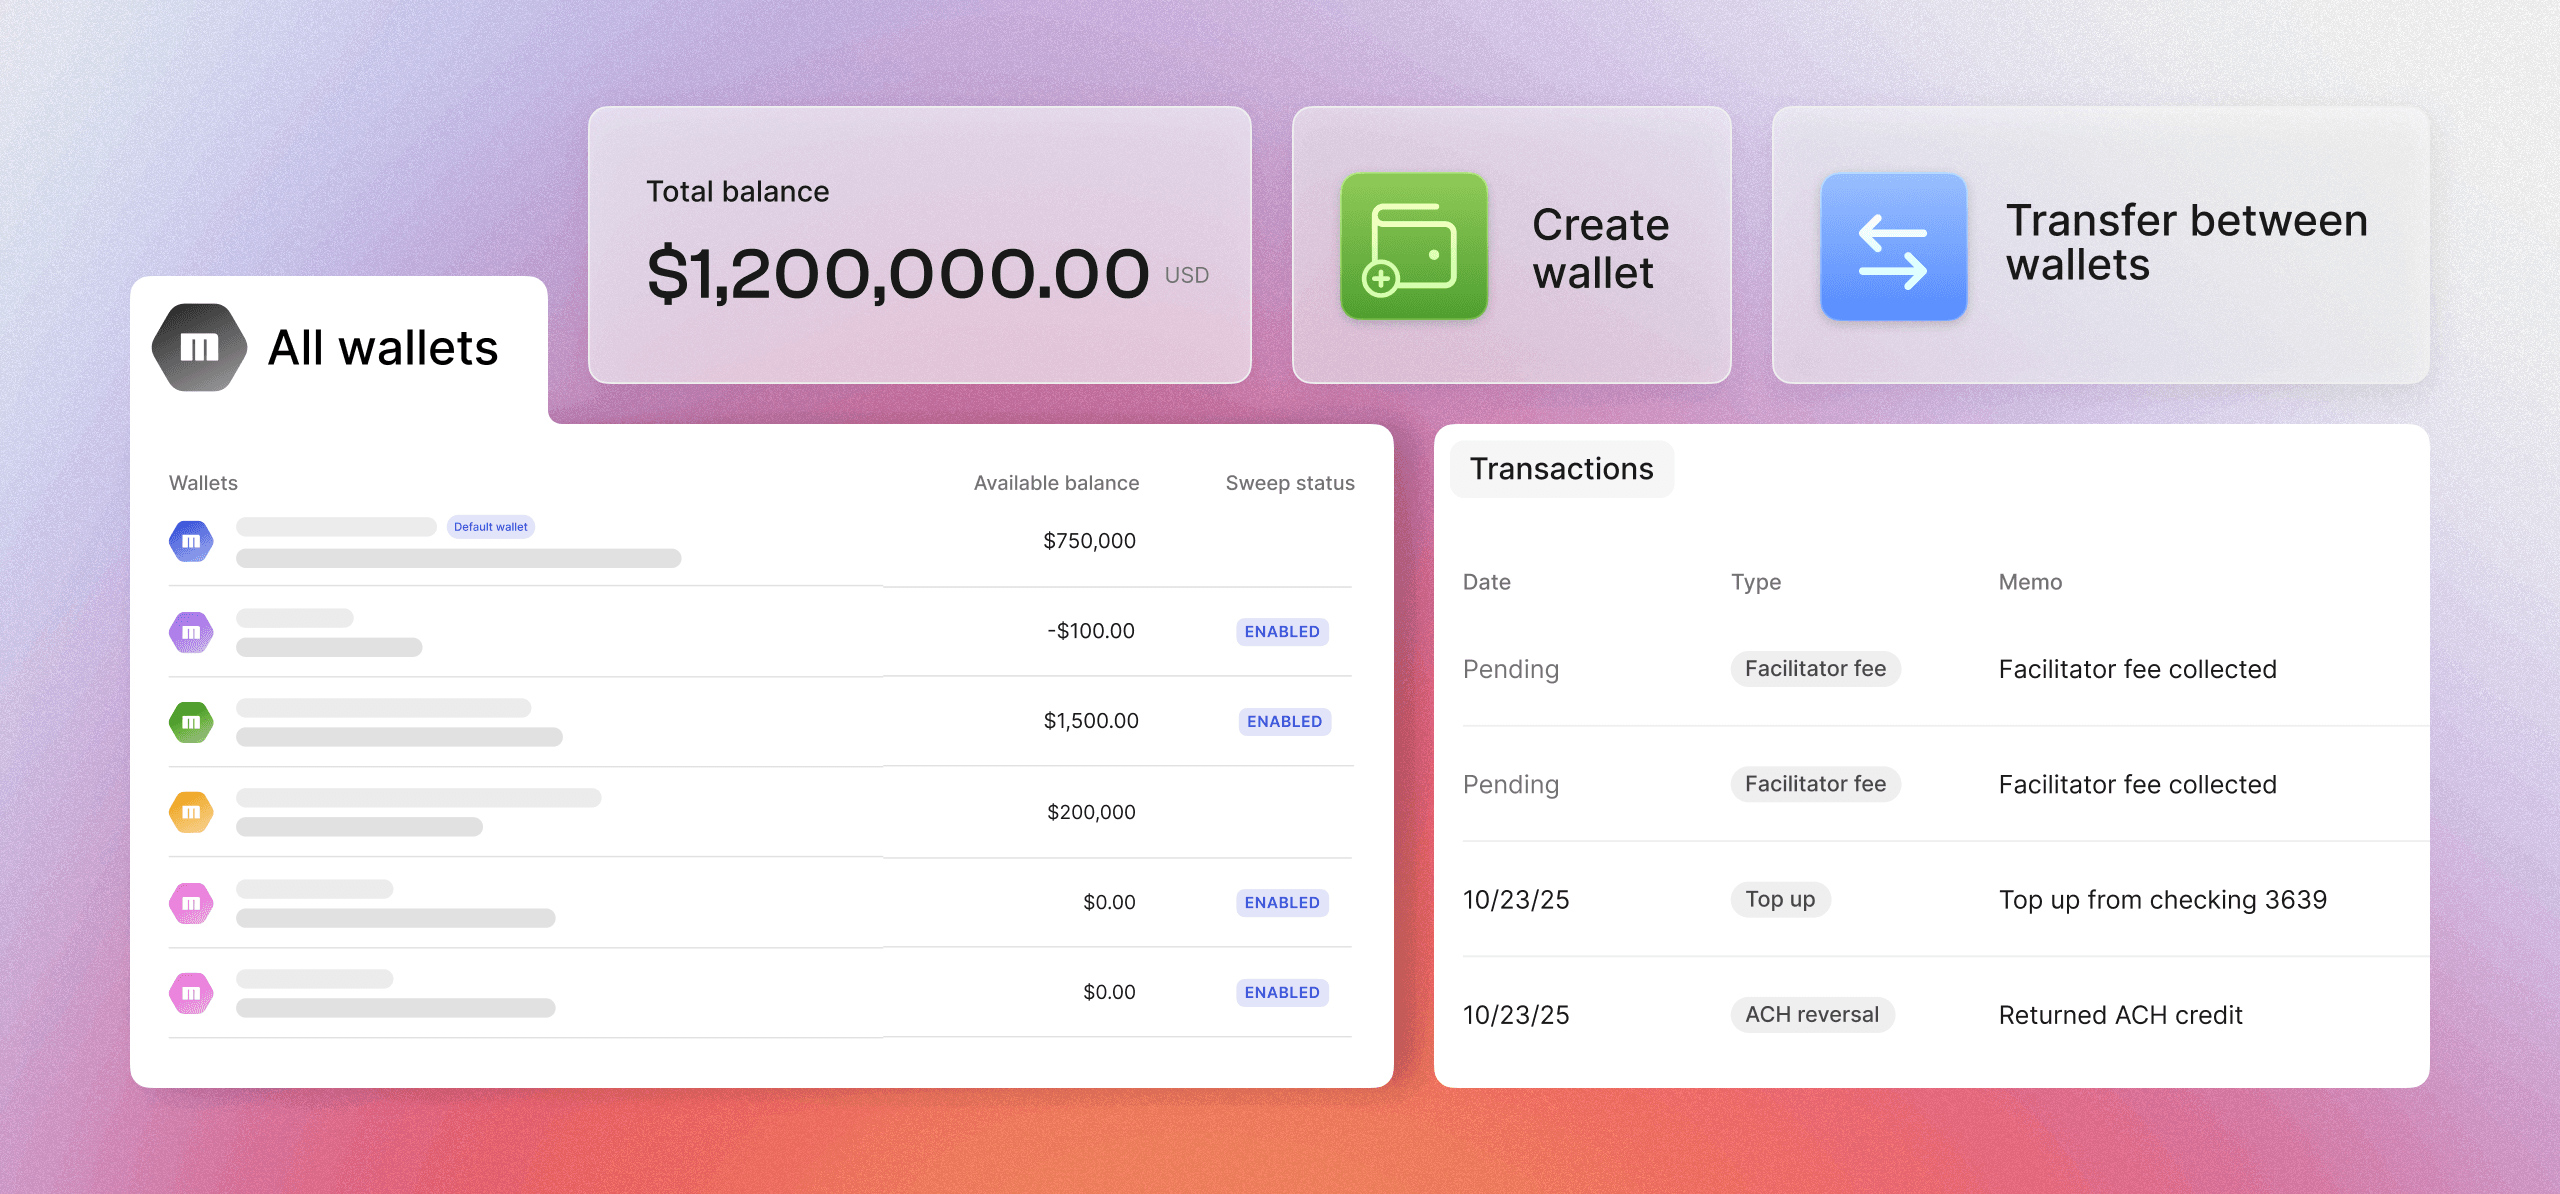
Именно поэтому мы всегда говорили о Moov как о единой платформе для приема, хранения, отправки и траты денег.
Прием карт, отправка выплат, управление балансом и сверка платежей — это взаимосвязанные задачи. Но индустрия потратила десятилетия на то, чтобы рассматривать их как отдельные продукты.
Это создает сложность для тех, кто создает финансовые продукты, и в конечном счете для тех, кто ими пользуется.
Мы создали Moov, начиная с сетевого уровня, потому что хотели избавиться от этой сложности.
И именно поэтому я считаю, что дискуссию о P2P нужно менять.
Банки и кредитные союзы годами думали о том, как удержать клиентов внутри своих банковских приложений.
Им следовало бы спрашивать себя, почему их клиентам вообще нужно куда-то уходить.
Специалист по уходу за животными не хочет управлять четырьмя платежными провайдерами. Он хочет получить деньги.
Сегодня это P2P. Завтра — бесконтактная оплата (tap to pay). В следующем месяце — выставление счетов. Со временем им может понадобиться каталог продукции или более сложные способы управления бизнесом.
Этот пользовательский опыт должен быть связан воедино.
И финансовый институт, у которого уже есть отношения с клиентом, должен иметь возможность предложить ему все это.
Измеряйте отношения, а не только транзакции
Если бы я руководил банком или кредитным союзом, я бы начал задавать три вопроса о P2P:
- Кто получает деньги? Не просто сколько людей отправляют средства, а сколько из них получают доход через ваш институт.
- Что происходит после депозита? Используют ли клиенты ваш финансовый институт для большей части своей финансовой жизни или уходят в другое место?
- Могут ли ваши клиенты расти вместе с вами? Когда кто-то начинает принимать карты, отправлять счета или вести бизнес, можете ли вы поддержать его?
Это иной способ измерения успеха.
Разумеется, одна лишь инфраструктура не решает эту проблему. Крис говорит об этом в своей последней статье. Банки и кредитные союзы по-прежнему должны создавать правильные возможности взаимодействия, доносить их до клиентов и давать людям повод ими пользоваться.
И мы должны выполнять свою работу с нашей стороны.
Но переход от наличных и чеков происходит прямо сейчас. Майк Крессе из Mastercard называет это долгосрочным трендом в сфере платежей, и мы видим это каждый день.
Работники сферы бытовых услуг на дому принимают бесконтактные платежи. Консультанты отправляют ссылки на оплату. Люди, которые никогда не считали себя владельцами бизнеса, используют инструменты, которые раньше были доступны только торговцам.
Финансовые институты должны быть частью этого процесса.
P2P может стать началом чего-то большего
Рон видит в этом возможность привлечения депозитов. Крис видит более широкие возможности охвата и новые продукты, которые можно создать на этой основе.
Я вижу шанс связать эти вещи воедино.
P2P не обязательно должен заканчиваться разделением счета за ужин или возвратом долга кому-либо. Это может стать способом, которым кто-то впервые получает оплату. Способом начать зарабатывать деньги подрабатывая. Способом начать построение бизнеса.
И это может стать началом гораздо более тесных отношений с их банком или кредитным союзом.
Мы потратили годы на создание раздельных финансовых продуктов для потребителей и бизнеса. Но люди не разделяют свою финансовую жизнь на аккуратные категории.
Именно эту возможность мы упускаем, когда относимся к P2P просто как к еще одной платежной функции.
Победителями в следующем десятилетии станут не те финансовые организации, у которых больше всего платежных функций. Победителями будут те, которые смогут расти вместе со своими клиентами по мере развития финансовой жизни этих клиентов.
Поэтому взгляните на свою P2P-стратегию. Не на объем транзакций. Не на количество активных пользователей в месяц.
Задайте более простой вопрос:
Если кто-то из ваших клиентов начнет получать оплату уже завтра, готовы ли вы помочь ему расти, или вы даете ему повод уйти?
Такая возможность открывается перед нами. И ради нее стоит создавать новое.