Когда вы открываете новый банковский счет, этим решением обычно движет одна доминирующая эмоция — разочарование. Вы сыты по горло вашим текущим финансовым учреждением. Возможно, с вашим счетом обошлись неправильно, вам не понравились комиссии или, может быть, ваш банк просто не удовлетворял ваши потребности. Поэтому вы решаете открыть новый счет в другом месте.
Обычно этот процесс выглядит так: вы находите новый банк и, в лучшем случае, с легкостью проходите процедуру открытия счета, потому что интерфейс удобен, а технологии безупречны. Все идет идеально. Но затем наступает время пополнения счета. Пополнив счет с помощью перевода ACH, вы обнаруживаете, что не можете даже воспользоваться им в течение трех рабочих дней (или, что еще хуже, пяти дней, если сегодня пятница).
От трех до пяти дней! К тому времени, когда ваши средства поступят на новый счет, ваш старый банк уже мог решить проблему, вы нашли другой выход из положения или вы уже не так злы.
И что же происходит с этим новым счетом? В большинстве случаев им никогда не пользуются. Время, как говорится, убивает любые сделки, и открытие счета не является исключением.
Отказ от счета — это головная боль для финансовых учреждений. Средний показатель отказов при открытии новых депозитных счетов превышает 50%, а для кредитных продуктов этот показатель еще выше. На самом деле, пользователи бросают процесс подачи заявки на открытие счета с астрономической скоростью — возможно, достигающей 97%, согласно некоторым исследованиям.
Учитывая все время и этапы, которые происходят за кулисами, когда клиент открывает новый счет — такие как KYC, KYB, OCR документов и виджеты на основе генеративного ИИ, — затраты действительно накапливаются. Финансовая организация не только остается с неактивным счетом, но и несет издержки из-за этой неэффективности.
Важен весь пользовательский опыт в целом
Проблема с ACH заключается в том, что это медленная система. Клиенты по сути бросают свою корзику с покупками на кассе в продуктовом магазине, потому что им приходится ждать три дня, прежде чем они смогут заплатить за свои товары.
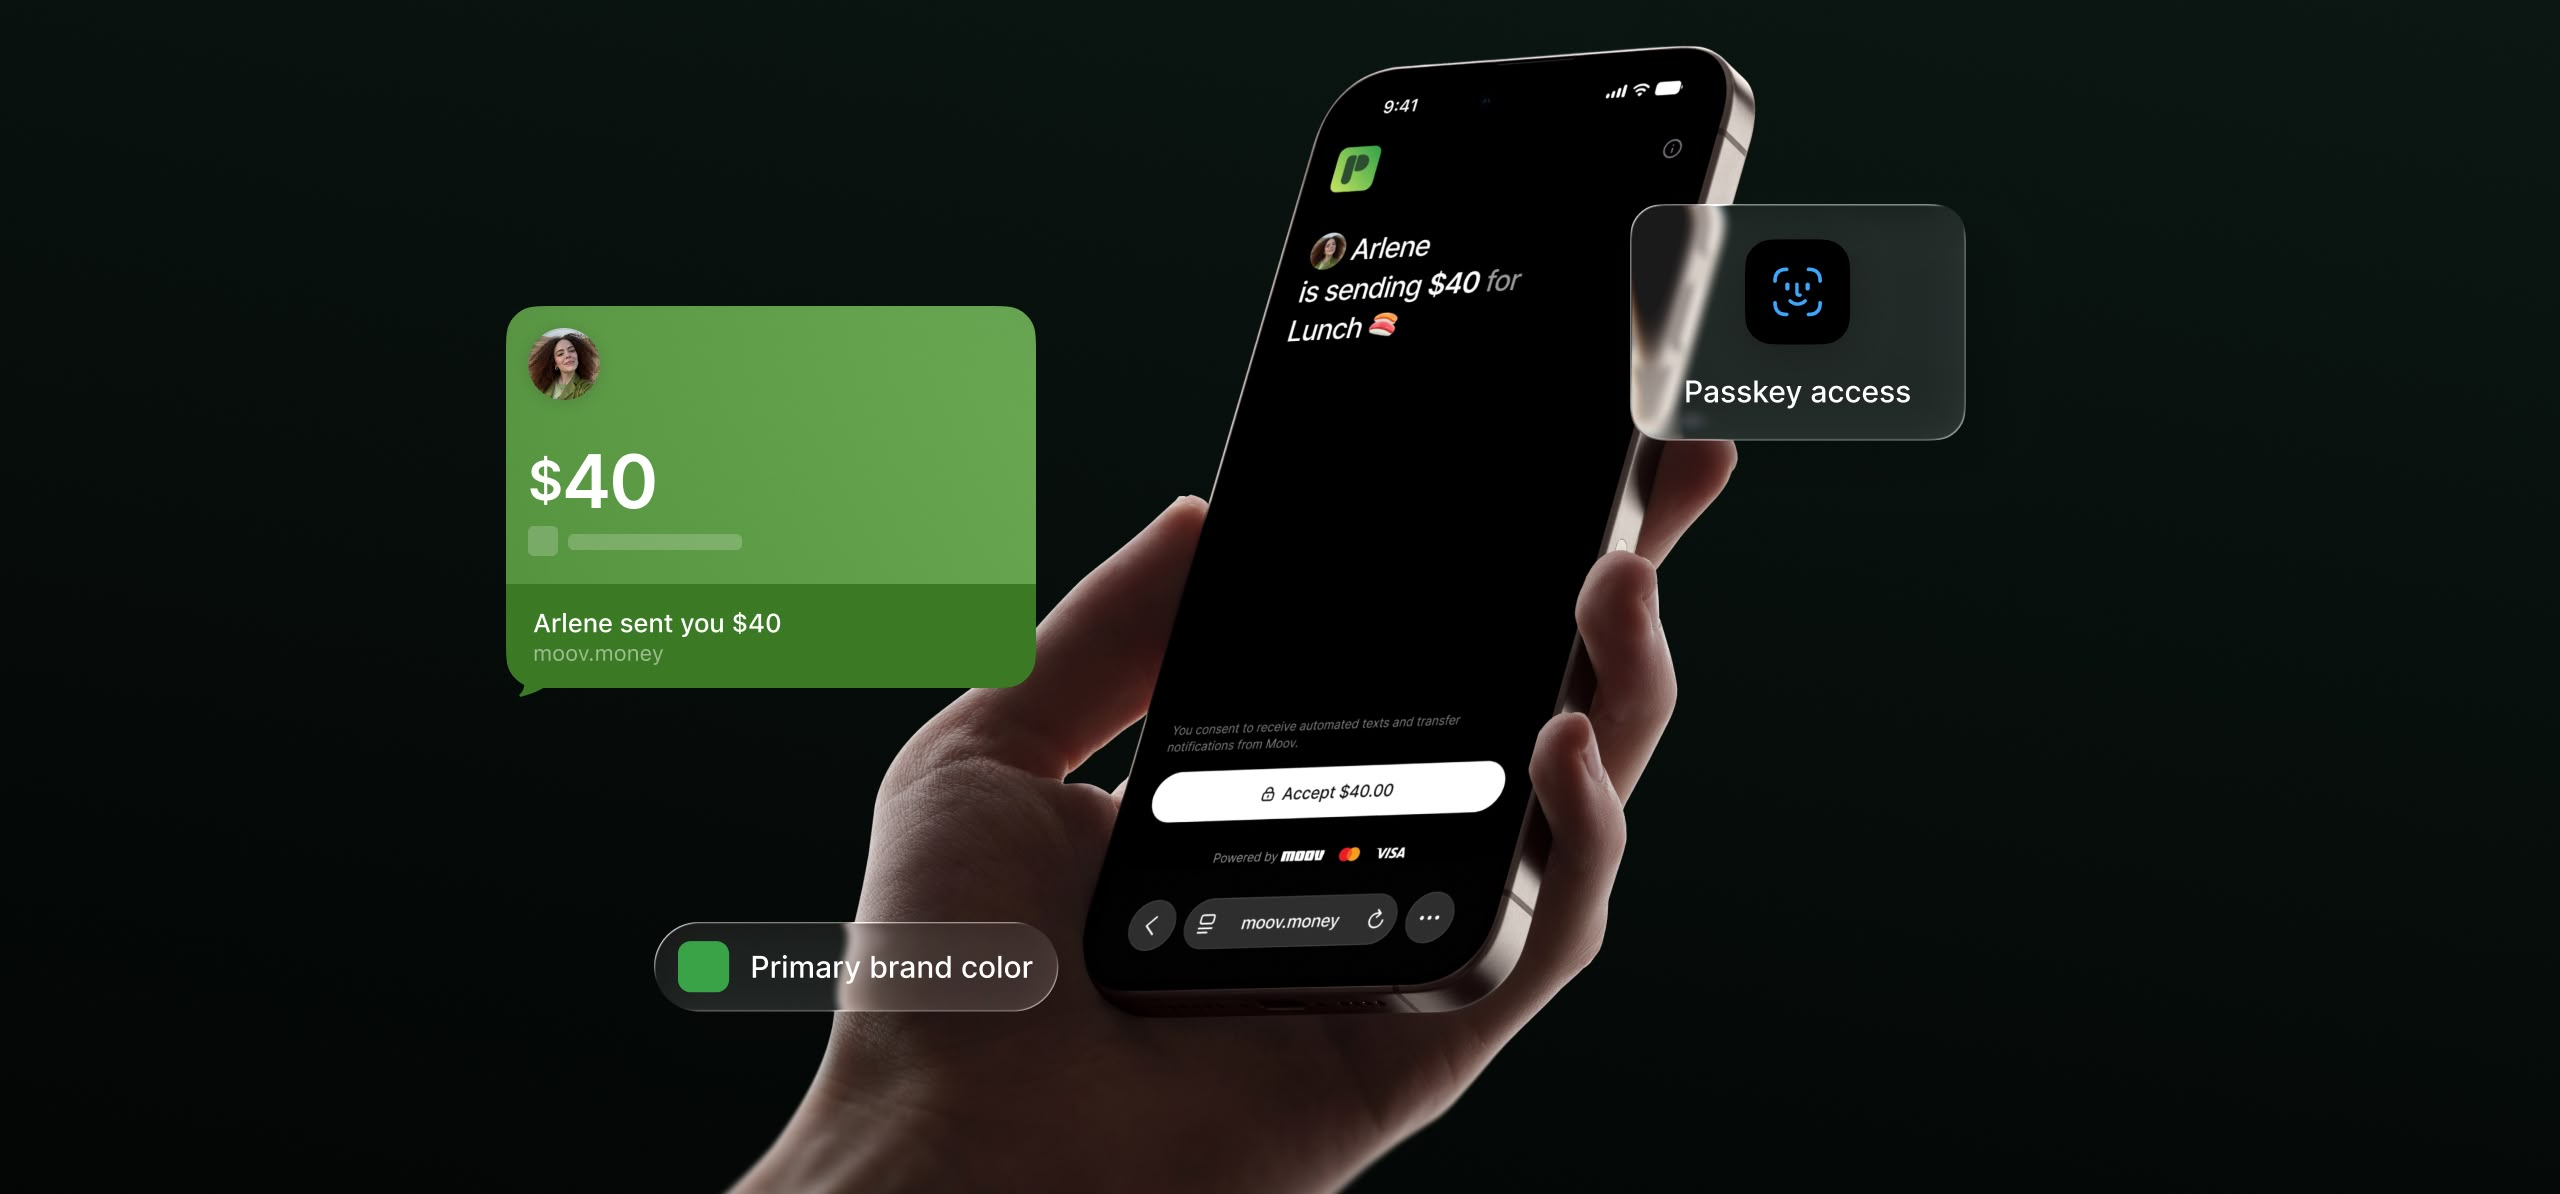
Представьте себе использование дебетовой карты вместо ACH для пополнения счета. Транзакция происходит мгновенно. Ваши 200 долларов сразу же становятся доступны, что позволяет вам начать пользоваться новым счетом прямо сейчас. С Moov мгновенный перевод денег на новый счет с помощью дебетовой карты — это именно тот пользовательский опыт, которого ждут клиенты, а не отложенный ACH, который приводит к тупику.
Медленное движение денег не только расстраивает клиентов, но и влияет на тех, кто работает внутри учреждений. Крупная ипотечная компания, с которой мы сотрудничаем, поделилась со мной тем, как сильно их сотрудники боялись первого числа каждого месяца, потому что знали: их процессинг платежей, использующий сторонние технологии, зависнет. Это был не просто незначительный технический сбой; он приводил к текучести кадров и нарушал их рабочий процесс. Когда вы снова и снова слышите такие истории от клиентов и потенциальных заказчиков, масштаб проблемы становится очевидным.
Именно поэтому я захотел создать Moov. Я тоже испытал на себе разочарование от зависимости от множества посредников при переводе денег. Эти сбои — болезненные воспоминания, которые я нескоро забуду. Вот почему я не хотел, чтобы Moov был просто еще одним провайдером ACH. Мы создавали наш платежный движок слой за слоем и добавили Visa Direct и MasterCard Send, чтобы помочь напрямую справиться с этими болевыми точками, улучшить пользовательский опыт и операционную эффективность.
Расходы быстро растут
Говоря об операционной эффективности, давайте обратимся к цифрам: открытие расчетного счета обходится примерно в $150. Если AFT может сократить количество отказов на 20% — значительное улучшение, учитывая средний по отрасли показатель отказов в 80%, — рентабельность инвестиций выглядит убедительно.
И тут возникает вопрос онбординга. Мы слышали от клиентов, что они пытались пользоваться услугами известных платежных компаний, но процесс занимает больше месяца. Это неприемлемо. Это явный знак того, что система сломана и ее нужно починить. Именно поэтому мы создали нашу инфраструктуру послойно. Это делает онбординг экономичным и быстрым.
Задайте мне свои вопросы о платежах
Серьезно. Это то, что я люблю делать. Я потратил так много времени на создание продуктов в этой сфере, что часть удовольствия заключается в том, чтобы помогать людям разбираться в ее тонкостях. Вся наша команда понимает разочарования и болевые точки потребителей, предприятий, желающих переводить деньги, и людей, которые седеют и покрываются морщинами, пытаясь управлять этим бизнесом.
Если вы подумываете о добавлении возможности пополнения с дебетовой карты или вам нужна помощь в выборе правильного пути для вашего бизнеса, мы с радостью предложим консультацию ни к чему не обязывающую. Если вы пользуетесь услугами стороннего поставщика для открытия счета, познакомьтесь нас с ним. Мы любим делать продукты лучше!
Давайте поговорим