Все больше ИИ-компаний взимают плату за использование в кредитах.
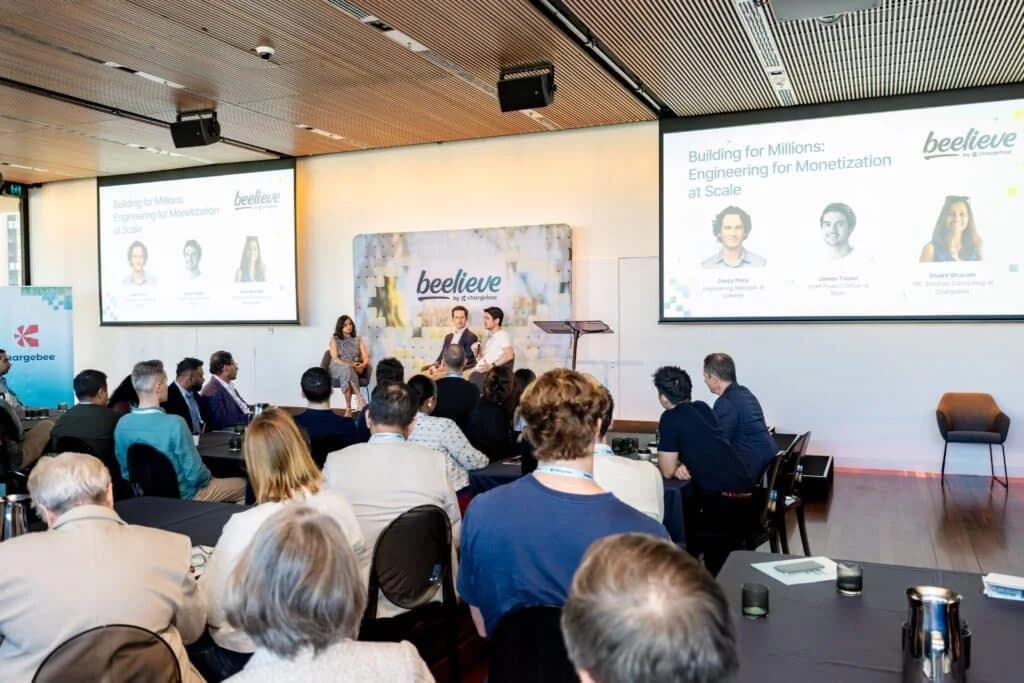
Недавно компания Chargebee пригласила Улрика Лерсков-Шмидта, генерального директора консалтинговой фирмы по вопросам ценообразования Willingness to Pay, на живую сессию, посвященную созданию кредитной модели ценообразования, которая выдерживает проверку временем после первой продажи. В этом обзоре собраны фреймворки, механика и вопросы аудитории с той сессии. Время проведения совпало с событием: на той же неделе Notion кардинально пересмотрела свое ценообразование на ИИ. Кредиты стали стандартом де-факто для Clay, Cursor и растущего числа компаний с ИИ-архитектурой.
Чтобы настроить кредитное ценообразование правильно, нужно решить две задачи. Со стороны клиентов кредиты имеют репутацию «черного ящика»: люди не понимают, что именно можно купить на кредит, а внезапно опустевший баланс заставляет их гадать о причинах. Со стороны вендоров корпоративные контракты раньше заранее фиксировали, что именно клиент получит на весь срок действия сделки. ИИ разрушает это предположение: выходит новая модель, агент лучше справляется со своей задачей, и ценность продукта может подскочить прямо посреди срока контракта без изменения прайс-листа с любой из сторон. Справедливое и прозрачное ценообразование для продукта, ценность которого постоянно меняется, — это задача, над решением которой мы будем работать в оставшейся части этой статьи.
Ни лицензия, ни тарификация по факту использования (usage-based) не подходят для ИИ в полной мере. Объем является новым и его трудно оценить, а затраты на каждую единицу потребления реальны, а не теоретичны. Улрик сослался на данные PricingSaaS — платформы анализа ценообразования, которая объединилась с Willingness to Pay в этом году, — показывающие, что сегодня на страницах с ценами представлено около 320 кредитных систем (примерно 8% отслеживаемого рынка), по сравнению практически с нулем три года назад.
Сравните четыре модели ценообразования по критериям денежных средств, рисков и продления
Улрик делит выбор на четыре модальности, или способа взимания платы за ПО: фиксированная плата, лицензия, использование и кредиты.
- Фиксированная плата взимает единую сумму независимо от объема — это просто продавать, но этот подход не учитывает, насколько по-разному клиенты используют продукт.
- Лицензия продает фиксированный объем авансом; риск несет клиент, деньги поступают рано, а продление представляет собой новые переговоры.
- Тарификация по факту использования — это полная противоположность: никаких предварительных обязательств, риск несет вендор, а предсказуемость падает, потому что никто не знает сумму счета до окончания расчетного периода.
- Кредиты занимают промежуточное положение, причем вполне осознанно. «Лицензии и использование — это полярные противоположности практически по каждому важному параметру, — сказал Улрик. — Кредиты объединяют в себе лучшее от обоих миров». Деньги поступают авансом, как при покупке лицензии, но риск того, как они будут потрачены, несет клиент, а не вендор. Все остальные условия являются настраиваемыми, а не фиксированными:
Решите, подходит ли вам кредитная модель
Модель ценообразования на основе кредитов имеет наибольший смысл, когда клиенты не могут оценить объем своего потребления; когда использование сопряжено с реальными затратами, которые необходимо компенсировать до их возникновения; или когда несколько различных действий в продукте должны финансироваться из одного общего бюджета. Runway — прекрасный пример: никто заранее не знает, сколько генераций видео или изображений им понадобится, и каждая из них требует реальных вычислительных мощностей, оцениваемых в кредитах, которые масштабируются в зависимости от разрешения и длины клипа. Они являются неправильным выбором, если вся эта сложность отсутствует: простая и легко прогнозируемая метрика по-прежнему лучше продается как лицензия, а почти нулевая стоимость обслуживания по-прежнему лучше продается как тариф по факту использования.
Выбираете между кредитами, тарификацией по использованию и ценообразованием на основе результатов?
Все еще выбираете модель ценообразования для своего ИИ-продукта? Семифакторный фреймворк Chargebee для выбора модели ценообразования ИИ — это то, с чего стоит начать.
Разработайте обменные курсы, которые гибко подстраиваются под ваши затраты
Как только принято решение в пользу кредитов, реальная работа по проектированию начинается с обеспечения способности системы адаптироваться к изменению затрат. Каждая кредитная система работает на основе двух обменных курсов, и их смешение — самая частая ошибка проектирования. Первый курс — доллар к кредиту: сколько кредитов можно купить за один доллар. Это стабильный уровень. Он прописан в контракте, именно он является предметом переговоров, и Улрик советует сделать его достаточно простым для подсчета в уме — 1 кредит за доллар, 10 или 100, но никогда не дробным.
Второй курс — кредит к продукту: что именно можно купить на кредит внутри продукта. Это волатильный уровень, и именно здесь кроется настоящая гибкость. «Вы получаете возможность быть собственным центральным банком, — сказал Улрик. — Вы контролируете обменный курс внутри собственной экономики, не затрагивая стабильный уровень контракта с вашим клиентом». Компания может изменить цену действия, убрать позицию из прайса или добавить новую без пересмотра контракта, потому что клиент согласился на курс доллара к кредиту, а не на курс кредита к продукту.
Применяйте скидки на уровне соотношения доллара к кредиту, но никогда внутри тарифной сетки кредитов к продукту, иначе каждый клиент получит свой собственный, неуправляемый прайс-лист. И будьте осторожны с выражением кредитов в долларах. Перенос неиспользованных средств (rollover) быстро усложняет ситуацию: это означает, что клиент что-то купил, но еще не использовал, что вы должны рассматривать как отложенную выручку, поскольку это обязательство до тех пор, пока они не потратят средства. Добавьте к этому дисконтированное соотношение доллара к кредиту, и математика признания выручки станет настолько запутанной, что большинству команд проще называть валюту кредитами и вообще исключить доллары из счета.
Подробную механику установки кредитного соотношения см. в руководстве Chargebee по предоплатному кредитному ценообразованию.
Узнайте, когда следует добавить второй пул кредитов
Большинство кредитных систем имеют одну из трех форм: единая покупка, множественная покупка или мультипул.
Единая покупка — самая простая: один кредит покупает одну единицу чего-либо, подобно тому, как Audible продает один кредит за одну аудиокнигу.
Множественная покупка — это стандарт для сложных продуктов (множество товарных позиций, разные цены в кредитах, один взаимозаменяемый пул), и именно ее Улрик рекомендует примерно для 90% кредитных систем.
Улрик рекомендует использовать мультипул для продуктов с принципиально разной стоимостью или логикой переноса остатков по категориям. Clay — самый наглядный пример: кредиты на обогащение данных и кредиты на действия работают как два раздельных пула, а не как один, потому что эти две категории ведут себя достаточно различно, чтобы их объединение размыло экономику. Команда ценообразования Clay подробно описала, как эта модель развивалась по мере масштабирования компании, как в [[недавней статье]], так и в подкасте [[Thank You for Vibe Pricing]]. Эмпирическое правило: по умолчанию используйте один пул и разделяйте их только тогда, когда к этому принуждает структура затрат.
Используйте матрицу условий объема для осознанного установления условий рисков
Любая продажа — будь то лицензия, использование или кредит — подразумевает четыре неявных решения относительно объема:
- Сколько клиент покупает сегодня
- Что происходит, если ему требуется больше
- Что происходит, если он использует меньше
- Что они покупают при продлении
Улрик называет это матрицей объемных условий (Volume Terms Matrix): возможностью независимо друг от друга настраивать начальный объем, перерасход, недоиспользование и продление вместо того, чтобы целиком наследовать стандартные параметры лицензии или модели использования. Сделайте это правильно, и это окупится сразу по нескольким направлениям: покупка будет казаться бесшовной, тревожность при оформлении заказа снизится, динамика работы клиента внутри продукта сохранится, и вы все равно получите выручку за все, что они потребляют сверх того, что купили изначально.
Вот конфигурация, которую Ульрик использует по умолчанию:
- Начальный объем: позвольте фреймворку предложить цифру, но дайте клиенту возможность выбрать ее
- Сверхпотребление: пусть больший объем разблокирует следующий уровень скидки, а не наказывает за него
- Недопотребление: перенесите кредиты в полном объеме, если клиент продлевает подписку примерно на 80% от того, что он потребил
- Продление: установите объем в соответствии с фактическим использованием, а не начинайте с нуля
Частичный перенос — это ловушка, в которую попадают команды, когда пытаются найти компромисс. «Если у вас есть 40 кредитов для переноса, и я переношу только 39 из них, на чем сосредоточатся люди? — спрашивает Ульрик. — На том единственном кредите, который они потеряли». Математически все может быть верно, но психологически люди зацикливаются на том, что они теряют, а не на том, что сохраняют.
Если ошибиться в этом при первой продаже, проблема будет усугубляться. Ульрик рассказал о компании из Кремниевой долины, которая выросла с 8 до 90 миллионов долларов годового регулярного дохода на шестизначных лицензионных сделках, а затем следующие три года топталась на месте, пытаясь достичь 100 миллионов, потому что каждый контракт подлежал продлению с избыточными обязательствами, на индивидуальных условиях, с недовольным клиентом и отделом закупок, требующим уступок.
Посмотрите полное прохождение матрицы условий объема
Смотрите запись полной сессии по запросу для детального разбора матрицы условий объема слайд за слайдом в материале «Как заставить кредитную модель ценообразования работать».
Создайте защитные механизмы, чтобы кредиты не казались черным ящиком
Кредиты перекладывают риск оценки на клиента, и с этим риском нужно что-то делать. Вот как Ульрик дает клиенту инструменты для управления им:
- Измерение: видимость в реальном времени того, что было потреблено, кем и на что
- Контроль: лимиты, паузы и оповещения до того, как пул исчерпается
- Права доступа: кто в организации клиента может одобрить дополнительные расходы
Пропустите это, и клиенты переведут риск обратно в контракт: жесткие лимиты, глубокие скидки, пункты о неограниченном объеме, потому что никто не хочет быть застигнутым врасплох инвойсом. Сделайте все правильно, и клиент сможет сам управлять риском, чего он обычно и хочет.
Плоские лимиты на пользователя — распространенная ловушка. Возкушается искушение ограничить каждое место одинаковым количеством кредитов, но Ульрик наблюдал устойчивую закономерность в ИИ-продуктах: обычным результатом является то, что 75% и более общих затрат на ИИ приходятся на 1% пользователей или меньше. Ограничьте каждого отдельного пользователя одинаковым образом, и система начнет душить опытных пользователей, которые должны стимулировать внедрение по всей учетной записи. Вместо этого дайте элементы управления учетной записи и позвольте использованию принимать собственную форму.
Такая же логика применима и к самому контракту. «Не подписывайте трехлетний фиксированный контракт без возможности изменить цены или упаковку, — сказал Ульрик. — Спроектируйте контракт сегодня так, чтобы оставаться гибкими по мере изменения рынка», и скажите клиенту, что таковы условия, вместо того чтобы притворяться, что сегодняшний прайс-лист вечен.
Читайте все о том, как сделать ИИ прибыльным, в новой книге Ульрика.
Дорожная карта ценообразования ИИ
Как сделать ИИ самым прибыльным из того, что вы когда-либо продавали.
Намеренно проектируйте кредитный риск
Кредитная модель ценообразования работает, потому что она позволяет целенаправленно настраивать риск: начальный объем, сверхпотребление, перенос, продление, вместо того чтобы наследовать эти условия из лицензии или модели использования, которые никогда не были созданы для непредсказуемой кривой ИИ. Механика (два обменных курса), архитектура (обычно один пул, а не три) и защитные механизмы (измерение, контроль, права доступа) — это то, что позволяет этой конфигурации держаться после первой продажи.
Смотрите запись полной сессии по запросу для детального разбора или запустите диагностику ценообразования ИИ от Chargebee, чтобы узнать, где ваша собственная модель может упускать маржу.
Для получения дополнительных подобных фреймворков ознакомьтесь с ресурсами Chargebee по ценообразованию и монетизации ИИ, включая наш подкаст о важных изменениях в ценообразовании, которые проводят Notion, Miro, Vercel и другие лидеры SaaS.
Часто задаваемые вопросы
Что такое кредитное ценообразование?
Кредитное ценообразование продает клиентам предоплаченный пул кредитов заранее, а затем списывает средства из пула по мере потребления ими различных функций, действий или вызовов API. В отличие от лицензии, неиспользованные кредиты могут переноситься. В отличие от биллинга на основе использования, деньги поступают до потребления, а не после.
Чем кредитное ценообразование отличается от биллинга на основе использования?
Биллинг на основе использования выставляет счета постфактум, с нуля, без предоплаты. Кредитное ценообразование собирает деньги заранее и списывает средства из пула, что дает поставщику денежный поток, а клиенту — контролируемый им лимит расходов, ценой необходимости политики переноса и продления.
Чего стоит один кредит и как установить это соотношение?
Ищите от обратного от наименьшего продаваемого элемента, сохраняйте простоту соотношения доллара к кредиту (1:1, 1:10 или 1:100) и применяйте скидки на этом уровне, а не внутри тарифной сетки кредитов продукта.
Должна ли ценность кредита измеряться с точки зрения поставщика или клиента?
Всегда с точки зрения клиента. Тарифная сетка, основанная на том, во сколько вам обходится запуск чего-либо, а не на том, чего она достигает для клиента, создает трение и становится трудной для объяснения. Назначайте цену за результат, который узнает клиент, а не за вычислительные мощности за ним.
Должны ли кредиты сгорать и когда?
Большинство команд используют скользящую политику, а не жесткий срок действия: годовые кредиты переносятся один раз, а затем сгорают (обычно с ограничением примерно в 24 месяца), ежемесячные кредиты переносятся дважды, и сначала тратятся самые старые кредиты.
Что происходит, если у клиента заканчиваются кредиты в середине периода?
Продукты с самообслуживанием обычно используют жесткий платный рубеж. Контрактные клиенты получают большую гибкость: разрешите превышение на 10-20%, выставьте счет задним числом или перенесите продление на более ранний срок, но избегайте ситуации, когда кто-то потребляет бесплатно или отключается в разгар работы.
Как многоуровневые лицензии и кредитные скидки работают вместе?
Базовый лицензионный сбор дает доступ к лучшей тарифной сетке, а кредиты покупаются со скидкой в рамках этого уровня. По сути, это фиксированная плата в сочетании с кредитной системой: лицензия оплачивает лучшие цены, а кредиты оплачивают потребление.