*Блог Джитина Бхандари (Jitin Bhandari), исполнительного вице-президента подразделений NeoCloud Platform и Forward Deployment Engineering в Mavenir
Руководство по агентской экономике: архитектура, юнит-экономика и выход на рынок для CSP и NeoClouds
К чему нас привели предыдущие части серии
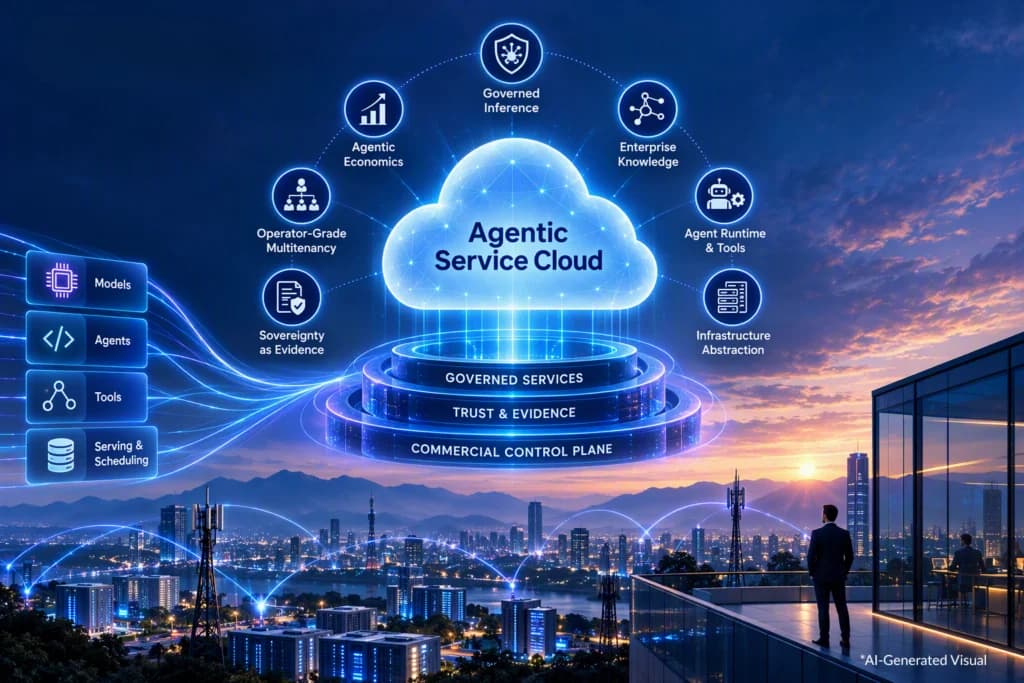
В первом документе был сформирован рыночный тезис: агентский спрос масштабнее и менее предсказуем, а долгосрочная возможность находится выше уровня базовых мощностей. Во втором документе была определена платформа: семь возможностей, созданных на основе выборочного владения, которые превращают разнородные ресурсы ИИ в надежные агентские сервисы.
В этом документе рассматривается вопрос, который задаст любой совет директоров: как превратить это в бизнес без неконтролируемых капитальных или продуктовых вложений?
Оценки объема рынка варьируются в зависимости от охвата, и этот разброс сам по себе показателен:
Разрыв между тем, что доступно для освоения, и тем, что операторы планируют получить, является ключевым моментом. Одни лишь мощности обеспечат лишь скромную долю; остальное зависит от того, смогут ли провайдеры перейти к управляемым сервисам, платформам и экосистемам. И риски реализации вполне реальны: как отмечалось в первом документе, по прогнозам Gartner, к концу 2027 года более 40% проектов в сфере агентского ИИ будут отменены.
Победителями станут не те провайдеры, которые заявят о наибольших мощностях. Победителями окажутся те, кто быстрее всех преобразует доступные мощности в надежные, монетизируемые и повторяемые агентские результаты.
Вендорно-нейтральный поэтапный путь: определитесь с ролью, создайте продукт для продажи, масштабируйте с дисциплиной.
Шаг 1. Выберите стратегическую позицию
Позиция поставщика мощностей является наиболее цикличной. Спотовые цены на H100 упали с более чем 7 долларов за GPU-час в начале 2024 года до медианного значения около 3 долларов к середине 2026 года, в то время как годовые контрактные тарифы выросли примерно на 40% в период с октября 2025 года по март 2026 года по мере поглощения предложения задачами инференса. Владельцы выигрывают при ужесточении рынка и несут убытки при его смягчении. Согласно одному независимому анализу, амортизация оборудования составляет около 28% от цены часа использования H100 в NeoCloud при загрузке 70%. Остальное покрывает электроэнергию, инфраструктуру, сети, эксплуатацию, стоимость капитала и маржу, причем именно маржинальная часть наиболее подвержена конкуренции. Доходность от мощностей зависит от тайминга, коэффициента использования и циклов обновления, а не только от спроса.
TM Forum указывает на другой конец спектра: уровень управления жизненным циклом агентов, политиками, выполнением и взаиморасчетами, принадлежащий CSP или консорциуму, а не участие CSP исключительно в качестве потребителей на торговых площадках гиперскейлеров. Большинство провайдеров со временем объединят эти позиции, но начинать следует с одной.
Шаг 2. Выберите первый сегмент рынка
Telenor AI Factory иллюстрирует модель под управлением оператора: GPU как услуга и модели как услуга с более чем 190 открытыми моделями, размещенными в Норвегии, сценарии использования во внутренней сети наряду с внешними клиентами, а также открытый стековый стек платформы, выбранный специально для обеспечения переносимости и защиты от привязки к вендору.
Шаг 3. Создайте легкую модель поставок (asset-light)
Как показал Шаг 1, спотовые и срочные рынки движутся в противоположных направлениях, а дефицитный срочный рынок увеличивает стоимость лизинга. Именно поэтому аргументы в пользу модели с малым объемом активов не сводятся к падению цен. Они основаны на трех рисках, которые провайдер не должен брать на себя до подтверждения спроса: риск спроса (капитал зарезервирован до заключения контрактов на потребление), риск устаревания (ускорители теряют ценность с появлением новых поколений) и риск распределения капитала (баланс истощается из-за оборудования, а не из-за уровней программного обеспечения и услуг, где создается дифференциация). «Asset-light» — это выбор стратегии распределения рисков, а не ставка на падение цен. На практике это означает формирование портфеля:
- Соответствие обязательств спросу: резервируйте мощности по контракту под подтвержденный спрос, используйте мощности партнеров и операторов там, где они существуют, а спотовые мощности оставляйте для валидации и пиковых нагрузок.
- Мультиплатформенная переносимость: рабочие нагрузки перемещаются между собственными, партнерскими и арендованными мощностями без перепроектирования.
- Никаких капитальных вложений до подтверждения спроса: расширяйте собственные мощности только под законтрактованное или зафиксированное потребление.
- Устойчивость к рискам контрагентов: публичные отчеты крупных NeoClouds показывают высокую концентрацию клиентов; диверсифицируйте поставщиков и клиентов с самого начала.
Шаг 4. Определите начальный каталог услуг
Предлагаемое правило для старта (рекомендация автора): запускайте два-три семейства и расширяйте ассортимент только по мере того, как шаблоны станут повторяемыми.
Шаг 5. Создайте коммерческую плоскость управления
Ценообразование выходит за рамки оплаты за рабочие места (per-seat). Аналитики Bain отмечают, что большинство компаний, разрабатывающих ИИ-ПО, внедряют новые метрики поверх моделей подписки за рабочие места, а не заменяют их, причем тарифные планы на основе емкости с оплатой сверх лимита становятся предпочтительной моделью: предсказуемые бюджеты для клиентов и стабильная выручка для провайдеров. Bain выделяет три метрики: усилия (токены, часо-агенты), результат (обработанные записи) и эффект (решенные проблемы).
- Права доступа и предварительная авторизация: подтверждение того, что тенат может запустить рабочий процесс, и резервирование бюджета перед выполнением.
- Кошельки, обязательства, квоты и бюджеты: предоплатные, постоплатные и контрактные схемы использования с жесткими и мягкими лимитами.
- Тарификация на основе усилий, результатов и эффектов на едином биллинговом движке.
- Сверка затрат на поставщиков: каждый токен и рабочий процесс отслеживаются до их источника емкости и стоимости.
- Взаиморасчеты с партнерами и реселлерами: разделение выручки, оптовые тарифы и урегулирование споров.
По сути, это онлайн-тарификация, примененная к агентам: резервирование бюджета до выполнения, повторная авторизация по ходу выполнения рабочего процесса и его освобождение по завершении. Операторы ведут контроль реального потребления в национальном масштабе на протяжении десятилетий. Новинка заключается в тарификации токенов, рабочих процессов и результатов на едином движке, а также в проведении взаиморасчетов между несколькими поставщиками моделей, агентов и мощностей в рамках одной транзакции. Провайдеры, которые уже используют тарификацию в реальном времени, начинают с уже решенной самой сложной частью этой задачи.
Биллинг задним числом показывает, что произошло. Авторизация до начала процесса определяет, что разрешено сделать. Агентской экономике нужны оба инструмента.
Шаг 6. Обеспечьте реальную юнит-экономику
Цены на токены стремительно падают: по оценкам a16z, стоимость фиксированного уровня возможностей снижается примерно в 10 раз ежегодно, а Epoch AI фиксирует падение от 9 до 900 раз в год в зависимости от задачи. Тем не менее общие расходы продолжают расти, поскольку потребление на одну задачу в во многих агентских рабочих нагрузках растет быстрее, чем падают удельные цены. Таким образом, стоимость GPU-часа и базовые цены на токены являются неполными метриками.
Стоимость полезного результата = (мощности + платформа + операции + затраты поставщика) ÷ результаты, соответствующие целевым показателям качества и задержки
Бизнес-модель важна не меньше, чем структура затрат. Продажа мощностей по часам и продажа управляемых услуг приносят разную маржу, а не просто разную выручку. Сервисная модель добавляет затраты на платформу, обслуживание и эксплуатацию, но она фиксирует ценность, которую чистые мощности дать не могут: управляемость, доказательную базу, маршрутизацию и ценообразование на основе результатов. Окупится ли это, зависит от стоимости полезного результата, стабильного коэффициента использования и объема трафика, обслуживаемого из кэша или с помощью меньших моделей. Поскольку цены на токены быстро падают, сервисная модель должна выигрывать за счет маржи с полезного результата, а не за счет базовой цены токена.
Выручка и маржа должны быть видны в разрезе арендатора (tenant), модели, рабочего процесса и источника мощностей. Опрос 260 финансовых руководителей, проведенный CloudZero, показал, что 75% организаций, не способных измерить результаты внедрения ИИ, сдерживали инвестиции, по сравнению с 38% тех, кто мог это сделать.
Шаг 7: Используйте Forward-Deployed Engineering как механизм запуска
Как отмечалось во второй части (Paper 2), спрос на инженеров по внедрению (forward-deployed engineers) резко вырос, что отражает тот факт, что ограничением является развертывание, а не сами модели. Для CSP или NeoCloud FDE — это способ превратить первых клиентов в референсные кейсы:
Четвертый этап — это тот, который чаще всего пропускают, и именно он доказывает наличие бизнеса, а не просто пилотного проекта.
Шаг 8: Спроектируйте экосистему GTM
Оператор, становящийся поставщиком ИИ, приносит с собой свои связи в корпоративном, государственном и оптовом секторах. Правила каналов — кто владеет аккаунтом, кто устанавливает цену, как распределяется выручка — должны быть определены до первой сделки через партнера, а не после.
Шаг 9: Применяйте дисциплинированные контрольные этапы (stage gates)
Ориентировочная дорожная карта (рекомендация автора, подлежит адаптации под каждого провайдера): Foundation (согласование «маяковых» проектов/lighthouses), Prove (повторяемые результаты и выверенная выручка), Scale (мультиарендность и рост за счет партнеров), Monetize (выручка от маркетплейса и экосистемы) — каждый этап с измеримым критерием остановки (kill-gate).
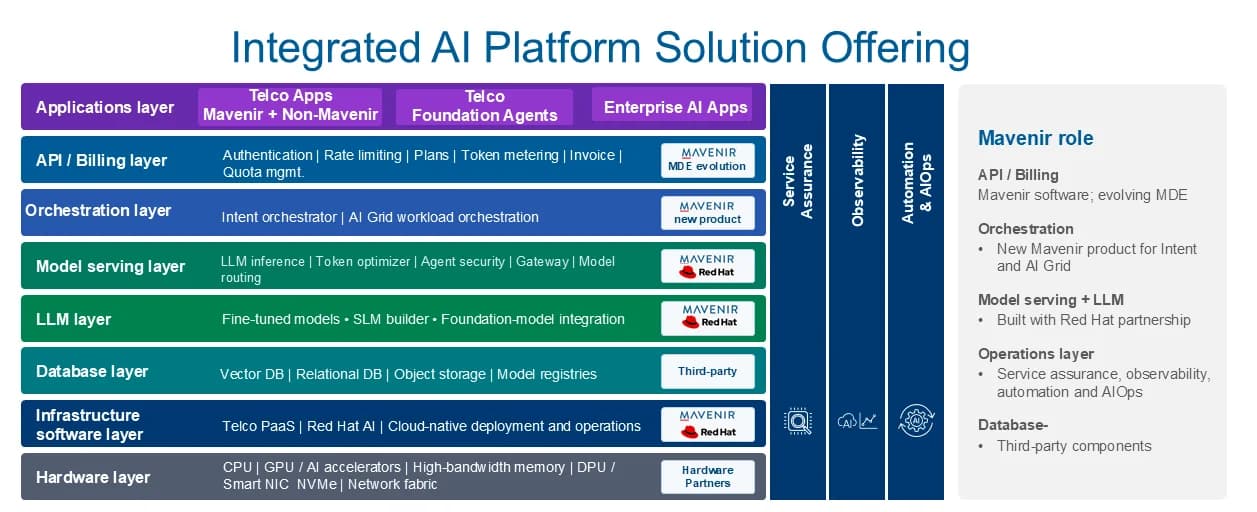
В Mavenir наша практика forward-deployed engineering построена именно вокруг этих этапов: «маяковый» проект не считается завершенным, пока результат не запущен в эксплуатацию, а потребление не авторизовано, измерено и полностью выверено. Два аспекта нашего опыта применимы здесь напрямую. Политики и тарификация в реальном времени (Real-time policy and charging), созданные для операторов, управляющих контролем потребления в национальном масштабе, являются основой, необходимой для коммерческого уровня управления (control plane) в Шаге 5. Голос, сообщения и IMS — системы, обеспечивающие сеансы связи, — это среда, где будут работать коммуникационные агенты. Применение этой операционной дисциплины к агентским сервисам — это то, как вычислительные мощности становятся бизнесом, а не неиспользуемым активом.
Примечание: Фреймворки, пороговые значения и сроки этапов в этой серии статей являются рекомендациями автора, а не отраслевыми стандартами.
Фреймворк оценки готовности из 12 вопросов
Фреймворк для обсуждения руководителями CSP и NeoCloud (не является валидированной моделью зрелости). Оцените каждый вопрос: 0 (нет), 1 (частично) или 2 (да). В качестве начальной эвристики: балл ниже 12 предполагает начало с внутренних или партнерских «маяковых» проектов перед принятием внешних обязательств.
Заключение: приглашение
Открытие рынка → Проектирование платформы → Коммерческая реализация
Агентская экономика (Agentic Economy) создает спрос, который CSP и NeoCloud структурно готовы удовлетворить. Для его освоения не требуется строить гиперскейлер или делать необдуманные капитальные вложения. Требуется четкое позиционирование, ограниченный первый шаг («клин»), модель предложения, сопоставляющая капитальные затраты с подтвержденным спросом, платформа, владеющая нужными точками контроля, реальная юнит-экономика и процесс реализации, превращающий каждый «маяковый» проект в тиражируемую схему.
Если вы изучаете возможность запуска «маякового» проекта, программы суверенного ИИ или агентского маркетплейса, я буду рад обсудить это. Пройдите оценку из 12 вопросов, и давайте сравним позиции вашей организации.
Ссылки
- Analysys Mason, GPUaaS worldwide forecast 2025–2030 (октябрь 2025 г.)
- McKinsey, AI infrastructure: a new growth avenue for telecom operators (2025)
- Пресс-релиз Gartner, 25 июня 2025 г. (отмены агентских проектов)
- TM Forum, The Agentic AI Marketplace Opportunity (июнь 2026 г.); TM Forum Autonomous Network validations
- NVIDIA, Telcos Across Five Continents Are Building Sovereign AI Infrastructure (май 2025 г.)
- Telenor AI Factory; объявление Telenor и Red Hat (MWC 2026)
- AIMultiple Cloud GPU Rental Price Index и индекс годовой аренды SemiAnalysis H100, согласно отчетам (2026)
- Silicon Analysts, GPU rental premium decomposition (июль 2026 г.)
- Bain & Company, AI Pricing: A Reality Check on Effort, Usage, and Outcomes (август 2026 г.)
- a16z, Welcome to LLMflation (ноябрь 2024 г.); Epoch AI, LLM inference price trends (март 2025 г.)
- Опрос CloudZero 2026 AI ROI survey