Статья
Время чтения: 4 мин.
Центр финансовых услуг Deloitte
Более сложный рынок труда для начинающих специалистов и более легкий доступ к кредитам и инвестиционным приложениям — вот лишь некоторые факторы, меняющие подход поколения Z к управлению финансами
Статья
Время чтения: 4 мин.
Центр финансовых услуг Deloitte
Многие молодые люди в США накапливают проценты по кредитным картам и одновременно стремятся покупать больше акций, согласно данным опроса ConsumerSignals, который проводится компанией Deloitte ежемесячно среди 1000 респондентов в США и отражает их финансовые приоритеты.
Поколение Z — не первое поколение, которому приходится совмещать долги и стремление к накоплению капитала. Однако они удерживают задолженность по балансам дольше, чем другие поколения в том же возрасте. Их финансовая жизнь формируется в условиях нестабильного рынка труда для начинающих специалистов. С 2019 года уровень безработицы среди недавних выпускников вузов превышает общенациональный показатель. В текущем году этот разрыв увеличился до одного из максимальных значений с 1990 года. Кроме того, изменился и временной фактор: сервисы «покупай сейчас, плати потом» и доступные инвестиционные приложения стали массовыми еще до того, как большинство представителей поколения Z начали управлять своими финансами.
Результаты опроса иллюстрируют уникальные финансовые привычки взрослых представителей поколения Z, что заставляет финансовые компании менять подход для привлечения молодых потребителей. «Поколение Z пытается найти баланс между финансовой дисциплиной и оптимизмом, — говорит Стивен Роджерс (Stephen Rogers), управляющий директор Deloitte Consumer Industry Center в компании Deloitte Services LP, которая проводит опрос ConsumerSignals. — Из-за рынка труда краткосрочная перспектива кажется нестабильной, поэтому они прибегают к заимствованиям, чтобы пережить этот период. Долгосрочная перспектива по-прежнему привлекательна для инвестиций, поэтому они направляют средства и туда. Это не парадокс. Именно так выглядит рациональное поведение, когда вы не уверены в следующих 12 месяцах, но все еще верите в следующие 20 лет».
Мишель Гоша (Michelle Gauchat), руководитель практики банковских и рынков капитала Deloitte в США из Deloitte Consulting LLP, добавляет: «Поколение Z тратит, сберегает и инвестирует иначе, чем другие поколения, отчасти потому, что они выросли со смартфонами в руках. Наши клиенты действительно сосредоточены на том, чтобы эффективно обслуживать эту группу цифровых потребителей».
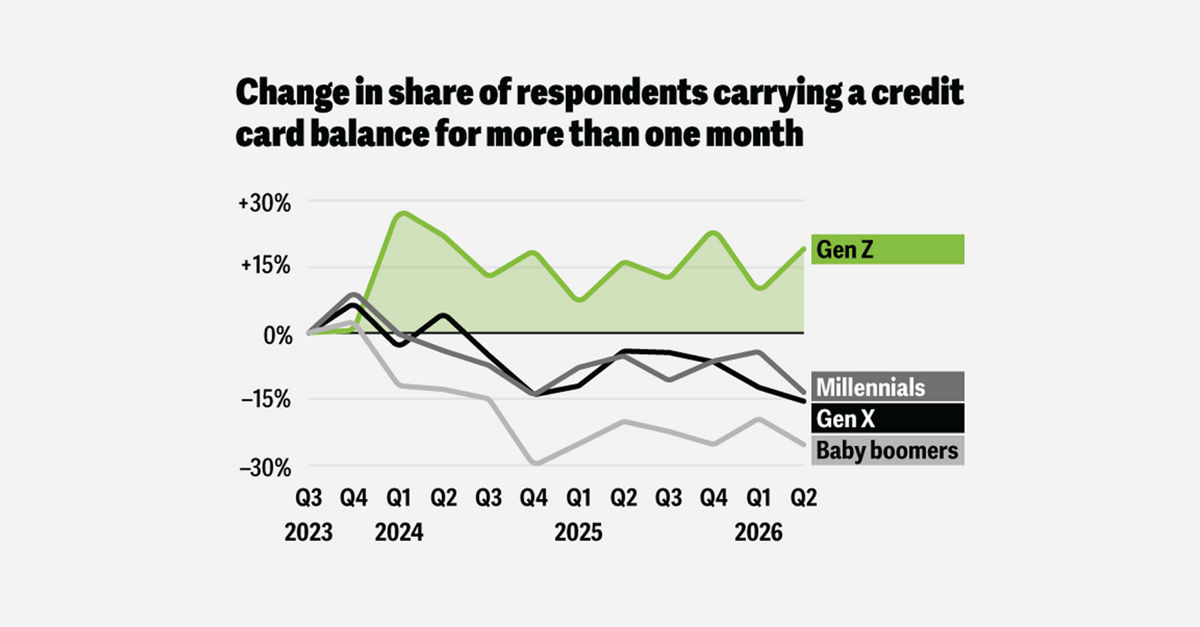
Все больше потребителей из поколения Z держат задолженность по кредитным картам более месяца
В то время как респонденты из других поколений, судя по всему, более активно управляют своими долгами, результаты нашего опроса за июнь 2026 года показывают, что все большая доля заемщиков из поколения Z в США в возрасте 18 лет и старше погашает задолженность по кредитным картам дольше одного месяца (рисунок 1). С третьего квартала 2023 года по второй квартал 2026 года этот показатель вырос почти на 20% для поколения Z, в то время как во всех остальных поколениях он снизился.
Поколение Z также является самым быстро растущим сегментом заемщиков BNPL
Доля респондентов из поколения Z, использующих сервисы «покупай сейчас, плати потом» (BNPL), подскочила до 22,8% в первом квартале 2026 года — это самый высокий показатель среди всех поколений за три года наблюдений, — а во втором квартале снизилась до 17,6% (рисунок 2).
Поколение Z стремительно опережает другие поколения по внедрению BNPL, и другие исследования Deloitte показывают, что эти потребители могут стремиться не только к сиюминутному доступу к товарам, но и к большей покупательной способности: отчет Deloitte по BNPL показал, что среди всех поколений 27% покупателей использовали BNPL для приобретения товаров, покупку которых они бы иначе отложили, а 15% выбрали более дорогие покупки, чем планировали изначально.
Респонденты из поколения Z испытывают больший психологический дискомфорт из-за долгов по кредитным картам, чем другие поколения
Уровень дискомфорта респондентов из поколения Z в связи с задолженностью по кредитным картам оставался практически неизменным на протяжении всех периодов опроса. Тем не менее, за последние четыре года другие поколения стали спокойнее относиться к своим долгам по кредитным картам, что почти удвоило разрыв в уровнях комфорта между поколениями, как показывает наш опрос (рисунок 3).
Респонденты из поколения Z заявляют, что берут кредиты в краткосрочной перспективе, но также рассчитывают на долгосрочный рост акций
Согласно нашему опросу, респонденты из поколения Z планируют выделить на акции, паевые инвестиционные фонды и пенсионные планы большую долю своих сбережений и инвестиций, чем три года назад (рисунок 4). Между тем миллениалы, поколение X и бэби-бумеры планируют за тот же период увеличить долю наличных средств. Планируемая доля криптовалют у респондентов из поколения Z осталась примерно на прежнем уровне, в то время как респонденты из других поколений планируют сократить такие вложения по сравнению с результатами опроса 2023 года.
Судя по результатам опроса, поколение Z управляет своими финансами новыми способами: краткосрочные заимствования и долгосрочные сбережения открывают перед финансовыми организациями возможности лучше удовлетворять потребности молодых клиентов.