Откройте для себя лучший white-label платежный API для PSP. Сравните варианты, изучите примеры использования и узнайте, как Yapily обеспечивает брендированные платежи через open banking.
Как поставщику платежных услуг (PSP) важно оставаться конкурентоспособным в постоянно меняющейся среде. Один из способов выделиться среди конкурентов — предложить white-label решение.
White-label платежный API позволяет вам предлагать гибкий, масштабируемый и брендированный платежный опыт без необходимости создавать инфраструктуру с нуля. Это поможет укрепить ваш бренд, повысить лояльность клиентов и увеличить конверсию.
Но при таком количестве доступных решений выбор подходящего может быть сложной задачей. Это руководство поможет вам разобраться в тонкостях, справиться с распространенными проблемами и найти лучший white-label платежный API, соответствующий вашим бизнес-целям.
Мы рассмотрим:
- Каковы ваши варианты white-label платежных решений?
Каковы ваши варианты white-label платежных решений?
- 4 вопроса, которые стоит задать при выборе white-label платежного API
4 вопроса, которые стоит задать при выборе white-label платежного API
- Почему стоит выбрать Yapily в качестве вашего white-label платежного решения
Почему стоит выбрать Yapily в качестве вашего white-label платежного решения
- Как Yapily помогает Yotta Pay делать платежи этичными
Как Yapily помогает Yotta Pay делать платежи этичными
Готовы попробовать white-label решение для open banking? Поговорите с экспертом из Yapily.
Каковы ваши варианты white-label платежных решений?
Если вы PSP, стремящийся предложить своим мерчантам полностью настраиваемый и брендированный платежный опыт, существует множество способов оплаты, которые стоит рассмотреть.
Большинство альтернативных способов оплаты не предлагают полного контроля над брендингом. Некоторые допускают частичную настройку, в то время как другие — например, ручные банковские переводы — не предлагают ее вовсе.
Вот как разные способы оплаты соотносятся с точки зрения white-label:
Способ оплаты
Может ли быть полностью white-label?
Контроль брендинга
Карточные платежи
Полный контроль брендинга
Open Banking (Pay by Bank)
Полный контроль брендинга
Цифровые кошельки (Apple Pay, Google Pay, PayPal и т. д.)
Провайдер кошелька контролирует брендинг
Buy Now, Pay Later (BNPL)
Ограниченный ко-брендинг, провайдер виден
Прямое дебетование (SEPA, ACH, Bacs и т. д.)
Некоторая гибкость интеграции, но применяется брендинг схемы
Ручные банковские переводы
Полностью контролируется банком плательщика
Криптовалютные платежи
Обычно обрабатываются через сторонних провайдеров.
Как видите, только карточные платежи и Pay by Bank предлагают полный контроль над брендингом, позволяя PSP создавать бесшовный и индивидуально брендированный платежный опыт.
Давайте сравним оба варианта, чтобы найти лучшее решение для вашего бизнеса.
1. Карточные платежи
Традиционный вариант для white-label платежей — это интеграция PSP с платежными шлюзами для карт, такими как Visa, Mastercard и American Express. Эти шлюзы обрабатывают маршрутизацию и авторизацию транзакций, которые конечные пользователи инициируют, вводя данные своих карт.
Платежные шлюзы для карт являются популярным вариантом для PSP, потому что они надежны и работают по всему миру, а главное — карточные платежи являются привычным процессом для конечных пользователей.
Однако у карточных платежей есть существенные недостатки:
- Транзакции стоят дорого. Платежные процессоры и эмитенты карт обычно взимают с мерчантов комиссии в размере от 1,5% до более чем 3% за транзакцию. American Express, в частности, обычно имеет более высокие комиссии, чем Visa или Mastercard, иногда превышающие 3,5%. Эти расходы быстро накапливаются, что делает карточные платежи относительно дорогим вариантом.
Транзакции стоят дорого. Платежные процессоры и эмитенты карт обычно взимают с мерчантов комиссии в размере от 1,5% до более чем 3% за транзакцию. American Express, в частности, обычно имеет более высокие комиссии, чем Visa или Mastercard, иногда превышающие 3,5%. Эти расходы быстро накапливаются, что делает карточные платежи относительно дорогим вариантом.
Для бизнеса с большими объемами даже небольшие процентные комиссии превращаются в крупные суммы денег. Например:
С альтернативным способом оплаты, который исключает карточную сеть, эти деньги могут вернуться в ваш бизнес.
- Транзакции не являются мгновенными. Карточные платежи могут занимать до трех дней для расчетов, что может создать проблемы с денежными потоками для мерчантов, особенно тех, кто работает с низкой маржой. Задержка в расчетах может означать ожидание оплаты поставщикам, выплаты зарплаты или пополнения запасов. Для малого бизнеса эта задержка может создать ненужную нагрузку на операции, что делает варианты более быстрого расчета все более ценными.
Транзакции не являются мгновенными. Карточные платежи могут занимать до трех дней для расчетов, что может создать проблемы с денежными потоками для мерчантов, особенно тех, кто работает с низкой маржой. Задержка в расчетах может означать ожидание оплаты поставщикам, выплаты зарплаты или пополнения запасов. Для малого бизнеса эта задержка может создать ненужную нагрузку на операции, что делает варианты более быстрого расчета все более ценными.
2. Pay by Bank на базе Open Banking
Основной альтернативой карточным платежам является Pay by Bank — технология, основанная на open banking.
Pay by Bank имеет значительные преимущества перед карточными платежами:
Более низкая стоимость
Одним из преимуществ платежей через open banking перед традиционными карточными платежами являются более низкие затраты. С Pay by Bank вы можете обойти традиционные карточные сети и значительно сэкономить на комиссиях.
Мгновенные расчеты по платежам
Платежи, совершенные через open banking, проходят по каналам мгновенных платежей, что означает, что они рассчитываются мгновенно. Это обеспечивает немедленный доступ к средствам для мерчантов, улучшая денежный поток и помогая снизить финансовую нагрузку от задержек расчетов. Карточные платежи, с другой стороны, могут занимать до трех дней для клиринга.
PSP, которые могут обеспечить мгновенные расчеты, имеют огромное преимущество, повышая удовлетворенность и лояльность среди мерчантов, улучшая показатели удержания и способствуя долгосрочному партнерству.
Улучшенный клиентский опыт
Вместо того чтобы вводить данные карты, клиенты, использующие Pay by Bank, могут просто выбрать свой банк, а затем автоматически аутентифицироваться с помощью безопасной аутентификации, такой как отпечаток пальца или распознавание лица через свое банковское приложение. Нет необходимости беспокоиться о просроченных картах или неправильно введенных данных, что приводит к значительно более высокой конверсии для Pay by Bank по сравнению с традиционными карточными платежами.
Более сильное предотвращение мошенничества
С точки зрения безопасности, платежи через open banking используют SCA посредством биометрической аутентификации и не требуют передачи данных карты. Это значительно снижает риск мошенничества, практически исключая определенные типы мошенничества, часто встречающиеся в карточных транзакциях, такие как мошенничество с чарджбэками или захват аккаунта.
В остальной части этого руководства мы расскажем, на что следует обратить внимание при выборе white-label решения Pay by Bank и почему Yapily может стать правильным выбором для вас.
4 вопроса, которые стоит задать при выборе white-label платежного API для open banking
Каждое решение open banking работает немного по-своему. Чтобы найти подходящую платформу для вас как для PSP, стоит рассмотреть следующие вопросы:
1. На каких рынках вы работаете? Разные платформы открытого банкинга функционируют в определенных географических регионах в силу глубины и качества их связей с местными банками. Для поставщика платежных услуг (PSP) крайне важно выбрать платформу, которая предлагает комплексное и надежное покрытие в регионах вашего присутствия и планов развития. Это обеспечивает бесшовную интеграцию с местными банковскими сетями и максимизирует показатели успешности платежей на целевых рынках.
2. Нужны ли вам также услуги передачи данных открытого банкинга? Чтобы обеспечивать проведение платежей через открытый банкинг, платформа должна иметь статус поставщика услуг инициирования платежей (PISP). Если вы также хотите предоставлять услуги на основе данных, такие как агрегация счетов и аналитика платежей, выбранная платформа должна иметь статус поставщика услуг по предоставлению информации о счетах (AISP). Хотя многие платформы специализируются либо на услугах PISP, либо на AISP, некоторые предлагают и то, и другое.
Выбор платформы с возможностями как PIS, так и AIS может стать поворотным моментом, предлагая бесшовное решение, которое поддерживает как инициирование платежей, так и ценную аналитику на основе данных транзакций, открывая возможности для улучшенного пользовательского опыта, персонализированных услуг и повышения операционной эффективности.
3. Какие виды платежей вы хотите поддерживать? Решения открытого банкинга предлагают различные типы платежей, включая переменные регулярные платежи (VRP), разовые платежи и массовые платежи. Каждый тип платежей отвечает конкретным бизнес-потребностям: например, VRP идеально подходят для мгновенных переводов со счета на свой счет (me-to-me), в то время как массовые платежи оптимизируют транзакции большого объема. Однако не все платформы поддерживают каждый тип платежей.
Вам следует тщательно оценить требования вашего бизнеса и убедиться, что выбранная платформа открытого банкинга может предоставить необходимые типы платежей. Выбор правильного решения позволяет оптимизировать операции, снизить затраты и обеспечить перспективы развития вашего бизнеса.
4. Вы работаете с потребительскими или бизнес-счетами? Большинство провайдеров открытого банкинга поддерживают потребительские счета, но не все поддерживают открытый банкинг для бизнес-счетов. Во многом это связано со сложностями тестирования API-подключений с реальными банковскими счетами предприятий. В отличие от личных счетов, подключение бизнес-счетов тестировать сложнее, и в результате многие платформы открытого банкинга предпочитают сосредоточиться исключительно на интеграции личных счетов.
Если ваш бизнес зависит от доступа к бизнес-счетам или проведения через них платежей, крайне важно выбрать платформу с надежными возможностями подключения открытого банкинга для бизнеса.
Почему стоит выбрать Yapily в качестве платежного решения white-label
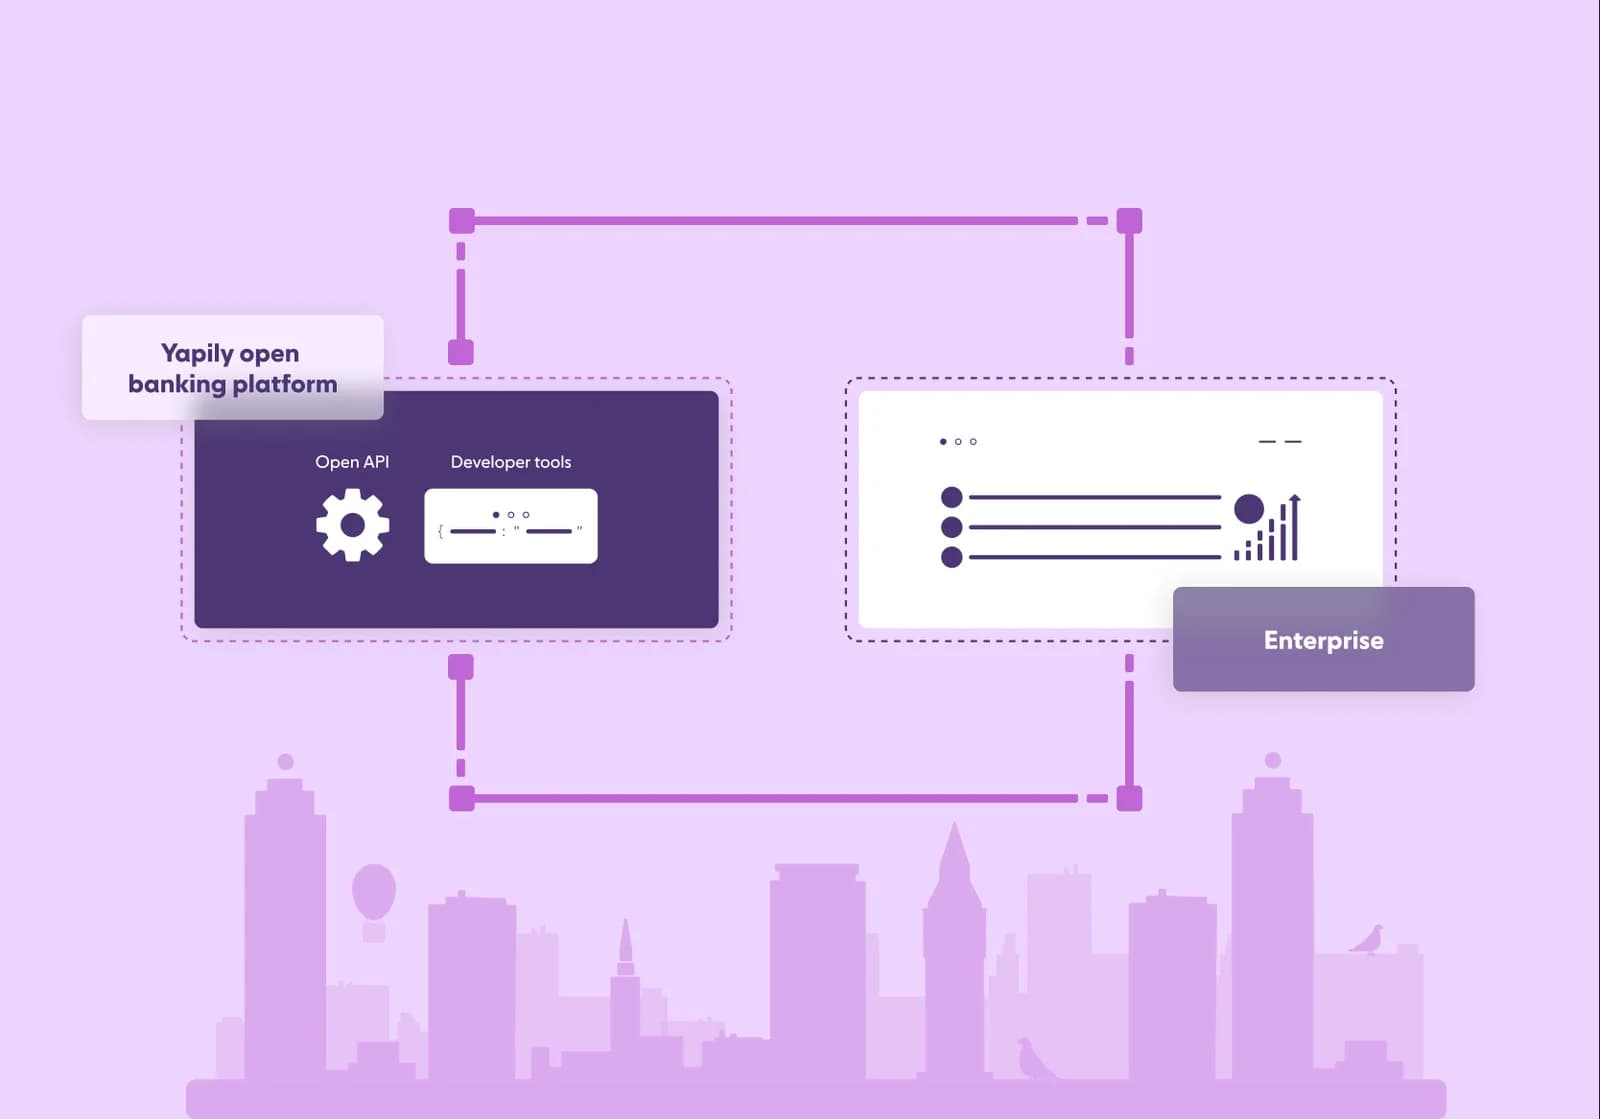
Yapily — ведущий в Европе провайдер платежной инфраструктуры открытого банкинга, позволяющий PSP интегрировать и предоставлять услугу Pay by bank.
В отличие от платформ, ориентированных на конечных пользователей, Yapily работает за кулисами, позволяя компаниям беспрепятственно получать доступ к возможностям открытого банкинга и использовать их. Сюда входит обеспечение безопасного и надежного доступа к API открытого банкинга банков и финансовых институтов, содействие проведению платежей Pay by Bank и предложение расширенной аналитики финансовых данных.
Сосредоточившись на предоставлении инфраструктуры, Yapily гарантирует, что PSP смогут интегрировать открытый банкинг в свои существующие сервисы, опираясь на надежность, масштабируемость и соответствие нормативным требованиям. Благодаря такому подходу мы можем предложить вашим мерчантам полностью кастомизированное решение white-label.
Мы обеспечиваем простую интеграцию с помощью SDK, а также специализированную поддержку наших экспертов по открытому банкингу для быстрого подключения.
Вот три причины, по которым вам стоит использовать Yapily в качестве решения открытого банкинга white-label.
1. Вы получите полностью гибкую платежную технологию white-label
Наше решение открытого банкинга интегрируется с любым веб-сайтом или приложением, позволяя вам создавать полноценные платежные сценарии в рамках собственной фирменной среды. В отличие от многих других платформ, Yapily дает вам полный контроль над сквозным пользовательским опытом.
(Для использования полноценного решения Pay by Bank в формате white-label вы должны быть зарегистрированным PISP. В противном случае из регуляторных соображений будет присутствовать небольшое упоминание Yapily).
Yapily позволяет предоставлять персонализированные фирменные платежные сценарии, которые формируют доверие и лояльность, а также снижают зависимость от дорогих карточных сетей.
В качестве альтернативы Yapily также предлагает хостинговое решение, чтобы вы могли быстро запустить прием платежей для мерчантов, пока работаете над кастомизацией вашей полностью брендированной прямой интеграции. Такая гибкость позволяет вам предлагать решение Pay by Bank в процессе настройки вашего платежного сценария.
2. Вы получите доступ к широкому покрытию по всей Европе и Великобритании
Одним из ключевых преимуществ карточных платежей долгое время был их глобальный охват. Открытый банкинг, будучи более новой технологией, за последние годы стремительно расширил свое покрытие и близок к тому, чтобы стать глобальным платежным решением.
В Yapily мы обеспечиваем одно из самых масштабных покрытий открытого банкинга в Европе и Великобритании. Наша платформа объединяет почти 2000 банков и финансовых институтов в 19 странах, включая такие крупные рынки, как Нидерланды, Германия, Франция и Великобритания. Такое широкое покрытие означает, что мы можем помочь вам легко масштабироваться на новых рынках, позволяя бесперебойно работать по всему континенту.
Хотя многие платформы открытого банкинга обеспечивают подключение только к потребительским банковским счетам, Yapily предоставляет комплексное подключение как к розничным, так и к корпоративным банкам, позволяя обслуживать мерчантов, работающих как в сегменте B2B, так и B2C. Эта гибкость позволяет вам охватить более широкий круг клиентов, обеспечивая вашему бизнесу конкурентное преимущество и открывая возможности в растущей экосистеме открытого банкинга.
3. Вы можете поддерживать широкий спектр типов платежей (а также услуги передачи данных)
Открытый банкинг открыл разнообразный спектр инновационных методов оплаты, намного превосходящих традиционные ограничения карточных сетей. С открытым банкингом вы не ограничены только разовыми платежами или фиксированными регулярными платежами. Вместо этого вы можете предложить мерчантам расширенные платежные возможности и доступ к ценным финансовым данным, трансформируя то, как они управляют платежами и взаимодействием с клиентами.
С инфраструктурой открытого банкинга Yapily вы можете подключить:
- Разовые немедленные и запланированные платежи (Pay by Bank), обеспечивающие гибкость для срочных транзакций.
Разовые немедленные и запланированные платежи (Pay by Bank), обеспечивающие гибкость для срочных транзакций.
- Массовые платежи, которые позволяют мерчантам обрабатывать несколько платежей за одну транзакцию. Это снижает операционные издержки и оптимизирует процессы, особенно для компаний, обрабатывающих большие объемы платежей.
Массовые платежи, которые позволяют мерчантам обрабатывать несколько платежей за одну транзакцию. Это снижает операционные издержки и оптимизирует процессы, особенно для компаний, обрабатывающих большие объемы платежей.
- Переменные регулярные платежи (VRP)*, автоматизирующие платежи на переменную сумму.
Переменные регулярные платежи (VRP)*, автоматизирующие платежи на переменную сумму.
- Коммерческие переменные регулярные платежи (cVRP) предоставляют компаниям возможность получения постоянного разрешения на списание средств от потребителей, предлагая более интеллектуальную, гибкую и экономичную альтернативу прямому дебету и хранению данных карт.
Коммерческие переменные регулярные платежи (cVRP) предоставляют компаниям возможность получения постоянного разрешения на списание средств от потребителей, предлагая более интеллектуальную, гибкую и экономичную альтернативу прямому дебету и хранению данных карт.
*Только для Великобритании
Помимо платежей, Yapily также позволяет мерчантам использовать возможности обогащения финансовых данных. Являясь одним из немногих провайдеров открытого банкинга, авторизованных как PISP и AISP, Yapily предоставляет доступ к множеству полезных аналитических данных. С помощью услуг по предоставлению информации о счетах (AIS) вы можете позволить мерчантам:
- Анализировать структуру расходов клиентов для предоставления персонализированных услуг.
Анализировать структуру расходов клиентов для предоставления персонализированных услуг.
- Оптимизировать процесс оценки кредитоспособности благодаря доступу к данным о счетах в режиме реального времени.
Оптимизировать процесс оценки кредитоспособности благодаря доступу к данным о счетах в режиме реального времени.
- Оптимизировать управление денежными потоками с помощью обогащенных финансовых данных, включая категоризацию транзакций.
Оптимизировать управление денежными потоками с помощью обогащенных финансовых данных, включая категоризацию транзакций.
Используя услуги Yapily по предоставлению информации о счетах — сейчас или в рамках вашей долгосрочной стратегии — вы можете получить значительное конкурентное преимущество перед другими PSP. Сочетание передовых методов оплаты с обогащенными финансовыми данными позиционирует ваш бизнес как лидера в области инноваций и ценности для клиентов.
Как Yapily помогает Yotta Pay делать платежи этичными
Yotta Pay — первый в Великобритании этичный платежный процессор, стремящийся снизить воздействие платежей на окружающую среду за счет отказа от использования пластиковых терминалов и платежных карт.
Используя инфраструктуру открытого банкинга Yapily, Yotta Pay теперь предлагает беспрепятственные платежи через открытый банкинг во всех точках взаимодействия с клиентами — онлайн, в приложениях и в магазинах. Это означает, что пользователям больше не нужны платежные карты, а мерчанты получают выгоду от более быстрых и экономичных транзакций.
Благодаря поддержке Yapily мерчанты Yotta Pay получают мгновенные платежи, что исключает обычные трехдневные задержки при расчетах по картам и позволяет избежать комиссий эмитентов карт за каждую транзакцию.
С момента начала сотрудничества с Yapily компания Yotta Pay позволила мерчантам:
- Сэкономить до 90% операционных расходов
Сэкономить до 90% операционных расходов
- Увеличить конверсию при оформлении заказа онлайн на 200%
Увеличить конверсию при оформлении заказа онлайн на 200%
- Достичь 100% роста объемов открытого банкинга месяц к месяцу.
Достичь 100% роста объемов открытого банкинга месяц к месяцу.
Читайте полный кейс: Как Yapily и Yotta Pay делают платежи этичными
Свяжитесь с Yapily для получения вашего white-label платежного решения
В этом руководстве мы обосновали использование открытого банкинга в качестве вашего white-label платежного решения. По сравнению с традиционными карточными сетями, он предлагает более быстрое время расчетов, более доступен для мерчантов и обещает превосходный пользовательский опыт.
В Yapily мы предлагаем white-label API с широким покрытием по всей Европе. Наше решение поддерживает широкий спектр типов платежей и услуг по работе с данными и полностью гибко адаптируется к потребностям ваших мерчантов.
Хотите узнать больше? Свяжитесь с нами в Yapily и поговорите с экспертом по открытому банкингу.